
不課税と非課税の違いは何ですか?
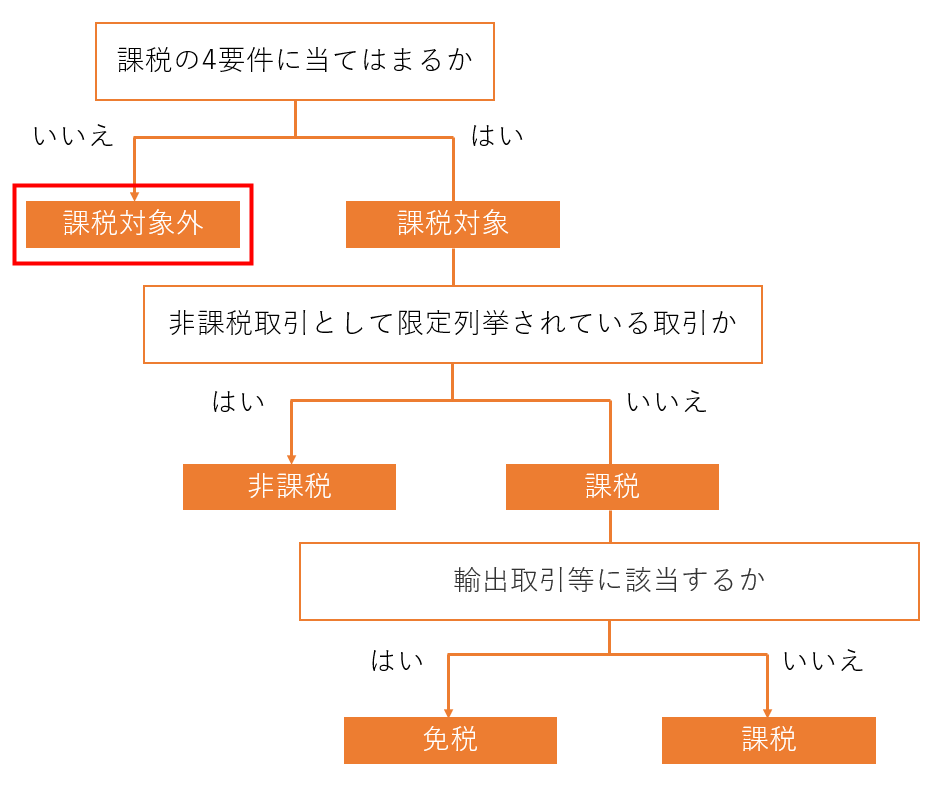
不課税の対象外とは?
「課税される取引」の4つの要件を満たさない取引が「対象外(不課税)」の取引です。 例えば、国外での費用や個人事業税の支払いなどが「対象外(不課税)」取引に該当します。 税区分の「対象外」「対象外売上」「対象外仕入」の違いについては、以下のガイドをご参照ください。
キャッシュ
預り金は不課税ですか?
なお、「預り金」は消費税対象外となるため、会計システム上の税区分は「不課税」となります。
不課税の例は?
例えば外国での宿泊や飲食といった国外での消費、無償での寄付や贈与、出資に対しての配当などは不課税取引になります。
キャッシュ
非課税収入と不課税収入の違いは何ですか?
不課税は「事業の対価として受け取ったもの」は該当しませんでしたが、非課税は「事業の対価として受け取ったものでも課税されない」と判断されるものを指します。 また、非課税に該当するものは多く、経理処理をするにあたって、一般的に不課税や免税よりも処理する頻度が高いものになります。
キャッシュ
不課税とはどういう意味ですか?
消費税の課税の対象は、国内において事業者が事業として対価を得て行う資産の譲渡等と輸入取引です。 これに当たらない取引には消費税はかかりません。 これを一般的に不課税取引といいます。 例えば、国外取引、対価を得て行うことに当たらない寄附や単なる贈与、出資に対する配当などがこれに当たります。
給料は不課税ですか?
原則:給与に消費税はかからない 従業員に対する給与手当や賃金、役員に対する役員報酬、アルバイトに対する雑給などには不課税取引に該当するため、消費税はかかりません。 消費税の原則から考えてみると、消費税は「事業者が事業として行った取引」に課せられます。
預け金と預り金の違いは何ですか?
預け金:会社がお金を預けるときに使用会社が第三者に預金などから出金したときに使います。 仕訳は次のようになります。 預り金:会社がお金を預かったときに使用給与支払時に社会保険料や税金を控除した場合は一時的に預かって従業員にかわり支払います。 控除してから支払うまでの期間に使う勘定が「預り金」です。
住民税預り金とは何ですか?
預り金とは、本来、役員・従業員・取引先などが負担する金銭を一時的に会社や個人事業者が預かっている金銭のことです。 たとえば、給料から差し引いた住民税や源泉所得税などの税金、社会保険料が預り金に当たります。
非課税になるのは年収いくら?
所得に対する税金としては所得税と住民税があり、非課税となる基準が異なります。 所得税合計所得金額48万円(給与収入のみの場合年間103万円)以下のかたは非課税となります。 合計所得金額48万円超の場合でも、扶養控除や社会保険料控除等の適用によって、非課税となる場合もあります。
非課税の収入はいくらまで?
回答 1 給与収入金額が100万円以下であれば、所得税・個人市県民税ともに課税されません。 また、給与収入の金額が103万円以下であれば、所得税が課税されません。 ただし、収入がこの金額を超えていても、所得控除などがある場合は課税されないこともあります。
不課税の課税対象は?
消費税の課税の対象は、国内において事業者が事業として対価を得て行う資産の譲渡等と輸入取引です。 これに当たらない取引には消費税はかかりません。 これを一般的に不課税取引といいます。 例えば、国外取引、対価を得て行うことに当たらない寄附や単なる贈与、出資に対する配当などがこれに当たります。
給与所得は不課税ですか?
従業員が雇用主との「雇用契約」に基づいて業務を行い、その業務に対しての対価を受け取った場合に「給与所得」となります。 給与所得には、消費税はかかりません。 不課税取引(仕入税額控除の対象外)として扱われるため、”納めるべき消費税から控除することができない”、ということになります。
給料はなぜ不課税?
(1) 給与・賃金:雇用契約に基づく労働の対価であり、「事業」として行う資産の譲渡等の対価に当たらないからです。 (2) 寄附金、祝金、見舞金、国または地方公共団体からの補助金や助成金等:一般的に対価として支払われるものではないからです。
社会保険料預り金とは何ですか?
社会保険料預り金とは
社会保険料預り金(しゃかいほけんりょうあずかりきん)とは、預り金のうち、役員・従業員の給与から控除した社会保険料(健康保険料・厚生年金保険料・雇用保険料など)を処理する負債勘定をいう。
源泉預り金とは何ですか?
源泉税預り金とは、役員・従業員などに対して給与等を支払う際や弁護士・税理士などの専門家に報酬を支払う際に預かった源泉所得税を処理する勘定科目です。 報酬の場合、相手からの請求額から一定額を差し引いて支払い、その差額を源泉徴収所得税として納付します。 例えば、税理士報酬から税抜価格10%が源泉徴収されます。
特別徴収の預り金とは?
特別徴収の住民税を給与天引きした場合は「預り金」の勘定科目で処理します。 月末は預り金のまま繰り越して、翌10日までに支払う時に預り金で支払います。 預り金と聞くと難しそうですが、給与計算ソフトや会計ソフトを使っていれば手間なく管理できます。
住民税の特別徴収の仕分けは?
従業員に対して給与を支払うとき、住民税の特別徴収税額を給与支払額から差し引いた額の給与を従業員に支給します。 ここで給与から差し引いた住民税は、事業主側がいったんこれを預かるので、「預り金」という勘定項目を使って仕訳するのが一般的です。
非課税世帯の世帯年収はいくらですか?
所得割が非課税とされる条件は、単身世帯では年収45万円以下、一般世帯では同一生計配偶者・扶養親族の合計人数によって変わります。 注意点として、所得割とは別に、均等割が非課税になる条件に当てはまらない場合は所得割のみが非課税となり、均等割については支払う義務があります。
住民税が非課税になる人はどんな人?
●非課税の制度は次の人が該当します。 (1)その年の1月1日現在で、生活保護法による生活扶助を受けている人。 (2)障害者、未成年者、ひとり親、寡婦(夫)の人で、前年の合計所得が135万円以下(給与収入なら204万4千円未満)、(令和2年度までは125万円以下)の人。
非課税世帯の月の収入はいくらですか?
前年中の合計所得金額が135万円以下の人は住民税が非課税となります。 給与収入だとすると、年収204万4000円未満という基準です。


0 Comments