
免税は課税対象外ですか?
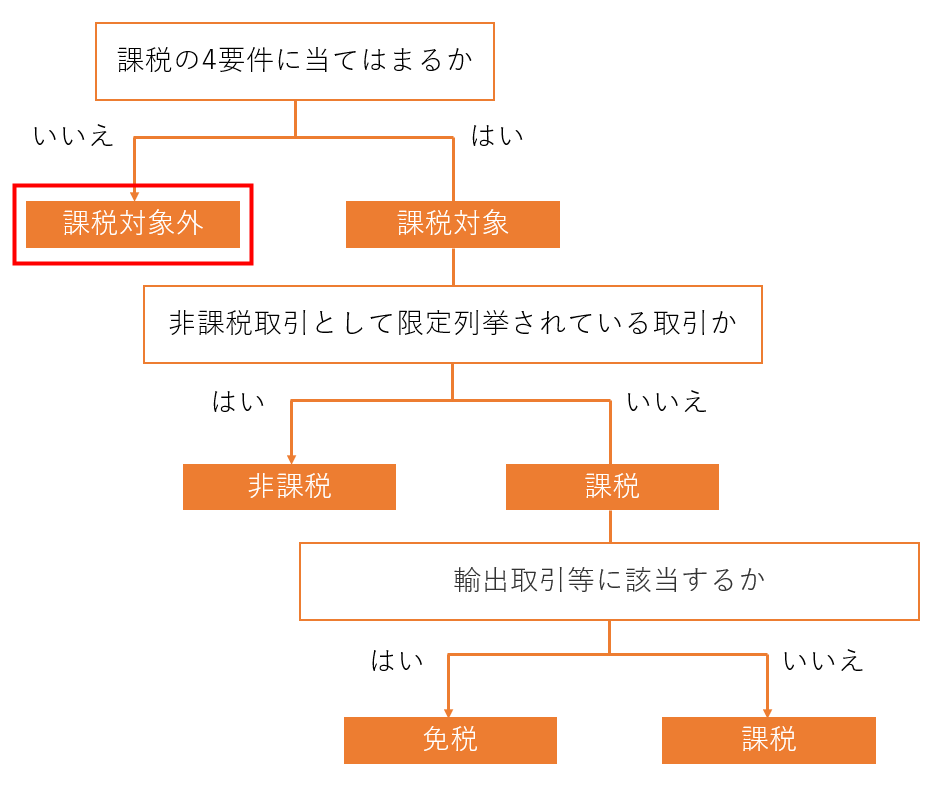
免税と課税対象外の違いは何ですか?
免税取引と非課税取引の違いは、免税取引が「消費税0%が課される取引」であるのに対し、非課税取引は「例外的に消費税が課されない取引」であるという点です。 つまり、免税取引(輸出等の売上)は0%といえども消費税が課されるので、その仕入等で[支払った消費税額]は0%の消費税額(0円)から差し引けます。
キャッシュ
課税対象外の例は?
税の性格上課税対象とならないもの土地の譲渡、貸付け有価証券等の譲渡、支払手段の譲渡利子、保証料、保険料など郵便切手類、印紙、商品券、プリペイドカード等の譲渡住民票の発行や、戸籍抄本の交付等の行政手数料、外国為替業務の手数料社会保険医療などの給付等一定の介護保険サービス、社会福祉事業等によるサービスの提供
キャッシュ
ふかぜいは非課税ですか?
不課税は「事業の対価として受け取ったもの」は該当しませんでしたが、非課税は「事業の対価として受け取ったものでも課税されない」と判断されるものを指します。 また、非課税に該当するものは多く、経理処理をするにあたって、一般的に不課税や免税よりも処理する頻度が高いものになります。
キャッシュ
課税対象外仕入とは何ですか?
「非課税仕入」は、消費税の課税対象の取引であるものの、取引の性格上課税対象としてなじまない取引や、社会的配慮から消費税を課税しないと国が定めている取引のうち、「仕入」の取引に対して使用します。 例えば、事業所得や不動産所得に関わる損害保険料の支払いなどの取引を仕訳登録する際に、「非課税仕入」を使用します。
非課税になるのは年収いくら?
所得に対する税金としては所得税と住民税があり、非課税となる基準が異なります。 所得税合計所得金額48万円(給与収入のみの場合年間103万円)以下のかたは非課税となります。 合計所得金額48万円超の場合でも、扶養控除や社会保険料控除等の適用によって、非課税となる場合もあります。
課税 非課税 いつ決まる?
対象の期間は? 住民税の税額は、「4月~6月の給与で決まる」と思われている方もいらっしゃるかもしれませんが、これは間違い。 納付の前年1月1日~12月31日の所得に対して計算され、翌年6月頃に決定した納税額を知らせる「住民税決定通知書」が届きます。
課税対象となるものは何ですか?
[1]国内において行うもの(国内取引)であること。 [2]事業者が事業として行うものであること。 [3]対価を得て行うものであること。 [4]資産の譲渡、資産の貸付け、役務の提供であること。
課税の対象となるものは何ですか?
消費税の課税の対象となる取引は、①国内において②事業者が事業として③対価を得て行う④資産の譲渡や貸付け、役務の提供という4つの要件を満たしている取引です。 ですから、海外旅行中は日本の消費税は課税されませんし、サラリーマンの給与も「事業者が事業として得たもの」ではないで、課税対象外となっています。
家賃はなぜ非課税?
居住用の家賃が特別扱いされ始めたのは、平成3年の社会政策からです。 平成3年に、消費税の非課税対象の拡大が行われ、居住用物件の家賃もその中に含まれました。 そのため、特別に住宅用の家賃が非課税となったのです。
免税取引とは?
免税取引 消費税では、非課税取引のほかにも、消費税が免除される「免税取引」があります。 例えば、商品の輸出や国際輸送、外国にある事業者に対するサービスの提供などのいわゆる輸出類似取引などです。 この場合には、輸出証明書を保管するなど、一定の要件を備えている必要があります。
課税取引にならないものとは?
国内において事業者が事業として対価を得て行う資産の譲渡等であっても、課税対象になじまないものや社会政策的配慮から消費税を課税しない取引があります。 これを非課税取引といいます。 例えば、土地や有価証券、商品券などの譲渡、預貯金や貸付金の利子、社会保険医療などの取引がこれに当たります。
無職の人の住民税はいくら?
無職だと住民税がどうなるのかというと、去年の所得が少なければ住民税は0円になる。 合計所得45万以下なら住民税が0円になる(市区町村によって42万以下などの場合があります)。 つまり、以前から無職で収入が0円なら住民税も0円。 ※くわしくは下記で説明しています。
非課税世帯の世帯年収はいくらですか?
所得割が非課税とされる条件は、単身世帯では年収45万円以下、一般世帯では同一生計配偶者・扶養親族の合計人数によって変わります。 注意点として、所得割とは別に、均等割が非課税になる条件に当てはまらない場合は所得割のみが非課税となり、均等割については支払う義務があります。
住民税が非課税になる年収はいくら?
住民税の所得割が非課税となる所得額は、単身世帯と一般世帯で以下のような違いがあります。 単身世帯とはひとり暮らしの世帯を指し、一般世帯とは複数人で暮らす世帯のことをいいます。 所得割が非課税とされる条件は、単身世帯では年収45万円以下、一般世帯では同一生計配偶者・扶養親族の合計人数によって変わります。
住民税の課税対象はいくらですか?
住民税には非課税限度額がある
住んでいる自治体によって変動はありますが、多くは45万円(2019年分までは35万円)が非課税限度額となっています。 給与所得控除の55万円と非課税限度額45万円を足した合計100万円以内であれば、課税対象となる所得は0円ですので、住民税はかからなくなります。
預り金は不課税ですか?
なお、「預り金」は消費税対象外となるため、会計システム上の税区分は「不課税」となります。
家賃収入 いくらまで非課税?
消費税 居住用以外の家賃収入がある場合、課税売上が1,000万円を超えると、その翌々年から課税されます。 ただし、居住用の賃貸物件のみの場合は1,000万円を超えても非課税です。
家賃収入は免税ですか?
国内で対価を得て行う取引は原則「課税取引」、社会的配慮から課税されない取引、または課税の対象として馴染まないものは「非課税取引」となります。 この考え方から、居住用の家賃収入は非課税、事業用は課税になっています。
免税対象者は?
免税対象者について外国人は原則として非居住者として取り扱われます。外国政府又は国際機関の公務を帯びる者。「短期滞在」、「外交」、「公用」の在留資格を有する者。出入国管理及び難民認定法第十四条から第十八条までに規定する上陸の許可を受けて在留する者。
免税の仕組みは?
免税の対象となる商品は、非居住者が、事業用や販売用ではなく個人で利用・消費するもの。 そして、国外に持ち出すことが条件です。 基本的には、家電製品や洋服、カバン、時計などの「一般物品」の場合、1店舗で同一日に購入した物品の合計金額が5,000円(税抜、以下すべて税抜)以上で免税になります。


0 Comments