
インボイス どんな人が?
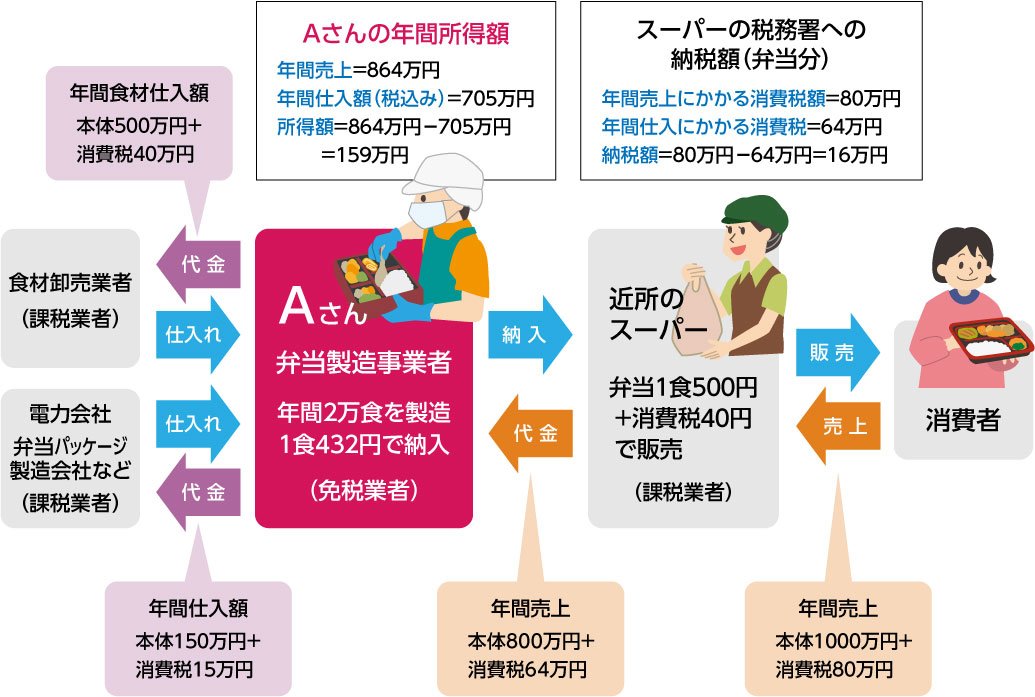
インボイス制度が必要な人は?
1.インボイス制度の登録申請が必要な人とは
インボイス制度の登録申請が必要とされるのは、企業を対象として主に事業を行っている事業者です。
インボイス制度がダメな理由は何ですか?
インボイス制度では、免税事業者から商品・サービスを仕入れた場合、インボイスの発行を受けられません。 その取引の仕入税額は還付を受けられず、控除額が減ることになります。 免税事業者からの仕入で、払い損になってしまう可能性があります。
インボイスが必要な職種は?
インボイス制度の影響が大きい事業者は? 飲食店、個人タクシー、フリーランスのデザイナー、プログラマー、企業の顧客が多い小売業、個人からの仕入れが多い小売業などが挙げられます。
キャッシュ
インボイス登録しなくて良い人は?
取引相手が仕入税額控除をしない事業者であれば、インボイスは必要ありません。 また、取引相手の事業者が簡易課税制度を適用している場合も、インボイスは必要ありません。 中小企業の事務負担を軽減するために、消費税の納税額を売上に係る消費税額から簡単に算出することを認める制度です。
キャッシュ
インボイス制度の欠点は何ですか?
インボイス制度における最大のデメリットは、消費税の控除額が減ってしまいかねないことでしょう。 インボイス制度では、仕入税額控除の適用の条件として、適格請求書(インボイス)の保存が必須だと上述しました。
インボイスの目的は何ですか?
インボイス制度の目的
インボイス制度導入の目的は、取引の正確な消費税額と消費税率を把握することです。 令和元年10月より消費税の軽減税率が導入され、仕入税額の中に8%のものと10%のものが混在するようになりました。 正しい消費税の納税額を算出するために、商品ごとの価格と税率が記載された書類を保存することになったのです。
インボイス制度が狙うものは何ですか?
インボイス制度導入の目的は、取引の正確な消費税額と消費税率を把握することです。 令和元年10月より消費税の軽減税率が導入され、仕入税額の中に8%のものと10%のものが混在するようになりました。 正しい消費税の納税額を算出するために、商品ごとの価格と税率が記載された書類を保存することになったのです。
インボイス制度の国の狙いは何ですか?
インボイス制度は、消費税を、事業者同士、または事業者と個人が書類上で正しくやりとしていることを担保できるようにする取り組み。 最終的には消費税が正確に納付されるようにすることを目的としている。 この制度のポイントは、事業者は適格請求書(インボイス)に記載された消費税でないと「仕入税額控除」が受けられなくなること。
インボイス制度 一人親方 どうなる?
インボイス登録をした一人親方であれば、請負契約に基づく下請け業者である。 法人は、交付されたインボイスに基づき、仕入税額控除ができる。 インボイス登録をしない場合には雇用関係に基づく社員であることを相互に確認し、社員は社会保険の対象となる。
インボイス制度で困る業種は?
1 日前
インボイス制度で困る業種は? インボイス制度導入後、免税事業者の売り手は適格請求書を発行できず、買い手の課税事業者はその取引において仕入税額控除を受けることができません。 買い手側では飲食店・建設業・電力会社など、売り手側ではデザイナー・エンジニア・イラストレーターなどが該当します。
インボイスに加入しないとどうなるの?
インボイスを発行しないと、販売先は原則として消費税の仕入税額控除ができません。 そのため、課税事業者においては自社の税負担増に繋がるケースや、免税事業者においては取引を見直されるケースが発生する恐れがあります。
個人事業主 インボイス やらないとどうなる?
インボイス制度が導入されると、インボイスの形式で請求書を受け取らなければ、個人事業主が発行した請求書を受け取る側の事業者は、仕入税額控除が適用できなくなってしまいます。 仕入税額控除ができなくなるということはつまり、節税ができなくなるということです。
インボイスをしないとどうなる?
インボイス制度が始まるとどうなる
仕入先からインボイスを入手できないと、自社は仕入税額控除ができません。 そのため、自社の税負担の増加につながる可能性があります。 ただし、簡易課税制度(※2)を選択している場合には、みなし仕入率に基づき仕入税額控除の計算をしますので、自社の税負担は増加しません。
インボイス制度 なぜ廃業?
まとめ インボイス制度の導入は、インボイスを発行するための事務手続きの負担増加のみならず、現行の制度において免税事業者であった、取引規模の小さい事業者の負担増加による廃業が懸念されています。 法人では約1割、個人事業者では約5割が免税事業者であるといわれています。
インボイスに登録しないとどうなる?
インボイス制度が始まるとどうなる
仕入先からインボイスを入手できないと、自社は仕入税額控除ができません。 そのため、自社の税負担の増加につながる可能性があります。 ただし、簡易課税制度(※2)を選択している場合には、みなし仕入率に基づき仕入税額控除の計算をしますので、自社の税負担は増加しません。


0 Comments