
なぜ借方と言うのか?
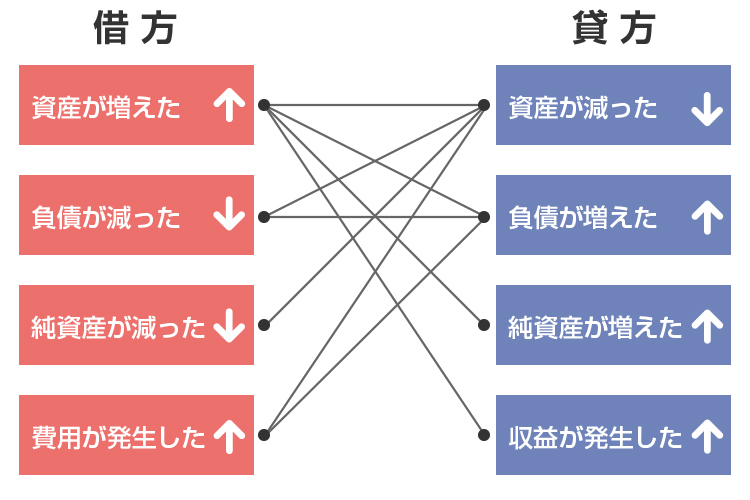
「借方」の由来は?
参考程度ですが、昔、自分がお金を貸した人(自分からお金を借りた人)を借方として記録し、自分がお金を借りた人(自分にお金を貸した人)を貸方として記録した、というのが「借方」と「貸方」の由来とされています。
借方 貸方 なぜ逆?
前半に記帳していた債権は左ページに、後半に記帳されていた債務は右ページに記帳され、やがて左右見開きのページから同一ページに記帳されるようになり、左右二分形式へと統一されていきました。 これが現在貸借対照表の中で借方が左、貸方が右に記帳される由来だと考えられます。
キャッシュ
仕入 なぜ借方?
商品の売買を「仕入」(費用)、「売上」(収益)、 「繰越商品」(資産)に分けます。 商品を仕入れたときに購入金額を借方に記入し、商品を売り上げたときに販売価格を貸方に記入します。 メリットは、儲けの計算が不要で、実務上の処理が容易な点です。
借方と貸方の違いは何ですか?
借方は左側にあり、資産や費用の増加を意味します。 また負債や純資産、収益が減少した場合も借方に取引を記帳します。 一方貸方は右側にあり、負債または純資産(自己資本)、収益の増加を意味します。 資産または費用が減少した場合も貸方に取引を記帳します。
キャッシュ
簿記 なぜ借方?
語源は、複式簿記が生まれた中世イタリア。 帳簿の右側の列にお金を貸してくれている人(帳簿をつけている本人からすると借入先)を記載していたから、と言われています。 しかし、相手目線からすると、借り入れが借方、貸付が貸方ですが、本人目線からすると、貸付が借方、借り入れが貸方となってしまいます。
貸方とはどういう意味ですか?
簿記上では、資産、負債、純資産(自己資本)、費用、収益のそれぞれが、増えたり減ったりする取引が繰り返されています。 例えば、商品を現金で販売すると資産(現金)が増加し、収益(売上)が増加します。 この場合、資産の増加が借方、収益の増加が貸方となり、それぞれ左右に振り分けられます。
なぜ売上が貸方なのか?
簿記上では、資産、負債、純資産(自己資本)、費用、収益のそれぞれが、増えたり減ったりする取引が繰り返されています。 例えば、商品を現金で販売すると資産(現金)が増加し、収益(売上)が増加します。 この場合、資産の増加が借方、収益の増加が貸方となり、それぞれ左右に振り分けられます。
借方 貸方 誰目線?
帳簿の右側の列にお金を貸してくれている人(帳簿をつけている本人からすると借入先)を記載していたから、と言われています。 しかし、相手目線からすると、借り入れが借方、貸付が貸方ですが、本人目線からすると、貸付が借方、借り入れが貸方となってしまいます。
なぜ 貸方?
語源は、複式簿記が生まれた中世イタリア。 帳簿の右側の列にお金を貸してくれている人(帳簿をつけている本人からすると借入先)を記載していたから、と言われています。 しかし、相手目線からすると、借り入れが借方、貸付が貸方ですが、本人目線からすると、貸付が借方、借り入れが貸方となってしまいます。
借方と貸方 なぜ一致する?
ワンポイント解説「貸借対照表の左と右」貸借対照表の左側である「資産」は、会社が調達した資金が今どのように運用されているかを示し、一方、右側である「負債・純資産」はその資金をどのように調達したかを表しています。 そのため、左と右の合計金額は常に一致するのです。
なぜ貸方というのか?
語源は、複式簿記が生まれた中世イタリア。 帳簿の右側の列にお金を貸してくれている人(帳簿をつけている本人からすると借入先)を記載していたから、と言われています。 しかし、相手目線からすると、借り入れが借方、貸付が貸方ですが、本人目線からすると、貸付が借方、借り入れが貸方となってしまいます。
借方と貸方の由来は?
語源は、複式簿記が生まれた中世イタリア。 帳簿の右側の列にお金を貸してくれている人(帳簿をつけている本人からすると借入先)を記載していたから、と言われています。 しかし、相手目線からすると、借り入れが借方、貸付が貸方ですが、本人目線からすると、貸付が借方、借り入れが貸方となってしまいます。
借方には何を書く?
複式簿記の左側「借方(かりかた)」に資産の増加や費用の発生を記入し、右側の「貸方(かしかた)」には、負債や収益の発生および純資産の増加を仕訳するルールがあります。


0 Comments