
簿記 現金 どっち?
簿記上現金扱いとなるものは何ですか?
結論を言うと、簿記における現金は「通貨(紙幣と硬貨)」「他人振出小切手」「配当金領収書」「期日の到来した公社債の利札」「郵便為替証書」「送金小切手」の6つです。
簿記 どっちに書く?
借方(左側)と貸方(右側)
・二面とは、借方と貸方の2つであり、借方は複式簿記の左側に記入し、貸方は右側に記入し、左右は必ず同じ額になることが原則です。 ・現金が増えた時は借方(左側)に科目と金額を、減った時は貸方(右側)に科目と金額を記入します。
キャッシュ
簿記 貸し借り どっち?
左側に記載するものが借方、右側に記載するものが貸方です。 取引の要素を借方・貸方の左右に振り分け、それぞれ該当する勘定科目にあてはめて帳簿に記録する一連の作業を「仕訳」といい、経理の基本となります。
なぜ借方は左側なのか?
前半に記帳していた債権は左ページに、後半に記帳されていた債務は右ページに記帳され、やがて左右見開きのページから同一ページに記帳されるようになり、左右二分形式へと統一されていきました。 これが現在貸借対照表の中で借方が左、貸方が右に記帳される由来だと考えられます。
キャッシュ
現金に含まれるものは何ですか?
現金取引とは、現金が関わる取引を指します。
会計上の現金には通貨のほか、金融機関などですぐに換金できる流動性の高いものも含まれます。 例えば他人振出小切手(他社から受け取った他社発行の小切手)や、郵便局で購入できる定額小為替も現金の一種です。 いずれも、会計上は「現金」として処理します。
現金勘定されるものは何ですか?
現金の範囲簿記では、通貨だけでなく、以下のような通貨代用証券も「現金勘定」で処理します。 (1) 紙幣、硬貨などの通貨 (2) 他人振出の小切手(3) 預金小切手、送金小切手 (4) 郵便為替証書 (5) 利益配当金領収書(6) 支払期日の到来した公社債の利札 (7) 振替貯金払出証書
簿記 資本 なぜ右?
ワンポイント解説「貸借対照表の左と右」貸借対照表の左側である「資産」は、会社が調達した資金が今どのように運用されているかを示し、一方、右側である「負債・純資産」はその資金をどのように調達したかを表しています。 そのため、左と右の合計金額は常に一致するのです。
簿記でわかることは何ですか?
簿記とは、日々企業で行われる取引を記録し、一会計期間ごとに決算書として整理することです。 経理の仕事においてはもちろん、簿記の知識は、一般のビジネス・パーソンも理解しておいて損のない知識です。 取引先の経営状態、コスト意識、企業の財務分析など、さまざまな面において活用できます。
簿記 借方 貸方 なぜ?
語源は、複式簿記が生まれた中世イタリア。 帳簿の右側の列にお金を貸してくれている人(帳簿をつけている本人からすると借入先)を記載していたから、と言われています。 しかし、相手目線からすると、借り入れが借方、貸付が貸方ですが、本人目線からすると、貸付が借方、借り入れが貸方となってしまいます。
PLとBSの違いは何ですか?
会社の経営成績(儲け)を表す表。 ・BSは現時点での会社の状態を表すのに対して、PLは一定期間(例えば1年間)の会社の成績(売上や費用の詳細)を示します。
タンス預金は幾らまで?
日本の総世帯数は、2019年1月1日時点で5,852万7,117世帯(総務省「住民基本台帳に基づく人口、人口動態及び世帯数(平成31年1月1日現在) 」)と発表されているので、単純計算すると、1世帯あたり約8.5万円程度の「タンス預金がある」と考えられそうです。
現金過不足 どっちに合わせる?
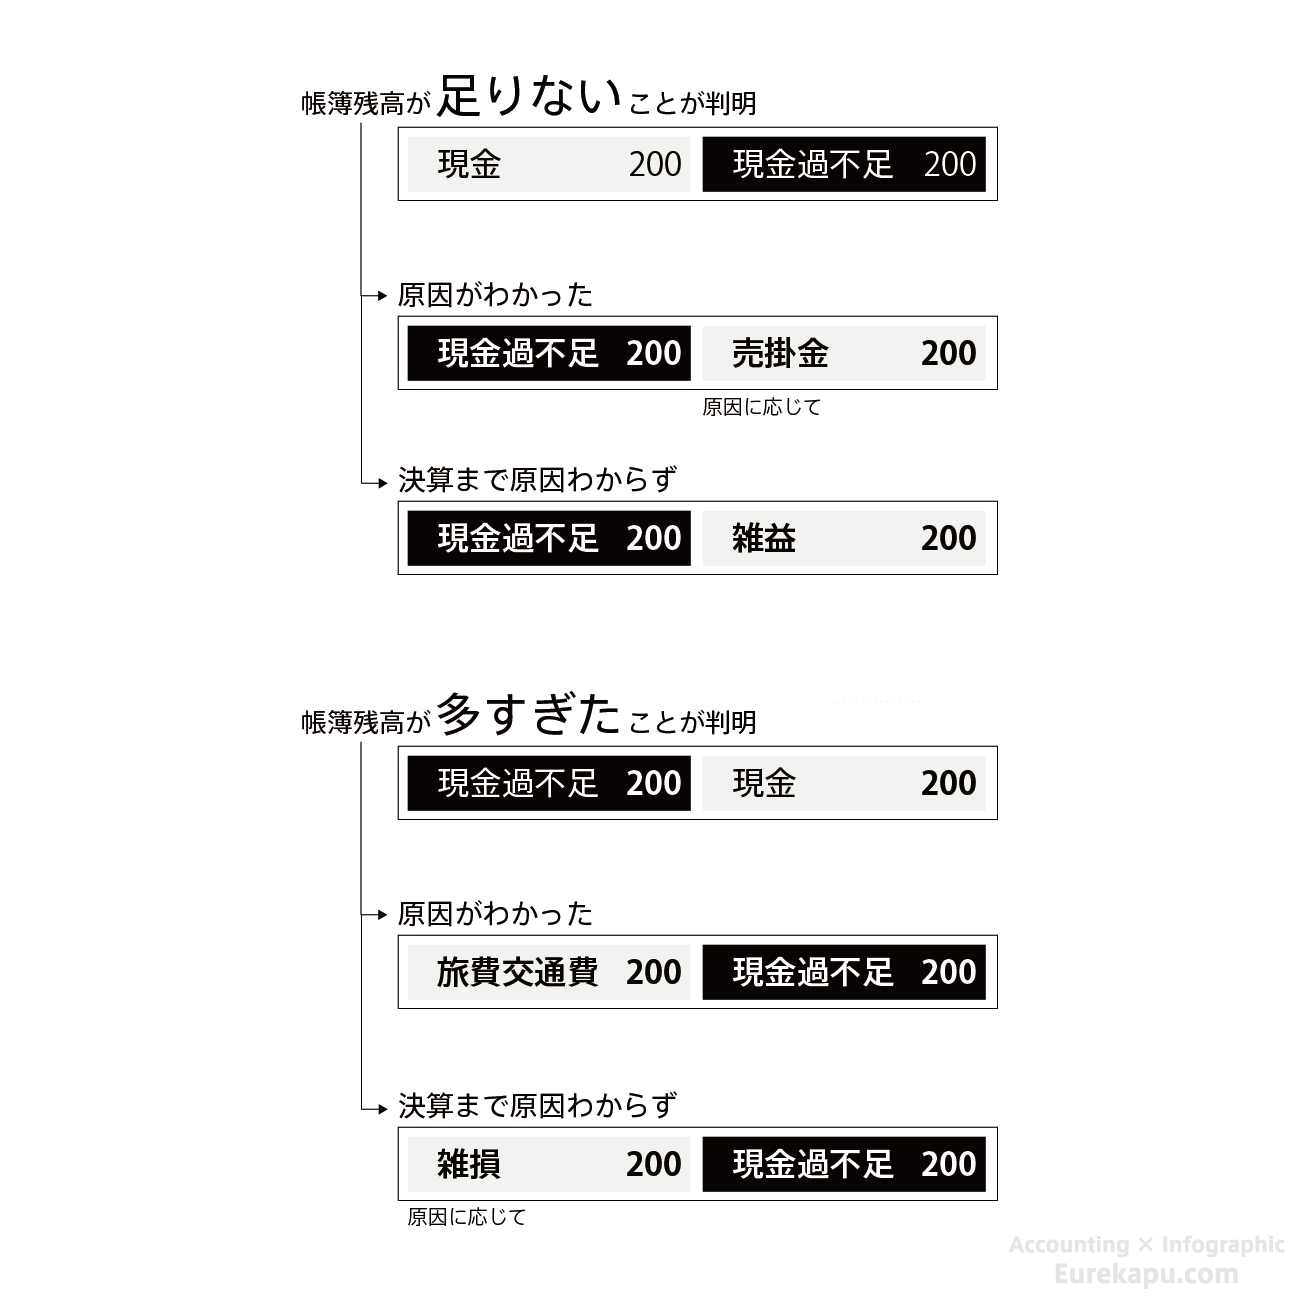
現金過不足の仕訳はどうやる? 手元の現金が少ないときは借方の勘定科目に「現金過不足」を使って、仕訳をします。 反対に現金が多いときは貸方に「現金過不足」を記載します。
銀行簿記の現金式仕訳とは?
銀行業で用いられる簿記のこと。 商業簿記同様、複式簿記の仕組みを基礎とするが、現金の収支を伴わない取引もいったん現金口座を媒介させて記録する点に特徴がある。 これを現金式仕訳とよぶ。
現金入金は貸方ですか?
「現金」は資産の科目です。 資産の科目が減ったときは、必ず「貸方」に記載します。 そのため「現金」が経費の支払いや預金への預け入れなどで減ったときは貸方に記載します。
なぜ借方と言うのか?
語源は、複式簿記が生まれた中世イタリア。 帳簿の右側の列にお金を貸してくれている人(帳簿をつけている本人からすると借入先)を記載していたから、と言われています。 しかし、相手目線からすると、借り入れが借方、貸付が貸方ですが、本人目線からすると、貸付が借方、借り入れが貸方となってしまいます。
BS なぜ同じになる?
ワンポイント解説「貸借対照表の左と右」貸借対照表の左側である「資産」は、会社が調達した資金が今どのように運用されているかを示し、一方、右側である「負債・純資産」はその資金をどのように調達したかを表しています。 そのため、左と右の合計金額は常に一致するのです。
簿記3級とはどういう意味ですか?
簿記3級は、自営業や経理の実務に役立ちます。 簿記の知識があれば、財務諸表が読めますので、 自社の経営分析 ができます。 会社経営に必要な知識も身に付くため、 日々の会計処理や毎年の確定申告など をする際にも役立ちます。
簿記を勉強する理由は何ですか?
簿記資格は、経理や業界業種関係なく抑えておきたい知識のひとつです。 それを資格という形で取得することによって、就職転職・キャリアアップ等にも役立てることができます。 日商簿記検定は、数ある検定試験の中でも認知度が高く、アピール材料となるでしょう。
借方 貸方 どっちがどっち?
具体的には、取引内容を帳簿や仕訳帳の伝票の左右に「借方」と「貸方」で分類し、勘定科目と金額を記入する作業を仕訳と呼びます。 基本的に、「借方」は左側、「貸方」は右側に記載すると決められていて、記載する勘定科目も決まっています。
BS と PL どっちが大事?
貸借対照表 BS と、損益計算書 PL、 どちらも大事です。
経営者ならば、月次の損益のデータをチェックして、どのくらいの売上だったか、利益はどのくらい出たのか、それとも赤字なのか、累計の損益も見る といったところだと思います。 PL をしっかり見ると思います。 一方 BS は、PL ほど見ないと思います。


0 Comments