
1万円未満の返還インボイスとは?
インボイス返還とは?
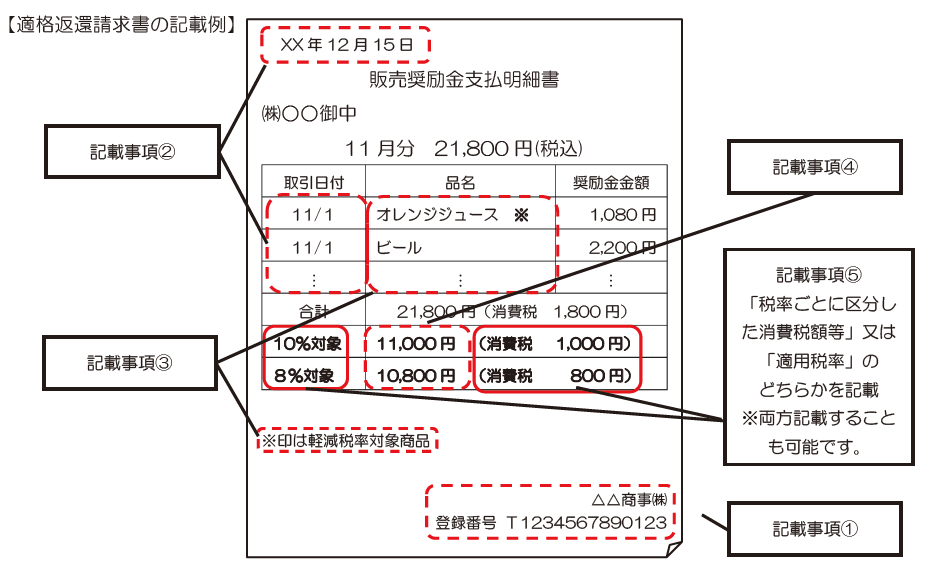
適格返還請求書とは、返品や値引きによる売上の返還を行う際、売り手が買い手に対して交付する書類を指します。 適格返還請求書は「返還インボイス」とも呼ばれます。
キャッシュ
インボイス制度 1000万以下どうなる?
納税額を正しく算出するために2023年10月1日より施行されるインボイス制度ですが、施行後はインボイス発行事業者に登録することで、売上1,000万円以下の小規模事業者や個人事業主にとって今まで無かった”納税義務”が発生することになります。
少額な返還インボイスの交付義務免除の期間は?
4.「少額な返還インボイスの交付義務免除」のポイント
〇適用対象者は、法人・個人の別や売上規模などの制限はなく、全ての企業が対象です。 〇適用期間の期限はなく、恒久的な措置です。
キャッシュ
インボイス制度に登録しないとどうなる?
インボイス制度が始まるとどうなる
インボイスを発行しないと、販売先は原則として消費税の仕入税額控除ができません。 そのため、課税事業者においては自社の税負担増に繋がるケースや、免税事業者においては取引を見直されるケースが発生する恐れがあります。 課税事業者である自社は仕入税額控除を行い、消費税を納付します。
返還インボイスは必要ですか?
1 インボイス発行事業者が国内で行った課税資産の譲渡等につき、返品や値引き、割戻しなどの売上げに係る対価の返還等を行った場合には返還インボイスの交付義務がありますが、その金額が税込1万円未満である場合には、返還インボイスの交付義務が免除されます(新消法57の4③、新消令70の9③二)。
対価の返還の消費税はいくらですか?
売上げに係る対価の返還等の金額に係る消費税額は、税込みの売上げに係る対価の返還等の金額に110分の7.8(軽減税率の適用対象となった売上げに係るものについては108分の6.24)を乗じて算出した金額となります。
インボイス制度 なぜダメ?
インボイス制度では、免税事業者から商品・サービスを仕入れた場合、インボイスの発行を受けられません。 その取引の仕入税額は還付を受けられず、控除額が減ることになります。 免税事業者からの仕入で、払い損になってしまう可能性があります。
1万円未満の課税仕入れとは?
税込1万円未満の判定単位
少額特例は税込1万円未満の課税仕入れが適用対象となります。 「税込1万円未満の課税仕入れ」に該当するか否かについては、一回の取引の課税仕入れに係る金額(税込み)が1万円未満かどうかで判定するため、課税仕入れに係る一商品ごとの金額により判定するものではありません。
少額な返還インボイスとは?
1 インボイス発行事業者が国内で行った課税資産の譲渡等につき、返品や値引き、割戻しなどの売上げに係る対価の返還等を行った場合には返還インボイスの交付義務がありますが、その金額が税込1万円未満である場合には、返還インボイスの交付義務が免除されます(新消法57の4③、新消令70の9③二)。
返還インボイス 誰が発行?
また、返還インボイスは、売り手が買い手に交付することが原則ですが、例外として、買い手が返還インボイスの記載事項を満たした「仕入明細書」を作成し、売り手の確認を受けることができれば、売り手が返還インボイスを発行しなくてもよいとされています。
インボイス制度の欠点は何ですか?
インボイス制度における最大のデメリットは、消費税の控除額が減ってしまいかねないことでしょう。 インボイス制度では、仕入税額控除の適用の条件として、適格請求書(インボイス)の保存が必須だと上述しました。
個人事業主 インボイス やらないとどうなる?
インボイス制度が導入されると、インボイスの形式で請求書を受け取らなければ、個人事業主が発行した請求書を受け取る側の事業者は、仕入税額控除が適用できなくなってしまいます。 仕入税額控除ができなくなるということはつまり、節税ができなくなるということです。
少額な返還インボイスの交付義務免除とは?
1 インボイス発行事業者が国内で行った課税資産の譲渡等につき、返品や値引き、割戻しなどの売上げに係る対価の返還等を行った場合には返還インボイスの交付義務がありますが、その金額が税込1万円未満である場合には、返還インボイスの交付義務が免除されます(新消法57の4③、新消令70の9③二)。
インボイス制度 振込手数料 どうする?
振込サービス等に係る手数料は、消費税の課税対象です。 窓口における振込手数料等にもインボイスの交付義務が生じるので、金融機関の窓口で振込等を実施した場合は、手数料に係るインボイスを受け取り、保存することが必要となります。
返金に税金はかかるのか?
返ってきた過払い金には税金はかかりません。 ただし、過払い利息の支払いを受けた場合、その金額が20万円を超える場合には、所得税が課税されます。 所得税とは、所得(もうけ)があったときに課税される税金のことです。 日本では、所得の金額が高ければ高いほど高額な所得税が課税されるという、累進課税制度が採用されています。
返金は課税売上ですか?
過去支払った経費の返金は、課税売上ではありません。 したがって、消費税の課税事業者になる要件(課税売上高1,000万円超)には影響はしません。 なお、返金を受けた年が課税事業者である場合には、返金を受けた期間の仕入れ税額控除の調整(マイナス)を行うことになります。
インボイス制度が狙うものは何ですか?
インボイス制度導入の目的は、取引の正確な消費税額と消費税率を把握することです。 令和元年10月より消費税の軽減税率が導入され、仕入税額の中に8%のものと10%のものが混在するようになりました。 正しい消費税の納税額を算出するために、商品ごとの価格と税率が記載された書類を保存することになったのです。
課税仕入れにならないものは何ですか?
税の性格上課税対象とならないもの土地の譲渡、貸付け有価証券等の譲渡、支払手段の譲渡利子、保証料、保険料など郵便切手類、印紙、商品券、プリペイドカード等の譲渡住民票の発行や、戸籍抄本の交付等の行政手数料、外国為替業務の手数料社会保険医療などの給付等一定の介護保険サービス、社会福祉事業等によるサービスの提供
不課税と非課税の違いは何ですか?
不課税は「事業の対価として受け取ったもの」は該当しませんでしたが、非課税は「事業の対価として受け取ったものでも課税されない」と判断されるものを指します。 また、非課税に該当するものは多く、経理処理をするにあたって、一般的に不課税や免税よりも処理する頻度が高いものになります。
インボイス制度 なぜひどい?
インボイス制度が「やばい」「ひどい」と言われている理由とは? インボイス制度導入は業種に関係なく、すべての事業主に影響を与えます。 特に消費税の免税事業者は仕事が減る可能性がある、税負担が増えるなどの理由から、インボイス制度はSNSをはじめさまざまなWebサイトや媒体で「やばい」「ひどい」と言われているようです。


0 Comments