
返還インボイス 誰が発行?
インボイス 誰が作成?
インボイスを作成するのは輸出者です。 請求書として使用するにしても、送り状として使用するにしても「商品などを、販売および発送する側が作成する」のが原則です。
返還インボイスは必要ですか?
1 インボイス発行事業者が国内で行った課税資産の譲渡等につき、返品や値引き、割戻しなどの売上げに係る対価の返還等を行った場合には返還インボイスの交付義務がありますが、その金額が税込1万円未満である場合には、返還インボイスの交付義務が免除されます(新消法57の4③、新消令70の9③二)。
適格返還請求書の発行要件は?
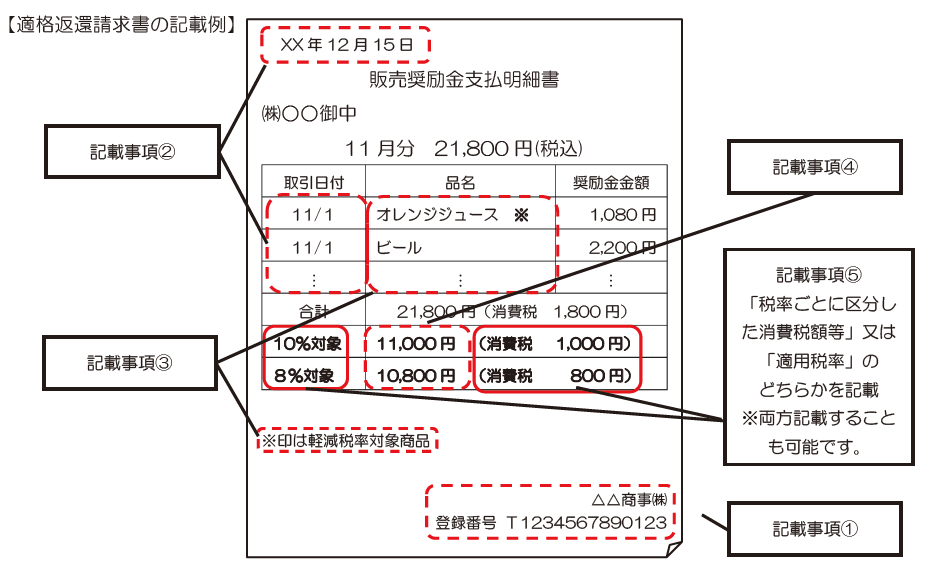
2 適格返還請求書の記載要件2.1 適格請求書発行事業者の氏名または名称2.2 登録番号2.3 売り上げに係る対価の返還等を行う年月日2.4 対価の返還等のもととなった取引を行った年月日2.5 取引の内容2.6 税率ごとに区分して合計した対価の返還等の金額(税抜き又は税込み)
キャッシュ
インボイス返還とは?
適格返還請求書とは、返品や値引きによる売上の返還を行う際、売り手が買い手に対して交付する書類を指します。 適格返還請求書は「返還インボイス」とも呼ばれます。
キャッシュ
インボイスの発行元はどこですか?
インボイスを発行するためには、納税地を所轄する税務署長に登録申請を行う必要があります(登録申請は、様々なメリットがあるe-Taxをぜひご利用ください。 なお、郵送により提出する場合の送付先は、各国税局のインボイス登録センターとなります。)。
インボイス制度 誰が困る?
インボイス制度では、消費税の課税事業者が取引先から法的に有効なインボイスを受け取れないと困ってしまいます。 したがって、インボイス制度の影響が大きいとされる事業者は課税事業者を主な取引先にしている事業者です。 影響の大きい事業者として、まず挙げられるのが飲食店です。
インボイス制度 振込手数料 どうする?
振込サービス等に係る手数料は、消費税の課税対象です。 窓口における振込手数料等にもインボイスの交付義務が生じるので、金融機関の窓口で振込等を実施した場合は、手数料に係るインボイスを受け取り、保存することが必要となります。
適格請求書 どちらが発行?
適格請求書はあらゆる事業者が自由に発行できるものではありません。 適格請求書を交付できるのは「適格請求書発行事業者」に限られます。 適格請求書発行事業者となるためには、所管の税務署に登録申請を行い、審査を受ける必要があります。 なお、登録申請を行うことができるのは課税事業者に限られるので注意しましょう。
対価の返還の消費税はいくらですか?
売上げに係る対価の返還等の金額に係る消費税額は、税込みの売上げに係る対価の返還等の金額に110分の7.8(軽減税率の適用対象となった売上げに係るものについては108分の6.24)を乗じて算出した金額となります。
インボイス制度 個人事業主 いくら?
3.インボイス制度における売上1,000万円以上の個人事業主への影響 年間課税売上が1,000万円を超える場合、適格請求書発行事業者になります。 これは個人事業主でも同じです。
インボイス制度 個人事業主 登録 しない と どうなる?
インボイス制度への登録は任意なので、個人事業主が登録する義務はありませんが、登録しないでいると課税事業者との取引が減少するおそれがあります。 そのため、事業の状況によってはインボイス制度への登録を検討しておきましょう。
インボイス制度 なぜひどい?
インボイス制度が「やばい」「ひどい」と言われている理由とは? インボイス制度導入は業種に関係なく、すべての事業主に影響を与えます。 特に消費税の免税事業者は仕事が減る可能性がある、税負担が増えるなどの理由から、インボイス制度はSNSをはじめさまざまなWebサイトや媒体で「やばい」「ひどい」と言われているようです。
インボイス制度の国の狙いは何ですか?
インボイス制度の目的
正しい消費税の納税額を算出するために、商品ごとの価格と税率が記載された書類を保存することになったのです。 また、この書類を保存することで不正やミスを防げます。
少額な返還インボイスと振込手数料の関係は?
現状はあくまで「見直し案」ですが、1万円未満の少額な値引きである場合返還インボイスの発行を不要とすることが想定されています。 したがって、振込手数料が1万円以下であれば、現行通りに振込手数料を値引きとして処理した場合でも、返還インボイスを発行する必要はなくなるといえます。
振込手数料 どちらが負担 インボイス?
インボイスにおいて売り手が振込手数料を負担する際、 売上値引きとして処理する方法が一般的 です。 手数料を商品やサービスの販売価格から差し引くことで、買い手が支払う額は変わらず、売り手が手数料を負担した形となります。
適格返還請求書 誰が発行?
※ 適格返還請求書は、売手が買手に交付することが原則となります。 この点、買手が適格返還請 求書の必要事項を記載した「仕入明細書」を作成し、売手の確認を受けるのであれば、売手の適 格返還請求書の交付は不要となります。
インボイス 発行しないとどうなる?
インボイス制度が始まるとどうなる
仕入先からインボイスを入手できないと、自社は仕入税額控除ができません。 そのため、自社の税負担の増加につながる可能性があります。 ただし、簡易課税制度(※2)を選択している場合には、みなし仕入率に基づき仕入税額控除の計算をしますので、自社の税負担は増加しません。
返金は課税売上ですか?
過去支払った経費の返金は、課税売上ではありません。 したがって、消費税の課税事業者になる要件(課税売上高1,000万円超)には影響はしません。 なお、返金を受けた年が課税事業者である場合には、返金を受けた期間の仕入れ税額控除の調整(マイナス)を行うことになります。
返金に税金はかかるのか?
返ってきた過払い金には税金はかかりません。 ただし、過払い利息の支払いを受けた場合、その金額が20万円を超える場合には、所得税が課税されます。 所得税とは、所得(もうけ)があったときに課税される税金のことです。 日本では、所得の金額が高ければ高いほど高額な所得税が課税されるという、累進課税制度が採用されています。
個人事業主 インボイス やらないとどうなる?
インボイス制度が導入されると、インボイスの形式で請求書を受け取らなければ、個人事業主が発行した請求書を受け取る側の事業者は、仕入税額控除が適用できなくなってしまいます。 仕入税額控除ができなくなるということはつまり、節税ができなくなるということです。


0 Comments