
BNPLのリスクは?
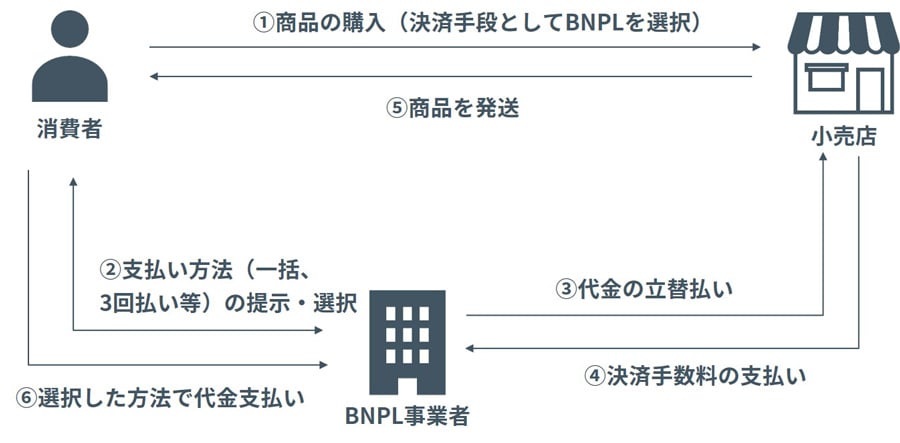
後払いの問題点は何ですか?
消費者が後払いを利用するデメリット
支払方法によっては、期日までにコンビニエンスストアやATMなどに足を運ぶ必要が出てきます。 支払いに必要な払込用紙を自宅に忘れた、入金情報のメールが見つからないなどの理由で、支払いがどんどん遅れてしまう可能性があります。 支払いに手間がかかることを煩わしく感じる人もいるでしょう。
bnplの分割手数料はいくらですか?
BNPLは従来の分割払いとは異なり、クレジットカードが必要なく、手数料もほとんどの場合はかかりません。 利用のしやすさはもとより、高額な商品でも分割して支払えることから、欧米では若年層を中心に人気を集めています。
キャッシュ
BNPLの上限金額はいくらですか?
BNPLとファクタリングの違い一覧表
| ファクタリング | |
|---|---|
| 金額 | 上限なし (PAYTODAYの場合:10~5,000万円) |
| 利用できる債権の種類 | 取引先への売掛債権や建設請負債権など、大部分の売掛債権の取り扱いが可能可 |
| 割賦販売法の規制 | 受けない |
| 債権回収者 | 譲渡会社(2社間ファクタリングの場合) |
キャッシュ
NP後払いの危険性は?
NP後払いの支払い期限を過ぎてしまうと起こるリスク・ペナルティ NP後払いの支払い期限が過ぎてしまうと、ペナルティが発生します。 まずは、NP後払いが一時的に利用できなくなるだけでなく、他社の後払いサービスも利用できません。 また、NP後払いを滞納した時は、遅延損害金を支払う義務があります。
なぜ後払いを勧めるのか?
一方で、後払いを利用する理由の60.9%が「支払うタイミングを調整できるから」。 さらに「利用金額を把握しやすいから」(34.8%)、「支払いの見通しを立てやすい」(30.4%)など、利用と支払いの管理がしやすい点をメリットとして挙げている。
後払い 何がいい?
購入者が後払い決済をするメリット・デメリット
お店が後払いサービスを導入することには、購入者にとっても多くのメリットをもたらせてくれます。 購入者のメリットは、クレジットカード情報等の入力の不安を払拭できる・商品(実物)を見てから支払いができる・手元にお金がなくても買い物ができる、の3つです。
分割払い 何回まで無料?
分割払いとは、クレジットカードの利用料金を複数回に分けて支払う方法です。 一般的には分割回数が1回、2回目までは手数料なしで、3回以上からで、手数料が発生する支払い方のことを指します。
なんで後払いにさせたい?
一方で、後払いを利用する理由の60.9%が「支払うタイミングを調整できるから」。 さらに「利用金額を把握しやすいから」(34.8%)、「支払いの見通しを立てやすい」(30.4%)など、利用と支払いの管理がしやすい点をメリットとして挙げている。
BNPLとクレジットカードの違いは何ですか?
クレジットカードでは、カード作成時の与信審査の段階で利用限度額が決まります。 一方、BNPLでは当初は少額の利用のみが認められ、その後の返済実績に応じて利用限度額が増えていく仕組みです。
NP後払いの注意点は?
NP後払いは便利ですが、14日以内に支払いを行う必要があるという点に注意しなければなりませんね。 支払いはコンビニエンスストアや郵便局、銀行で行えます。 また、LINE Payを使って支払うことも可能です。 コンビニエンスストアやLINE Payなら24時間いつでも支払いできます。
NP後払いは便利ですか?
NP後払いは、お買い物の都度、現金で支払うため、使いすぎの心配がなく節約につながります。 クレジットカードを持っていない方や、カード情報の漏洩が不安という方にも便利な支払方法ですね。 NP後払いを利用すると、200円につき1ポイントの『フフルルポイント』が貯まります。
PayPayの利点と欠点は何ですか?
4つ紹介します。デメリット①:還元率が高いとはいえないデメリット②:他の方法を併用しての支払いはNG.デメリット③:本人認証をしないと利用可能金額は5,000円デメリット④:使い過ぎて後悔する可能性はあるメリット①:使える店舗が多く拡大中メリット②:クーポンが毎週発行されてお得メリット④:友人間での送金に便利
PayPay なぜ後払いさせたがる?
1つ目のPayPayあと払いを利用するメリットは、チャージが不要という点です。 QRコード決済アプリの場合、残高が不足していると支払いができないため、事前にチャージしておく必要がありました。 一方でPayPayあと払いは、当月の利用額を翌月にまとめて支払うため、買い物時に残高がなくても問題ありません。
PayPay後払いの欠点は何ですか?
チャージが不要」「ポイントが貯まる」といった点に魅力があります。 ただし、「審査が終わるまでに時間がかかる」「リボ払いにすると手数料が発生する」といったデメリットも発生するため注意が必要です。
クレジットカード 最高何回払い?
最大24~36回を上限とするケースが多いです。 クレジットカード会社やカードの種類によって異なるため、利用前に確認しておきましょう。
なぜ分割払いするのか?
分割払いのメリットは、分割して支払えるため、1回の支払額を低く抑えられることです。 高額な商品を購入する場合でも、無理なく支払うことができます。 また、支払回数を選べるため、支払期間が明確になり、支出の管理もしやすくなるでしょう。
後払いの客層は?
年代別・性別に表を見比べると、50代以上の女性では、コンビニなど後払いの比率が高くなります。 29歳以下の女性では、コンビニが41.3%に対して、50代では54.5%、60代では51.3%にも。 ちなみに男性シニアでは、郵便振替の利用率が高く、70代男性では、46.4%にものぼるようです。
後払い なぜ流行る?
一方で、後払いを利用する理由の60.9%が「支払うタイミングを調整できるから」。 さらに「利用金額を把握しやすいから」(34.8%)、「支払いの見通しを立てやすい」(30.4%)など、利用と支払いの管理がしやすい点をメリットとして挙げている。
BNPLの特徴は?
クレジットカードも広義の後払いといえるが、BNPLという場合、クレジットカードの与信情報を利用せずに独自のスコアを用いてユーザーに対してより手軽な後払いサービスを提供している事業を指すことが多い。 BNPLの特徴としてクレジットカードのような厳しい信用調査がなく、アカウント開設が簡単な場合が多いことが挙げられる。
NP払いのデメリットは?
【デメリット】支払期限を忘れてしまう支払い猶予は購入後約2週間しかない後払い手数料はかかってしまう未成年者でも使えてしまう支払期限を過ぎてしまうとブラックリスト入りしてしまう支払いを長期間忘れていると裁判になってしまう


0 Comments