
積立NISA 年40万 20年後 いくら?
積立NISA 20年後 いくら?
つみたてNISAで得られる利益は「積立金額×運用年数×年利」で計算ができます。 例えば毎月の積立金額が2万円、運用年数20年、年利3%で運用した場合、約656.6万円を積み立てることができます。
キャッシュ
積立NISAの最終金額はいくらですか?
2024年以降、新しいNISAの上限金額はどうなるのか
| 現行 | ||
|---|---|---|
| 制度期間 | 2014~2023年 | 2018~2042年 |
| 非課税期間 | 5年間 | 20年間 |
| 年間の投資上限額 | 120万円 | 40万円 |
| 非課税保有限度額(総枠) | 600万円 | 800万円 |
キャッシュ
積立ニーサ20年満額とは?
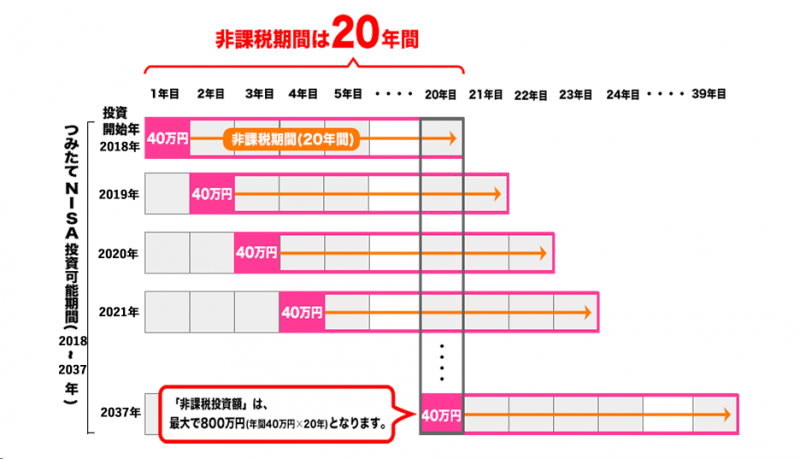
1-1.つみたてNISAの「上限額」は年40万円・「上限期間」は20年間 「つみたてNISA」は、特に少額からの長期・積立・分散投資を支援するために2018年から始まった非課税制度です。 つみたてNISAを利用して投資信託等の積立買付を行えば、その運用益はすべて非課税になります。
キャッシュ
積立NISA どれだけ増えた?
「つみたてNISA」で日本株を毎月1万円積み立てていき複利で運用した場合、20年後の資産(元本+利益)は約301万円になります。 さらに、先進国株式では約338万円、世界株式なら約403万円になる計算です。 いずれも、元本の240万円に比べると大きく増えています。
積立ニーサ 20年後 どのくらい増える?
雪だるま式に増える複利は、想定利回りが高いほど将来の資産が大きくなります。 例えば、元金100万円を想定利回り3%と5%で運用した場合、10年後は3%の場合は約134万円、5%の場合は約162万円に増えます。 さらに、20年後には3%の場合は約180万円、5%は約265万円になります。
積立 NISA 20年経ったらどうなるの?
つみたてNISAの非課税期間は投資から20年後に終わりますが、20年経過後も課税口座に移して投資を続けることができます。 慌てずに対応しましょう。 イオン銀行のつみたてNISAでは、20本の投資信託から選んで非課税での積立投資ができます。
積立NISAは満額やるべきですか?
限度額上限まで積み立てることで、非課税枠を最高効率で利用することができます。 2つ目のメリットは、投資効率が最大になる点です。 掛金が満額であれば長期的な投資効率が最大になり、少ない金額の何倍も大きい利益を得ることができます。 3つ目のメリットは、リターンが大きい点です。
積立NISAの月額平均はいくらですか?
つみたてNISAの積立金額の平均は「月約1.2万円(2022年)」
積立NISA 満額 月いくら?
2024年から、新しい積立NISAがスタートしています。
新しい積立NISAは年間上限120万円で、1月当たり最大10万円まで積立投資できます。 しかし、月々10万円を継続的に投資に回し続けることは難しいと考える方もいるのではないでしょうか。
ニーサ 一年でどれくらい増える?
まとめ:つみたてNISAはなるべく早く始めて利益を増やそう
例えば、年間40万円を20年間積み立てると800万円になります。 これを年利3%で同じ条件で運用すると、約1083万円まで増えます。 また、年利6%で運用した場合は約1524万円まで増やすことができます。
積立NISA 何年寝かせる?
つみたてNISAの非課税期間は最長20年間なので、20年が経過したら、他の方法で資産を運用する必要があります。 もし20年後に暴落していた場合は非課税期間が終了した分からこまめに引き出し、投資信託を選定し直して再運用するか、iDeCoへの移管も検討しましょう。
新NISA 月いくら積み立てる?
現行NISA制度でつみたてNISAを利用している方は、毎月およそ33,333円を積み立てると年間上限投資額である40万円を使える計算です。 それが新NISA制度では、毎月最大10万円を積み立てることができます。
積立NISAの毎月の上限はいくらですか?
現行のつみたてNISAでは年間40万円を上限に、月々3.3万円投資することができます。 ただし、金融機関によって毎月積立できる最低積立金額や単位が異なります。 100円以上1円単位で柔軟に設定できるところもあれば、1000円以上1000円単位で設定する金融機関もあります。
NISA は 元本割れしますか?
NISA制度は、投資信託など金融商品を活用した制度であり、元本割れリスクがあります。 リスクを抑えて運用するためには、運用の目的や目標金額を決めて成長資産に長期運用することを心がけましょう。
2023年に買ったニーサはどうなる?
現在、一般NISAは2023年までの制度とされていますので、金融商品の購入を行うことができるのは2023年までです。2023年中に購入した金融商品についても5年間(2027年まで)非課税で保有することができます。
2023年のNISAはどうなる?
2023年までに積立てた分は20年間非課税
ところが、2024年から「新しいNISA」が始まることになり、これまでの「つみたてNISA」は2023年で終了することになりました(ただし、2024年以降も「新しいNISA」口座で、非課税で投資信託の積立ができます。
NISAの生涯上限額はいくらですか?
新制度では、一生涯にわたる非課税限度額が1,800万円に設定されます。
ニーサの税金の落とし穴は?
NISAの落とし穴1:5年経過後のロールオーバー
NISAの非課税期間は最長5年間です。 5年が経過した後は、課税される口座に資産を移すか、資産を売却するか、翌年のNISA非課税枠に資産を移せる「ロールオーバー」と呼ばれる制度を利用するかのいずれかを選択することになります。
積立NISA 2024年以降 どうすればいい?
A:つみたてNISAは継続可能、成長投資枠では投資不可の商品も 現行NISAでつみたてNISAを利用している場合、同じ金融機関で2024年以降に新しいNISAの取引をするなら、原則的には同じ商品を継続して積み立てられるでしょう。 つみたてNISAで投資できるのは、金融庁が指定した投資信託やETFに限定されています。
2023年 ニーサ 積立ニーサ どっち?
2023年にどちらのNISAを選ぶか迷っている方はつみたてNISAを選ぶのがいいでしょう。 なぜなら、つみたてNISAは投資初心者でも失敗するリスクが低いからです。 広く分散してリスクを抑えた投資先でも、5年の運用期間では元本割れをするリスクがあります。 迷ってつみたてNISAを活用しない方が機会損失につながります。


0 Comments