
いくら稼げば扶養から外れても 得か?
扶養から外れるにはいくら稼げばいい?
加入している健康保険によって若干の違いはあるものの、130万円を1ヶ月あたりに換算した「月額10万8000円」を超えることが一つの目安となります。 3ヶ月続けて10万8000円を超えた時などは「年収130万円を超える見込み」と判断され、扶養から外れる手続きが発生するのです。
キャッシュ
103万円と130万円 どっちが得?
Q:扶養内で働くなら103万・130万円どちらがお得? 103~130万円で稼ぐと、住民税や所得税などが差し引かれ、結果的に103万円稼いだときよりも手取りが少なくなります。 ただし、厚生年金への加入によって、将来の年金支給額が増えるといった点も考慮すると、手取りが少ないからといって一概に損とは言い切れません。
一度扶養から外れると戻れない?
社会保険の扶養については「扶養に入ろうとする時点以降の年間の見込み収入額」で判定されます。 したがって、社会保険の扶養から外れても、今後1年間で年収130万円未満であると見込める場合は、ふたたび社会保険の扶養に入る条件を満たすので、扶養に戻ることができます(加入している保険組合が判定することになります)。
103万と106万 どちらが得?
数字は近いですが、103万円と106万円の壁はまったく別のものです。 106万円は社会保険の壁ですが、103万円は税金の壁です。 年収が103万円を超えると、所得税の支払いが必要になります。 106万円の壁を超えると所得税や住民税、厚生年金、健康保険のすべてを支払わなければいけなくなる可能性があります。
扶養外れる いくらなら損しない?
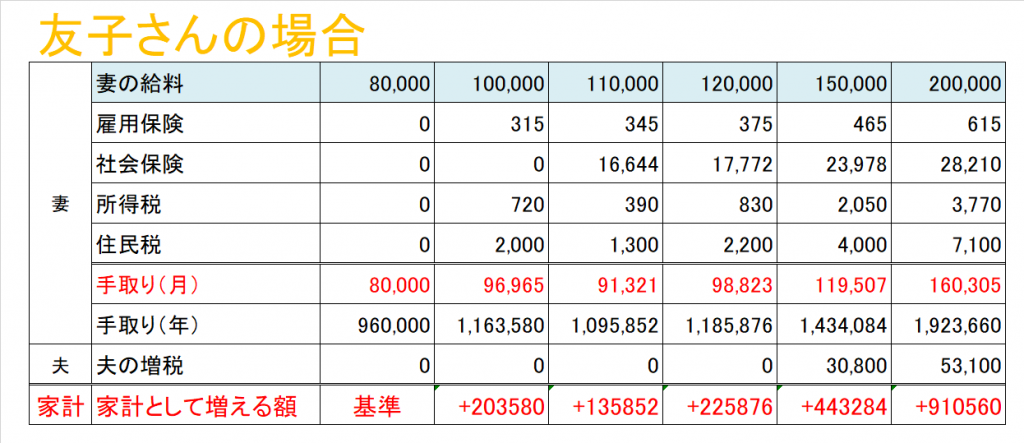
扶養を外れるメリット①家計に余裕が生まれる【年収160万円超えなら損しない】 年収が160万円以上なら、税金や社会保険料を支払っても手取り収入が増えるため家計の助けになります。 ただし、年収130万円をわずかに上回るだけなら社会保険料の負担を考えると年収129万円に抑えたほうがお得です。
扶養から外れて国民健康保険 いくら?
健康保険で、「親の扶養」の基準を超えたのであれば、国民健康保険に加入し、保険料を払っていく必要があります。 月収10万円弱であれば、保険料は月額4,500~5,000円程度と思われます。 年金については国民年金で、今までと変わりありません。
103万の壁 なくなる いつから?
2022年10月以降は、従業員101人以上の会社で働いている場合、年収が106万円以上あれば社会保険に加入するようになります。 さらに2024年にはその対象が、従業員数51人以上の会社に広がる予定です。 配偶者の扶養の範囲内で働きたい人は、103万円の壁に続いて、106万円の壁を意識する必要性が高まってきています。
一番得する年収の税金はいくらですか?
1番お得な年収は600万円~700万円
結論としては、税率でお得なのは600万円~700万円ほどの年収です。 この年収であれば税率は20%と23%になっていますが、ほとんど変わりません。 そして、手取り金額もそれなりにもらえるため、ある程度納得することができるはずです。
扶養内と扶養外 どっちがいい?
扶養内と扶養外のどちらがお得なるのかについては、どう働きたいのかで異なります。 「とにかく世帯収入を増やしたい」場合には、扶養外で上限なしに働くことでかなうでしょう。 反対に、「できるだけ働かずに手取りを多くしたい」場合は、税金と社会保険料を支払わずに済む扶養内が、労力は最少で収入を最大にできる方法です。
パートいくら稼げば損しない?
扶養外れるなら月にいくら稼げば損しない? 社会保険の扶養を抜けて働くなら140万~150万以上(月収約12.5万)稼ぐのがオススメ。 あまり稼ぐつもりが無いなら扶養内で働いたほうが良い。 ※一番損する年収は130万を少し超えるくらいの金額。130万くらいだと社会保険料がかかって手取りが減ってしまう。
年収いくらが1番お得?
1番お得な年収は600万円~700万円
結論としては、税率でお得なのは600万円~700万円ほどの年収です。 この年収であれば税率は20%と23%になっていますが、ほとんど変わりません。 そして、手取り金額もそれなりにもらえるため、ある程度納得することができるはずです。
扶養を抜けて働く いくら以上?
年収が103万円を超えると、扶養者が配偶者控除を受けられなくなります。 38万円の配偶者控除が適用されなくなるのです。 実際は、103万円を超えてから年収150万円までは同額の配偶者特別控除があるため、扶養者の住民税と所得税の負担額には影響しません。
パート収入いくらまでが得?
ここまで説明したようにパート主婦のお得な年収は120万円以上130万円未満となります。 ※年収130万円未満は扶養に入った方がいい年収といえます。 また、社会保険の扶養を外れても手取りを減らさず、損しないようにしたいなら150万円以上稼ぐことをオススメします。
コスパ最強の年収はいくらですか?
各種控除や家族構成によって多少異なりますが、一般的には「年収600万円前後」が、もっともコスパの良い年収帯といえます。
扶養を外れるデメリットは?
さらに「130万円の壁」を超えると社会保険上の扶養から外れるため、自ら国民健康保険や国民年金、勤め先の社会保険に加入しなければいけません。 年収が130万円を超えると保険料の納付が発生するため、130万円未満で働いている場合よりも、負担が大きくなってしまうケースがあるのです。
扶養外で働くデメリットは?
扶養から外れると、次の3つのデメリットがあります。扶養されていた人が住民税や所得税を支払わないといけない扶養していた人の節税効果がなくなる扶養されていた人に社会保険料を負担する義務が生じる
扶養から外れる 何月がいい?
社会保険の扶養は1月から12月までの年間収入が130万円を超えると外れてしまいます。 社会保険の扶養から外れた場合には、世帯主が勤める企業に扶養者が減ることを伝える申請を行い、被扶養者だった方は区役所で保険加入の手続きが必要です。
年収いくらが一番幸せ?
お金と幸福の関連性についての研究は、これまで繰り返し行われてきた。 世界的に有名なのは、ノーベル賞受賞者のダニエル・カーネマン名誉教授が2010年に発表した「幸福度が最も高い年収は7万5,000ドル(約786万円、1ドル=104.8円で試算。 以下同)」という研究結果だ。
扶養を抜けるメリットは?
扶養から外れると、結果的には今まで扶養に入っていた人の社会保険の保障が手厚くなり、老後の年金が増える可能性があります。 扶養されている場合、社会保険料の負担はないですが、老後に受け取れる年金は国民年金のみです。 扶養から外れた後は自分で社会保険料を負担する必要があります。
扶養から抜けるメリットは?
扶養から外れると、結果的には今まで扶養に入っていた人の社会保険の保障が手厚くなり、老後の年金が増える可能性があります。 扶養されている場合、社会保険料の負担はないですが、老後に受け取れる年金は国民年金のみです。 扶養から外れた後は自分で社会保険料を負担する必要があります。


0 Comments