
NISAでどれくらい儲かる?
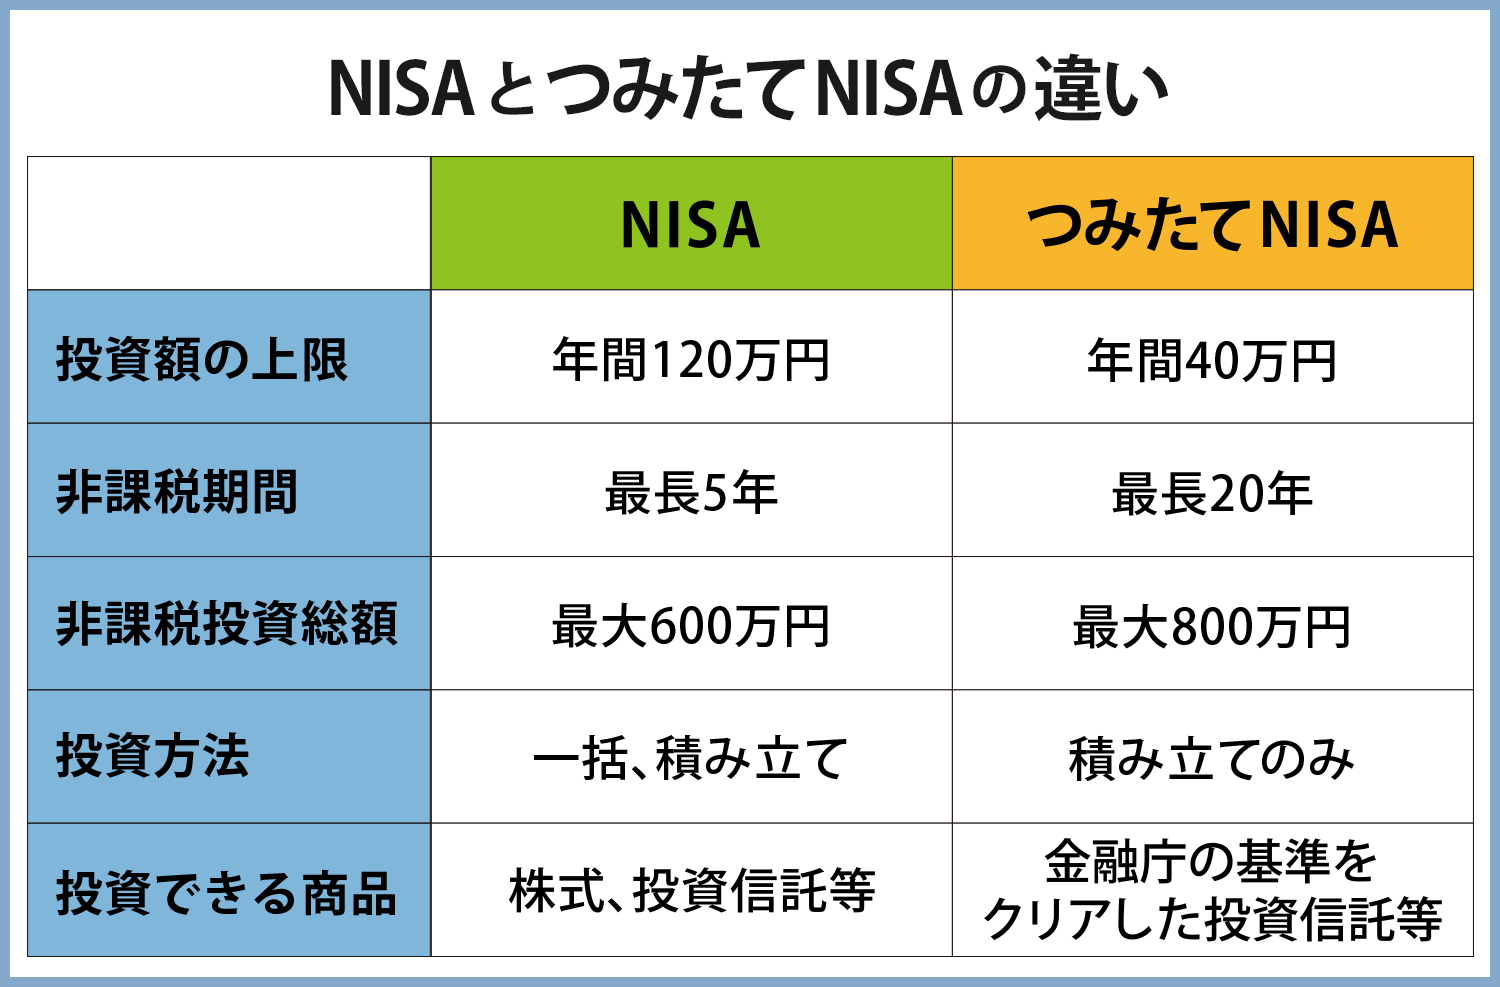
積立NISA どれくらい儲かる?
つみたてNISAの場合、運用益がリターンになるでしょう。
しかし、20年間保有した場合の収益率は、2~8%のリターンに収まることがわかりました。 リターンが2%あれば、例えば毎月1万円を20年間積み立てたとして、20年後には54.8万円の利益が出ます。
積立NISA 一年でどれくらい増える?
まとめ:つみたてNISAはなるべく早く始めて利益を増やそう
例えば、年間40万円を20年間積み立てると800万円になります。 これを年利3%で同じ条件で運用すると、約1083万円まで増えます。 また、年利6%で運用した場合は約1524万円まで増やすことができます。
キャッシュ
積立NISA 10年後 いくらになる?
表によると、利回り3%で10年間運用できると運用益の合計は約19万7000円になります。 つみたてNISAの運用益は非課税なので、全額を受け取れます。
NISA は 元本割れしますか?
NISA制度は、投資信託など金融商品を活用した制度であり、元本割れリスクがあります。 リスクを抑えて運用するためには、運用の目的や目標金額を決めて成長資産に長期運用することを心がけましょう。
NISA 5年後はどうなる?
5年間の非課税期間が終わったら、口座内の金融商品を①翌年の非課税投資枠に移すか、②課税口座に移すか、又は、③売却することを選択することができます。 1年の非課税投資枠の未使用分は、翌年以降に繰り越せません。
積立NISA 満額 月いくら?
つみたてNISAの上限額は月約3.3万円/年間40万円 つみたてNISAとは、2018年1月から開始された、少額から長期積立や分散投資ができる非課税制度です。 2023年末までの現行制度では毎年最大40万円までの新規投資額を上限に、月に3.3万円までの投資が可能、非課税期間は20年間です。
NISA 20年後 いくらになる?
20年後のつみたてNISAの利益は85万1,953円、積立合計金額は800万円になり、つみたてNISAで885万1,953円の資産を用意できます。 つみたてNISAによる非課税メリットは、利益の85万1,953円にかかる20.315%の税金が非課税になるため、17万3,074円です。
積立NISAは満額やるべきですか?
限度額上限まで積み立てることで、非課税枠を最高効率で利用することができます。 2つ目のメリットは、投資効率が最大になる点です。 掛金が満額であれば長期的な投資効率が最大になり、少ない金額の何倍も大きい利益を得ることができます。 3つ目のメリットは、リターンが大きい点です。
ニーサの税金の落とし穴は?
NISAの落とし穴1:5年経過後のロールオーバー
NISAの非課税期間は最長5年間です。 5年が経過した後は、課税される口座に資産を移すか、資産を売却するか、翌年のNISA非課税枠に資産を移せる「ロールオーバー」と呼ばれる制度を利用するかのいずれかを選択することになります。
積立NISAがダメな理由は何ですか?
つみたてNISAは少額で長期にわたって資産を運用する制度なので、すぐにお金が増える投資方法ではありません。 一般的に少額から始める分散投資は、最初の数年間から十年くらいは投資額の合計も少ない状態です。 そのため、複利効果が十分に発揮されず、増えている実感を得にくいかもしれません。
2023年に買ったニーサはどうなる?
現在、一般NISAは2023年までの制度とされていますので、金融商品の購入を行うことができるのは2023年までです。2023年中に購入した金融商品についても5年間(2027年まで)非課税で保有することができます。
NISAは何度も売り買いしていいのか?
NISA口座で売却した後に、非課税投資枠を再度利用することはできますか? NISA口座で投資期間内であっても、一度、売却した投資枠を再度利用することはできません。
積立NISA どのくらいの人がやってる?
総務省の「人口推計」(2022年1月1日時点確定値)によると、20歳以上の日本人の人口は約1億265万人ですから、「つみたてNISA利用率」は518万件÷1億265万人=約5%に過ぎないのです。
NISA 120万円 どういうこと?
2014年からスタートしたのがNISA(少額投資非課税制度)。 これは、1人あたり年間120万円の投資額について、最長5年間の保有が可能で、どんなに儲かっても値上がり益と配当の税金(20.315%)がゼロになるという制度だ。
新ニーサいくら入れる?
新しいNISAのポイント
・年間投資枠の拡大(つみたて投資枠:年間120万円、成長投資枠:年間240万円、合計最大年間360万円まで投資が可能。) ・非課税保有限度額は、全体で1,800万円。( 成長投資枠は、1,200万円。 また、枠の再利用が可能。)
NISA いくらから始められる?
つみたてNISAは、投資初心者のために考案された制度です。 1,000円からの少額投資が可能で、運用益に税金がかからないなどのメリットがあるため、資産運用の形式としてはかなりやさしい設計になっています。
NISAの弱点は何ですか?
NISA制度のデメリットはNISA口座内で発生した利益or損失と、他の口座(特定/一般)で発生した利益or損失とを、損益通算できないことです。 また、損失の繰越控除もできません。
NISA 2024年以降 どうなる?
詳しくは「2024年から始まる「新NISA」は何が変わる?」 を参照してください)。 これにより、2024年以降は現在の「つみたてNISA」口座は使えなくなります。 つまり、2023年は「つみたてNISA」を使える最後の年です。
NISAの欠点は何ですか?
NISAのメリットは、運用益が非課税で確定申告も不要、購入回数に上限がない、ロールオーバーが可能(一般NISAのみ)なことです。 一方、デメリットは、元本割れの可能性があること、損益通算ができないこと、新規での投資が必要なこと、1つの口座しか持てないことがあげられます。
ニーサ 国民の何割?
金融庁の統計によるNISA利用者の割合
2022年3月末時点で、NISA口座は1779万口座となっている。 前提として、NISA口座は1人1口座しか開設できない。 そのため、国民の7人に1人がNISA口座を保有している計算となる。


0 Comments