
与信枠の決め方は?
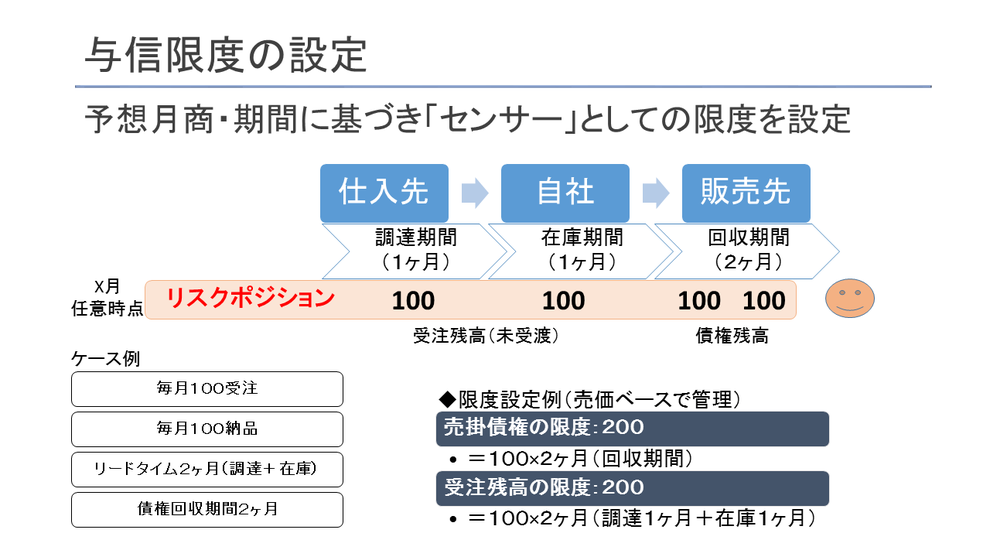
与信枠の計算方法は?
自社の純資産を基準とした与信限度額は、以下の計算式で算出できます。信限度額= 自社純資産× 一定割合× 格付けウェイト与信限度額= 自社売上債権× 一定割合× 格付けウェイト与信限度額= 仕入債権(推定)× 一定割合× 格付けウェイト
キャッシュ
与信枠の金額はいくらですか?
与信限度額とは、得意先の倒産に備えて、得意先ごとに定めた総債権額の上限のこと。 原則として、これを超えた取引はしないという仕組み。 どの範囲までを与信限度額とするかは企業によって異なるが、一般的には、総債権額とするところが多い。 特に、近年は、不良債権防止のため、与信枠を設定する企業が増えつつある。
与信枠の考え方は?
与信限度額とは、取引相手先ごとに定めた売掛金や受取手形など債権の上限額のことを指し、「与信枠」と呼ばれることもあります。 原則として与信限度額には有効期限があり、期限内に設定された与信限度額を超過してしまう場合は、それ以降の取引を行うことができなくなります。
キャッシュ
与信 何を見る?
代表的なものとして、「代表者の分析」「株主と背景」「企業の風評」が挙げられます。 他にも商品とその業界について調べることなど、さまざまな事柄が定性分析には含まれています。 代表者の分析は可能であれば面談を行い、代表者の能力、特に経理・財務の数字の理解能力や人柄、生活ぶり、性格などを評価します。
キャッシュ
与信限度額は税込みですか?
与信限度額は与信枠ともいわれ、取引先ごとに定めた総債権の上限金額を表します。 なお、債権(売掛金等)は税込みのため与信限度額は税込金額で設定することが一般的ですが、税抜きで設定しているケースも見られます。
与信限度額の有効期限は?
与信限度の期限は、最長1年間とするのが一般的です。 見直し時期は、取引先から決算書を取得することができる時期を勘案し、決算期の6ヵ月以内で設定することが適当です。 集中管理対象の取引先は決算期の3ヵ月以内に見直す、年2回見直すなどで、管理レベルを上げることもできます。
与信審査 どうやって?
与信審査・判断取引先の信用調査収集した情報をもとに、「定量分析」「定性分析」「商流分析」を行います。 定量分析取引の可否分析の結果を評価し、取引の可否を判断します。 評価方法には絶対評価と相対評価の2種類があります。与信枠の設定与信枠(与信限度額)を取引先ごとに設定します。
与信審査とは何ですか?
「与信審査」とは、取引先の返済能力などの信用度を審査することです。 企業と掛け取引を行うにあたって、取引先の倒産等によって売掛金などの債権が回収できずに損失を被る可能性がありますので、そういった事態を最大限回避するために、あらかじめその取引先にどれだけの債権を認めるかを判断するために行います。
与信調査と信用調査の違いは何ですか?
与信調査とは、企業が新たな取引を始める際に、取引予定の相手企業が信用できる企業かどうかを調査するもので、信用調査とも言います。 調査内容は、主に支払い能力の有無や経営状態などについてですが、金銭的な信用の他にも経営者や役員に対する調査や資産状況・財務に対する調査が含まれることがあります。
与信限度額と余力の関係は?
与信限度額とは、取引先ごとに定められる債権額の限度です。 債権額とは未回収の売上額、与信の余力は「与信限度額-現在の債権額」と考えましょう。
与信限度額超過の対応方法は?
与信限度超過の解消方法としては、与信限度の増額か債権の圧縮かを実施することとなります。 債権の増加が不自然でなく、取引先の信用力を分析して問題がないと判断できる場合には与信限度の増額を、そうでない場合は債権額の圧縮を選択します。 債権を圧縮する場合は、債権の圧縮時期とその方法を検討し、計画を立てて実施します。
与信審査完了とはどういう意味ですか?
与信審査完了 / credit_exam_completed
決済サービス側にて与信審査が通った状態(仮売上)です。
与信の手順は?
与信管理の手順STEP1:取引先の信用調査をする 取引先について情報を集め、信用できる取引先であるかを調査します。STEP2:取引の可否を判断する 取引先が信用できる会社か、取引をしてよいかを判断します。STEP3:与信枠を設定するSTEP4:月末時点の売上債権残高と与信枠を比較する
与信審査の仕事内容は?
銀行の専門職として高い評価を受けるポジションに与信審査業務があります。 融資を希望する企業に対し信用を供与するため、実行をする前に決算書などの財務データを元に、企業の信用力や安全性を様々な角度から検証していく業務です。 与信審査によって、最終的に融資実行を行うかどうか判断します。
後払い 審査 通らない なぜ?
はっきりとした理由はおしえてくれませんが通常NP後払い審査に落ちる場合は下記の理由が考えられます。 お支払いの確認が取れていない(未払い)の取引がある 。 以前の支払いを済ませた後2-3営業日経過していない。 入金をしてから登録確認まで2-3日かかるようです。
与信調査の点数は?
<9>クレディセイフの与信調査(信用調査)における評点と考え方
| ランク | 評点 | 信用度 |
|---|---|---|
| A | 100~71点 | 非常に低いリスク |
| B | 70~51点 | 低いリスク |
| C | 50~30点 | 均的なリスク |
| D | 29~21点 | 高いリスク |
後払い 審査 何を調べる?
商品購入時に登録したご購入者さま情報をもとに、お支払いの確認ができてない過去取引(未払い)や、ご利用上限金額の超過有無をお調べするものです。
与信評価とは何ですか?
与信格付け(信用格付け)とは、企業の支払い能力や財務状況などを総合的に分析し、ランク付けすることです。 登記情報やメディアの情報などを調べれば、その企業の情報をある程度集めることは可能ですが、支払い能力を十分に有しているかどうか、倒産リスクが高いかどうかを客観的に判断するのは困難です。
与信調査の評点の目安は?
<1>東京商工リサーチの与信調査(信用調査)における評点と考え方
| 評点 | 信用度 |
|---|---|
| 80~100点 | 警戒不要 |
| 65~ 79点 | 無難 |
| 50~ 64点 | 多少注意 |
| 30~ 49点 | 一応警戒 |
後払いが通らない理由は何ですか?
過去に支払期限を過ぎて入金した履歴や、未入金のものがあると審査には通りにくくなります。 後払い決済の審査は、クレジットカード等の審査に比べると厳しくないと言われていますが、過去にトラブルがあった場合は当然記録が残っています。 支払いの遅延や未入金がないか、確認する必要があるでしょう。


0 Comments