
現金過不足の勘定科目は?
現金過不足の科目区分は?
「現金過不足」という勘定科目は資産・負債・資本・収益・費用のどれにもあてはまらない勘定科目です。 決算まで残った現金過不足勘定は「雑損」または「雑益」に振り替えます。
キャッシュ
現金過不足 仕訳 どっち?
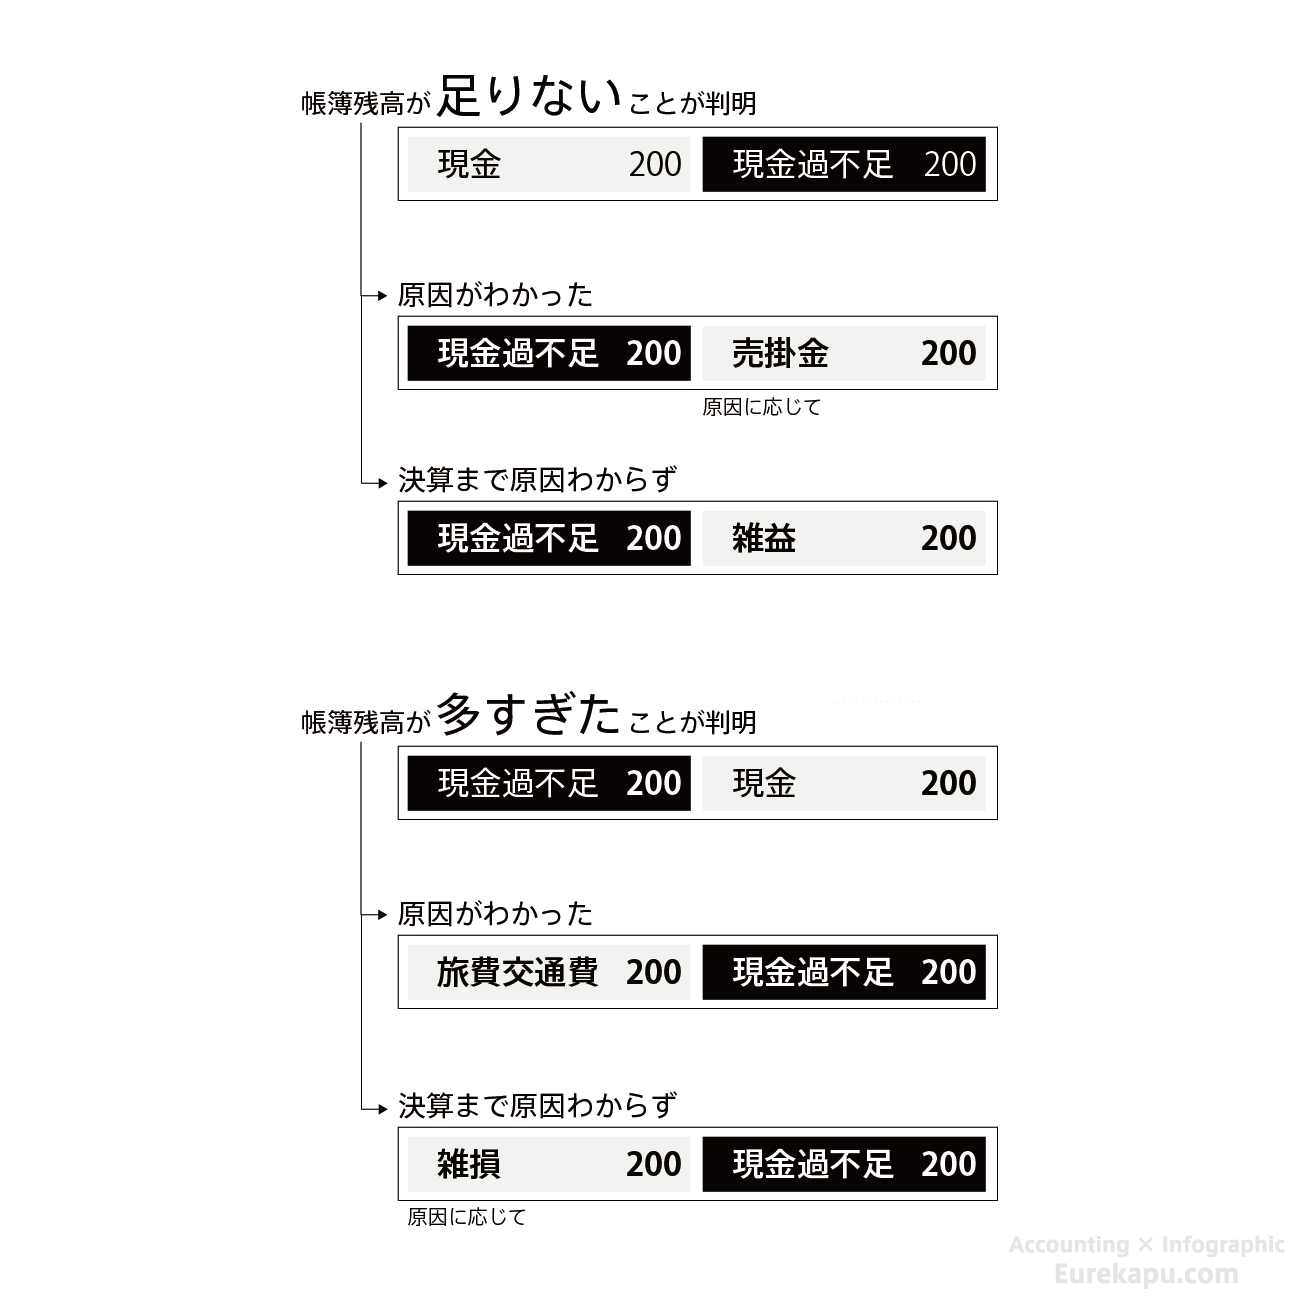
手元の現金が少ないときは借方の勘定科目に「現金過不足」を使って、仕訳をします。 反対に現金が多いときは貸方に「現金過不足」を記載します。
キャッシュ
現金過不足の勘定科目の借方は?
その際は、「雑損失(雑損)」、「雑収入(雑益)」の勘定科目で振替処理をします。 ケース1のように、実際の現金が少ないまま決算を迎えた場合は借方に「雑損失(雑損)」、貸方に「現金過不足」を使用し、以下のように記帳しましょう。
キャッシュ
現金過不足勘定とは何ですか?
現金過不足とは、実際の現金残高が帳簿上の現金残高と一致しない場合に、実際の現金残高に合わせるために一時的に用いる勘定科目です。 原因がわからない時に一時的に用いるので、資産・負債・純資産・収益・費用のどのグループにもあてはまらない未決済勘定となります。
キャッシュ
現金過不足 どっちに書く?
現金の方が少ない(帳簿の方が多い)ときの仕訳
実際の現金が足りない場合は、現金(資産)の減少と考えて、貸方に現金、借方に現金過不足を記入します。
現金過不足の仮勘定とは?
現金過不足(げんきんかふそく)とは、現金出納帳の帳簿残高と実際の手許現金有高の不一致がある場合において、その不一致の原因がわからないときにその原因がわかるまでの間、これを一時的に処理するための仮の勘定科目をいう。
現金過不足勘定は雑損ですか?
現金過不足は、現金過不足の原因が分からないときに、期中に一時的に使う勘定科目です。 したがって、期末になっても現金過不足となった原因が不明なときには、現金不足の場合には「雑損失」、現金過剰の場合には「雑収入」に振り替えます。
現金過不足 どちらに合わせる?
現金過不足が出てしまい原因が分かるまでの間は、そのまま「現金過不足」という勘定科目を使って仕訳します。 重要なのは、「実際の現金残高」に合わせるように仕訳することです。
現金過不足の仕訳は雑益ですか?
まとめ 現金過不足は、実際の現金残高と会計ソフト上の残高が一致しないときに、一時的に使う勘定科目です。 決算時までに原因が判明しなかった場合には「雑収入」「雑損失」に振り替えて処理をします。
現金過不足の勘定残高はいくらですか?
現金過不足とは 現金過不足とは、帳簿上の現金残高と実際の現金残高が一致しないときに使う勘定科目です。 たとえば「実際の現金残高と帳簿の残高を確認したら、5,000円不足していた」「手許にある現金を確認したところ、会計ソフト(帳簿)上の金額より3,000円多かった」というような状態のときに使います。


0 Comments