
簿記 現金過不足 どっち?
現金過不足 借方貸方どっち?
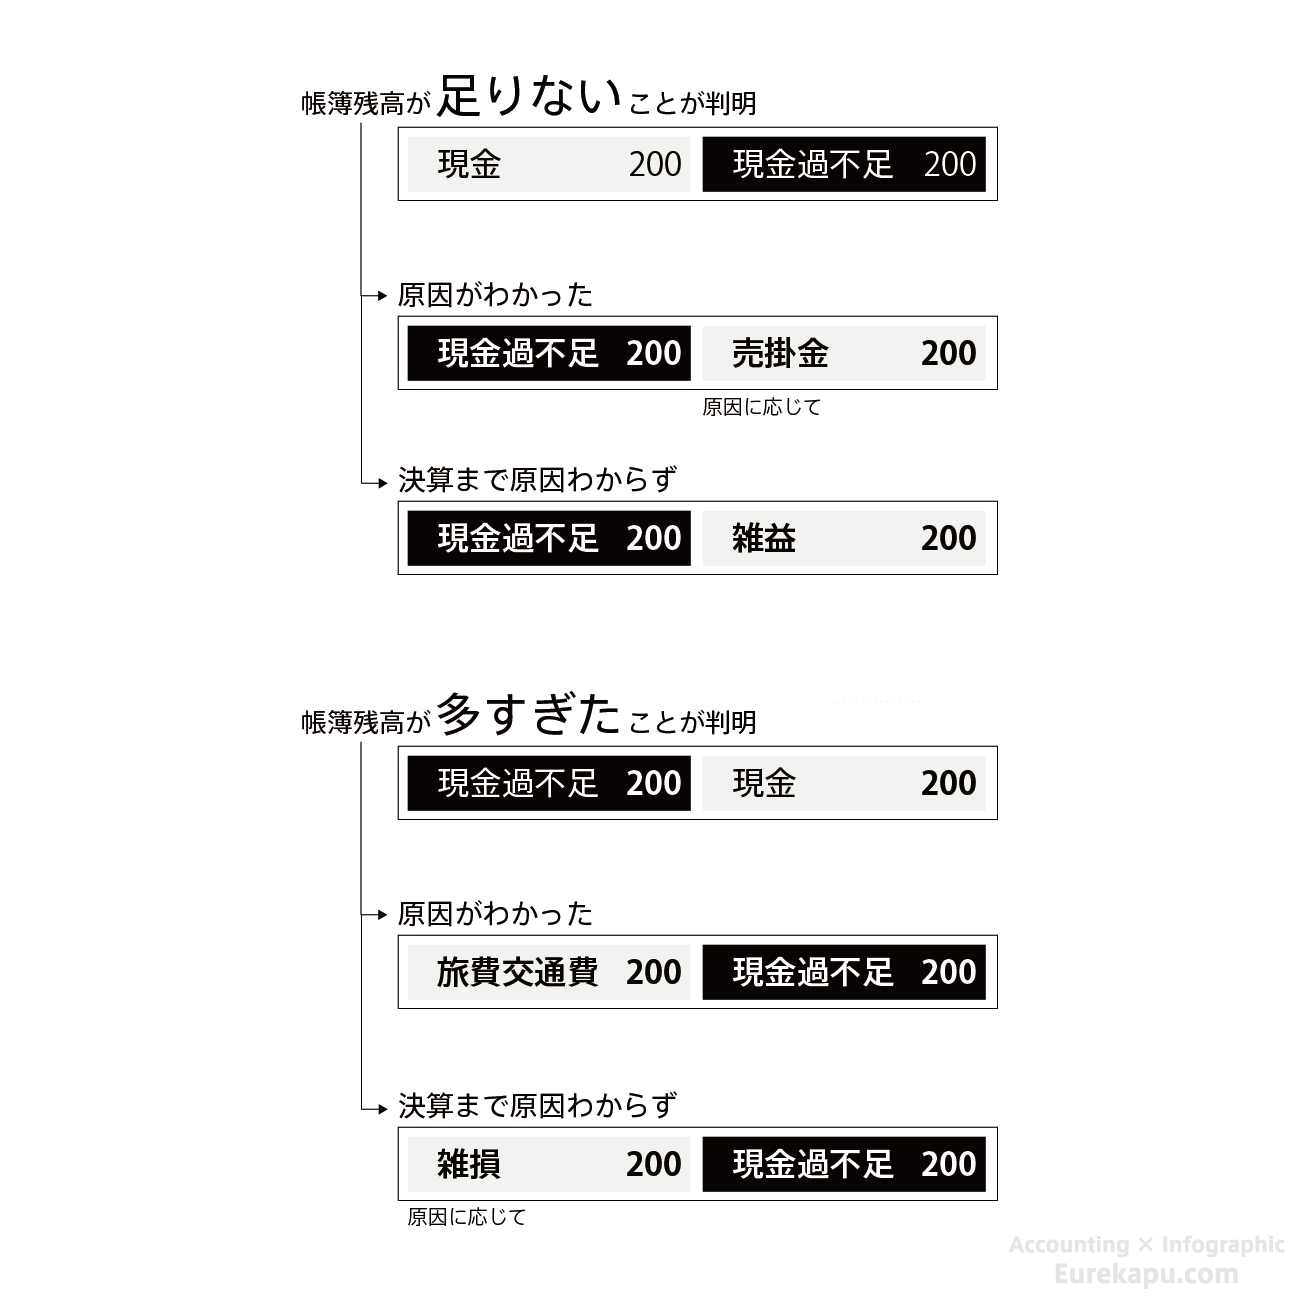
現金不足時には、借方に「現金過不足」を使い、現金過剰時には貸方に「現金過不足」を使います。
キャッシュ
現金過不足は雑損処理ですか?
決算まで原因が判明しなかったときの処理
決算において現金過不足勘定に残高が残っている場合、そのすべてを雑損勘定(費用)へ振り替えます。 現金過不足勘定の金額はすべて他の勘定へ振り替えられることによって、最終的にはゼロになって消えます。
キャッシュ
簿記の現金過不足は資産ですか?
『現金過不足』という勘定科目を使って、帳簿の現金残高を実際の現金残高に合わせておくのです。 「現金過不足」という勘定科目は資産・負債・資本・収益・費用のどれにもあてはまらない勘定科目です。
現金が合わない勘定科目は?
現金過不足のまま決算を迎えてしまったとき、決算の確定に「現金過不足」の勘定科目は使用できないため、注意が必要です。 この場合、過不足になってしまった金額を「費用」もしくは「収益」と考えて処理をしていきます。 使用するのは、「雑損」と「雑益」の勘定科目です。
簿記 雑役 どっち?
雑益にするか雑損にするか、悩む必要はありません。 とりあえず「現金過不足」を消し、反対側が左であれば「雑損」、右であれば「雑益」です。
現金過不足の見分け方は?
手元にある現金が現金出納帳に記載されているより多いときは、借方は「現金」、貸方は「現金過不足」、摘要欄には「現金有高超過」と記載します。
現金過不足 どっちに書く?
現金過不足の仕訳はどうやる? 手元の現金が少ないときは借方の勘定科目に「現金過不足」を使って、仕訳をします。 反対に現金が多いときは貸方に「現金過不足」を記載します。
現金過不足の区分は?
現金過不足とは、実際の現金残高が帳簿上の現金残高と一致しない場合に、実際の現金残高に合わせるために一時的に用いる勘定科目です。 原因がわからない時に一時的に用いるので、資産・負債・純資産・収益・費用のどのグループにもあてはまらない未決済勘定となります。
現金過不足 借方 なぜ?
現金の不足が生じた場合は、借方に現金過不足を用います。 実際の現金残高に合わせるために、帳簿上の現金(資産)を減らす必要があるからです。
現金過不足は不課税ですか?
現金過不足における消費税の扱いは、不課税取引となるので、課税対象外です。 消費税の課税対象となる要件のひとつに「対価を得て行うものであること」があります。 現金過不足は、原因が不明の際に用いる科目のため、対価性がないと考えられます。 そのため、消費税の課税対象外となるのです。
現金過不足 雑損 なぜ?
決算時 決算までに原因究明に至らなかった場合、現金過不足のまま決算を確定することはできません。 そのため、雑損または雑益の勘定科目に振り替える必要があります。 雑損とは、営業外費用に属する経費の中で、他のどの勘定科目にも分けることができない経費のことです。
簿記の現金過不足の書き方は?
手元にある現金が現金出納帳の金額より少ないときは、借方は「現金過不足」、貸方は「現金」、摘要欄は「現金有高不足」と記載します。
現金過不足なぜ借方?
現金の不足が生じた場合は、借方に現金過不足を用います。 実際の現金残高に合わせるために、帳簿上の現金(資産)を減らす必要があるからです。
現金過不足の対策は?
「現金過不足」の対策として最も効果的なのは、自動釣銭機の導入です。 最近ではスーパーマーケットや飲食店などでも自動釣銭機は多く利用されており、レジ操作の初心者でも間違いが少なく、違算のない正確な現金管理ができることから、続々と導入が進んでいます。


0 Comments