
税関の事後調査の期間は?
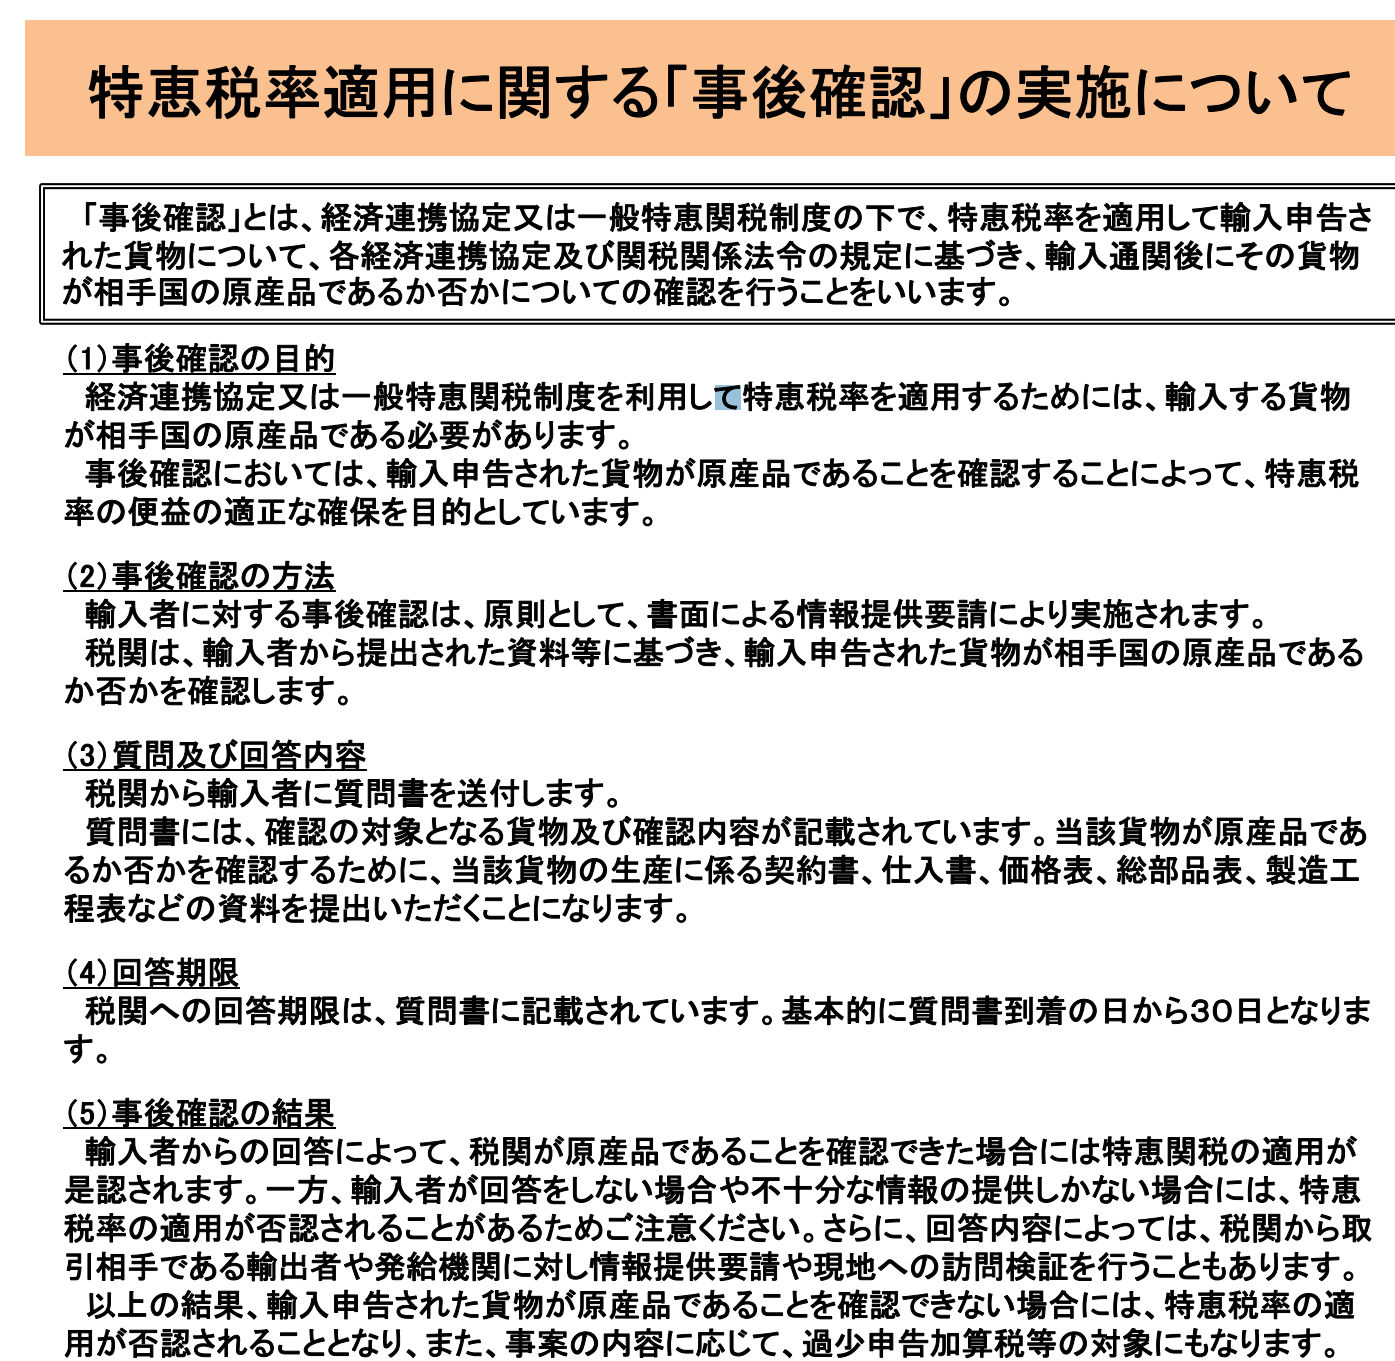
税関事後調査とは何ですか?
輸入事後調査は、輸入貨物の通関後における税関による税務調査であり、輸入貨物に係る納税申告が適正に行われているか否かを事後的に確認し、不適切な税額等を是正するとともに、輸入者に対する適切な申告指導を行うことにより、適正な課税を確保することを目的として実施しています。
税関 申告漏れ どうなる?
誤って納税申告を忘れた場合には、税関の調査を受けたあとで、本来、輸入に際して納付する必要があった関税や消費税等の税金について、税関によりその金額が決定されます(輸入した方に対して、納付すべき税金の額が通知されます。)。
事後調査の目的は何ですか?
輸入貨物の通関後における税関による税務調査のことであり、輸入された貨物に係る納税申告が適正に行われているか否かを事後的に確認し、不適正な申告はこれを是正するとともに、輸入者に対する適切な申告指導を行うことにより、適正な課税を確保することを目的として実施しています。
キャッシュ
輸出書類の保管期間は7年ですか?
輸入者は、輸入許可の日の翌日から起算して7年間、帳簿を備え付ける必要があります。 帳簿への記載事項としては、品名、数量、価格、仕向人の氏名(名称)、輸入許可年月日、許可番号(既存帳簿や仕入れ書等に必要項目を追記したものでも可)です。
事後調査 何年分?
通常、事後調査日開始から遡った5年間です。 輸出取引(販売、仕入)内容、決済関係、インボイス内容(品名、価格など)や輸出関係の帳簿、書類、電子媒体記録の保存状況、また、輸出者企業の輸出管理や通関処理体制などが確認されます。
評価申告漏れとは?
インボイス記載価格が税関に申告すべき申告価格であると盲信する事になります。 そのため、インボイス記載価格に加算されるべき要素を見落とし、意図せずに正しい 課税価格よりも低く申告してしまいます。 このような現象「評価漏れ」と呼びます。
税関 調査 何年分?
通常、事後調査日から遡って5年間です。 調査の結果、申告内容への誤りが指摘された場合、税関は輸入者に適切な指導を行い、課税価格、税額等の不足額を徴収します。 輸入通関時に課税される税には、関税、消費税の他、貨物の品目に応じてその他の内国消費税(酒税、たばこ税、揮発油税等)があります。
税関の修正申告の延滞税はいくらですか?
延滞税の金額は法定納期限(通常は輸入の許可の日)の翌日から納付する日まで、納める税金の額に対して年7.3%の税率を乗じた金額になります。
税関書類の保存期間は?
輸入者の帳簿書類の保存義務
関税関 係帳簿への記載を省略した場合における関税関係書類又は輸入の許可書の保存期間は7年間です。 (注2) 特例輸入者に係る特例申告貨物についても同様に関税関係帳簿書類及び電子取引の取引情報を 保存する必要があります(関税法第7条の9)。
通関書類の保存期限は?
まとめ/国際輸送で使用した書類は7年間保管しよう
どの書類であったとしても最長7年間と決められているので、迷った場合には「7年保管」と覚えておけば間違いないでしょう。 書類を保管する主な目的は税関からの「事後調査」ですが、税関申告漏れやトラブル防止のためにも、細かく取引書類は整理しておくことが重要です。
税関の修正申告の方法は?
修正申告をしようとする者は、修正申告書を税関長に提出しますが、輸入の許可前にする修正申告は、先の納税申告に係る書面に記載した税額等を補正することにより行うことができます。 補正は、納税申告をした税関長に口頭により申し立てします。 修正申告書の提出は不要です。
通関の修正申告とは?
修正申告とは過少に税額を申告したため納付すべき税額に不足額が発生した場合、その不足額について行う追加納税申告の事です。 貿易を継続的に行っていると、気が付かない間に過小に納税してしまっていることがあります。 不足していた場合、早急に修正申告を行わなければペナルティが発生してしまいますので、注意が必要です。
税務調査 個人いくら取られる?
具体的な基準として、課税対象額が「1,000万円」を超えると税務調査の対象になりやすいといわれていますが、税務調査の対象となる基準が明確に定められているわけではありません。 確定申告の必要がある個人であれば誰もが税務調査の対象となり得ます。 申告はきちんと行いましょう。
申告漏れのペナルティは?
無申告加算税は、期限内に確定申告を行わなかった場合に発生するペナルティです。 原則として、納付すべき税額に対して50万円までは15%、50万円を超える部分は20%の金額が加算されます。 ただし、税務署の指摘を受ける前にみずから期限後申告をした場合は、無申告加算税の税率は5%に軽減されます。
関税の時効は?
徴税権の時効は旧法から変更なく10年ですが、関税法に定める罰金刑および懲役刑は刑事罰のため、裁判においては刑法に定める時効の15年(懲役20年以下の対象となる違反行為)が適用されます。
税務調査は何年分?
税務調査の対象期間は原則5年
税務調査が実施できる期間は国税通則法に明記されています。 国税通則法は国税についての基本的な事項や、各税目に共通する事項を定めた法律で、国税通則法第70条1項では、税務調査期間を申告期限から5年と規定しています。
修正申告は何年前までできるのか?
更正の請求ができる期間は、原則として、法定申告期限から5年以内です。 更正の請求書が提出されますと、税務署でその内容を調査し、その請求内容が正当と認められたときは、減額更正(更正の請求をした方にその内容が通知されます。) が行われ、納め過ぎの税金が還付されます。
請求書の保管期間は?
請求書の保管期間も7年で、これは法人税法による規定です。 なお、7年というのは発行から数えて7年ではなく、該当の事業年度の確定申告提出期限(事業年度終了の翌日から原則2か月)の翌日から7年間です。 法人の場合、個人事業主とは異なり、自由に事業年度を定めることができます。
書類の保管期間は?
一定の書類の保管期間は「7年」ですが、重要な書類については「10年」の保管期間が義務付けられており、証憑書類もこれにあたります。 会社間取引の商事時効は5年、会社と個人客間の民事時効は10年と定められており、会社法では契約上のトラブルに対応できるよう、時効までの最長期間である10年の保存が義務付けられています。
関税関係書類とは何ですか?
⚫ 関税法の規定により備付け及び保存をしなければならないこととされている帳簿を「関税関係帳 簿」と、保存しなければならないこととされている書類を「関税関係書類」といいます。


0 Comments