
減損と特損の違いは何ですか?
減損と特別損失の違いは何ですか?
企業が保有する固定資産の収益性が低下して投資回収可能額が帳簿上の価格を下回った場合、その下落分を損失として損益計算書に反映したもの。 原則、特別損失として計上する。
キャッシュ
特別損失の具体例は?
特別損失は突発的に本来の事業活動以外で発生した損失です。 当期限りのもので継続的に発生する損失は対象としません。 地震や大雨などの自然災害だと考えるとイメージしやすいでしょう。 他にも、資産の売却や除却、盗難被害や前期の損益修正なども該当します。
キャッシュ
固定資産の減損とはどういう意味ですか?
固定資産の減損会計(こていしさんのげんそんかいけい) 固定資産の減損会計は、不動産等の固定資産の市場価格が帳簿価額を著しく下回った場合等に、その資産から将来生ずると見込まれるキャッシュ・フローを算出し、投資額が回収できないと判断される場合に損失処理を行うものです。
減損の具体例は?
減損の兆候としては、下記の例が挙げられるでしょう。おおむね連続2期の営業損益が赤字資産の価値が著しく低下する使用方法の変化(事業の廃止、再編、稼働率の低下など)製品価格の急落、技術の陳腐化といった経営環境の著しい悪化市場価格の著しい下落(主に不動産)
特別損失とはどういう意味ですか?
特別損失とは、臨時的に発生した一過性の損失のことで、略して「特損」と呼ばれることもあります。 会社経営ではさまざまな損失が発生しますが、当初から想定できるものもあれば、予測不能の突発的なものもあります。 特別損失は後者にあたり、その期に例外的に発生した損失を指します。
特別損失とは何ですか?
企業経営で臨時的に発生した損失。 固定資産売却損や投資有価証券売却損のほか、災害損失などが特別損失の勘定項目になります。 略して「特損」と呼ぶ場合もあります。 経常損益から特別損益を加減算した金額が純損益となります。
減損損失 特別損失 なぜ?
(3)減損損失は特別損失に計上する
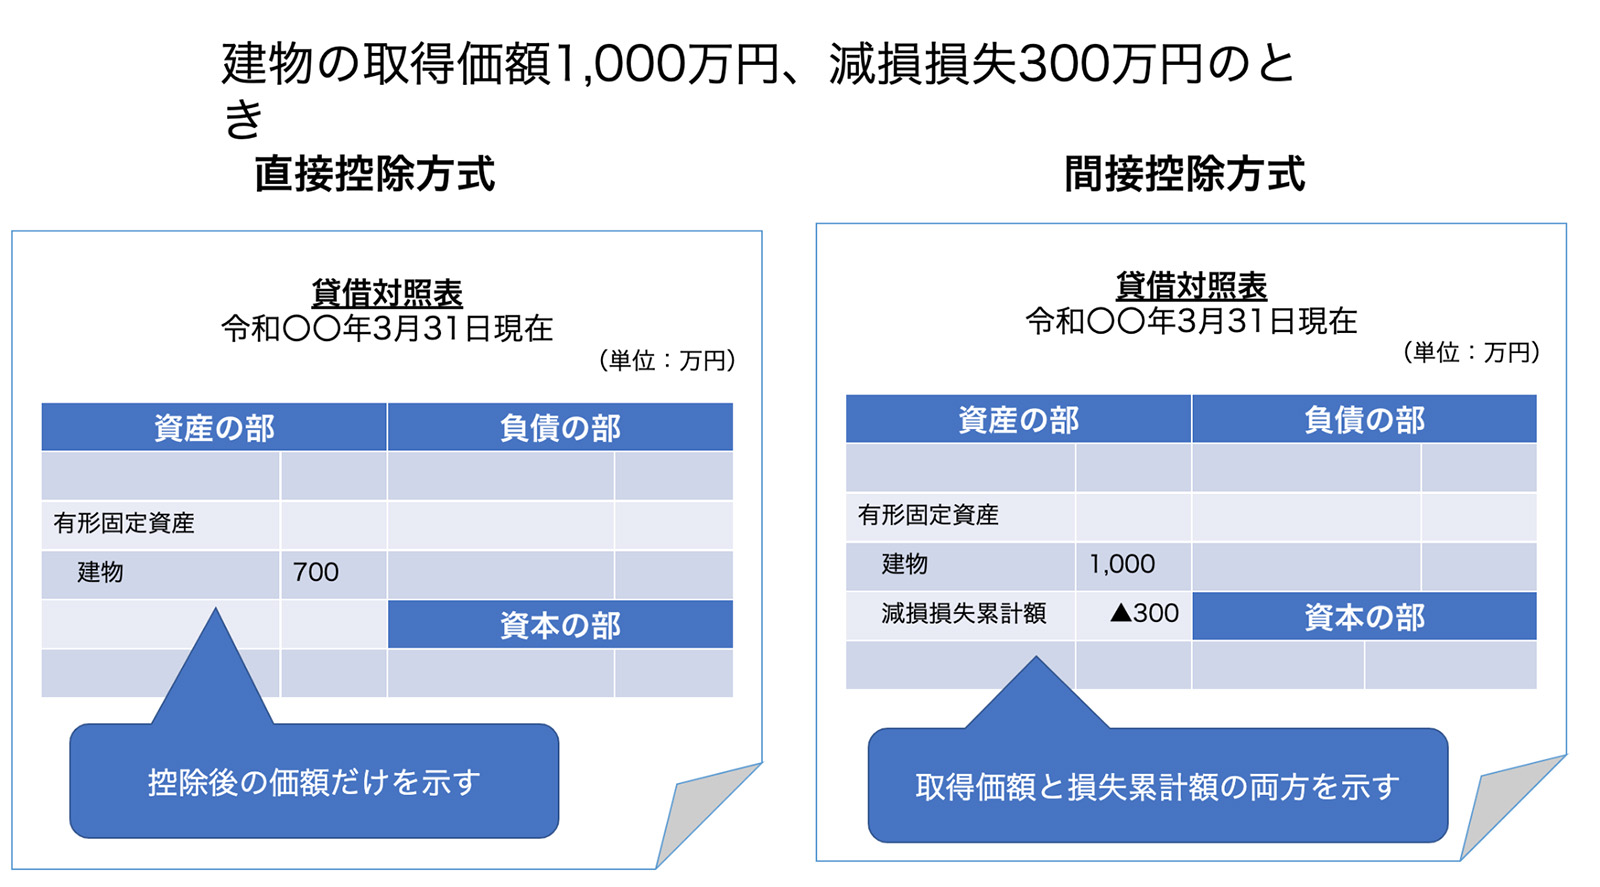
減損損失は、固定資産の収益性の低下によって発生する臨時的な性質をもつことから、原則として特別損失に計上しなければなりません。 具体的には、貸借対照表に計上されている固定資産の帳簿価額を、投資の損失の金額分だけ減額をします。
減損後 資産 どうなる?
減損処理した固定資産に関しても、減価償却の処理が必要です。 減損処理後は、減損損失を差し引いた帳簿価額を基準に減価償却します。 このとき、減損価額には耐用年数の到達時点に予想される固定資産の正味売却価額を用い、残存耐用年数には減損処理後の経済的残存耐用年数を使用してください。
減損 なんのため?
減損処理を行うと、固定資産の帳簿上の価値が減額されます。 結果、固定資産の帳簿価格を元に計算される減価償却費も少なくなります。 つまり、翌年度以後に計上する費用が減る分、利益を出しやすくなるわけです。 また、少ない資産でより多い利益を計上できるようになるため、資産効率が改善します。
特別損失のデメリットは?
臨時的で多額な損失である特別損失は、企業の最終利益である当期純利益を大幅に下げる要因になります。 しかし特別損失の中には、法人税法上の損金として認められないものが多くあるので注意が必要です。 例えば有価証券の評価損、減損損失、廃棄していない棚卸資産の評価損など、評価による損失は原則として法人税法上の損金になりません。
減損損失の回収可能額はいくらですか?
減損損失を認識すると判定した資産または資産グループについては、帳簿価額を回収可能価額まで減額し、その減少額を減損損失として計上することになります。 減損損失は、帳簿価額から回収可能額を差し引いて計算します。 回収可能額は、①正味売却価額と②使用価値のいずれか高い方の金額です。
減損するメリットは?
減損会計のメリット
減損会計には、固定資産の帳簿上の価値を減額する効果があります。 固定資産を取得したあとには一定期間内で減価償却を行う必要がありますが、減損処理を行えばその後の減価償却費を大きく圧縮することが可能となるのです。 減損会計をすると、翌年度以降に計上する費用が減ってしまう一方で、利益は出やすくなります。
減損 しないとどうなる?
減損処理をした場合は、その分が翌年度以降の減価償却費から控除され、結果的に、減損処理をしない場合よりも利益が大きく計上されることとなります。
減損損失の出し方は?
減損損失額=固定資産の簿価-回収可能価額
回収可能価額は、使用価値と正味売却価額のどちらか高い方の価額です。
減損テストの回収可能価額とは?
減損テストを行うために、回収可能価額を算定します。 回収可能価額とは、処分コスト控除後の公正価値と使用価値のいずれか高い方をいいます。 この2つのうち、どちらか1つでも帳簿価額より高ければ、資産は減損していないこととなります。
減損損失の対象となる資産は?
減損会計基準の適用対象となる資産は固定資産であり、有形固定資産としては、土地、建物(本社、工場など)、機械装置、建設仮勘定などが対象となります。 無形固定資産としては、のれんや借地権などが対象であり、投資その他の資産としては投資不動産や長期前払費用などが対象となります。
減損処理するとどうなるか?
減損処理は、固定資産の含み損を決算書に反映する作業です。 企業は一時的にマイナスな印象を持たれやすくなりますが、長期的な目で見れば、経営改善につながりやすく、また、誠実な会社としての評価も高まるでしょう。
減損のメリットは?
減損損失を行うメリットは、資産の価値そのものが減少するため、翌年の利益が増加する点です。 一時的に、利益率や自己資本率が悪化する可能性もあるものの、長期的な視点で経営に対するマイナスの影響を緩やかにすることができます。


0 Comments