
固定資産除去村とは何ですか?
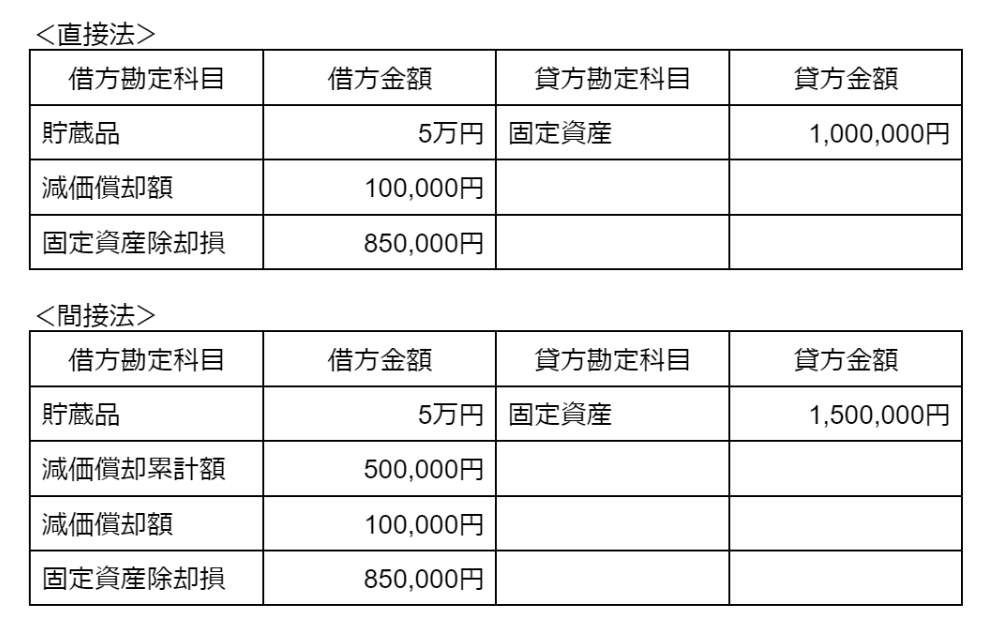
固定資産除却損の除却費用はいくらですか?
廃棄にかかる費用も損失計上できる
固定資産の場合は、処分にかかる費用(取壊費用・処分費用・除却手数料など)も「固定資産除却損」に含めて計上することが可能です。 ただ、「廃棄」のためにかかる費用は現金支出となるため、手元にお金がない場合は、費用をすぐには出せない場合もあります。
キャッシュ
除却固定資産と貯蔵品の違いは何ですか?
固定資産の使用を止めて処分する事を除却という。 その処分する固定資産に価値があれば「貯蔵品」という資産の勘定項目を用いて仕訳します。
固定資産の廃棄と除却の違いは何ですか?
固定資産の廃棄 固定資産が営業のために使用できなくなったため、処分することを廃棄といいます。 除却は倉庫などに保管されるのに対して、廃棄は完全に処分してしまうという違いがあります。
固定資産の除去とは何ですか?
固定資産の除却とは、事業で使用することを中止して、帳簿から除く処理のことです 。 簡単にいうと、使わなくなった固定資産の簿価(固定資産の残高)をなくすことです。 減価償却が進み固定資産の資産価値がなくなっても、その資産を使用している限り除却することはできません 。
キャッシュ
固定資産除却損は営業外費用ですか?
なお、固定資産除却損は、一般的に特別損失に計上するものとして定着していますが、金額が小さいケースや毎年経常的に発生するものは、営業外費用に計上することができるとされています。
除却損と除却費の違いは何ですか?
除却損には、固定資産の帳簿価額から、庫入価額(別の用途に転用されるため貯蔵品等に振り替えられる部分)を控除した額が整理されます。 除却費には、除却のための工事に要した額が整理されます。 電気事業における除却処理の特徴的な点は、期中に資産を除却した場合の減価償却費の取扱いです。
固定資産の廃棄費用の仕訳は?
廃棄費用の扱い 廃棄や撤去に費用が生じたときは、「固定資産除却損」の勘定科目で仕訳をします。
資産処分とは何ですか?
資産処分|あなぶき不動産流通 使わなくなった不動産(土地・一戸建て・マンションなど)を売却することです。 きちんと管理をしなければ不動産の価値も下がり、固定資産税も払い続けなくてはなりません。
除去損とは何ですか?
除却損とは事業運営において「使わなくなった固定資産を除却(廃棄)する際に生じる損失」を指します。 モノを捨てるだけですので基本的には「非資金費用」という扱いです。 その点は「減価償却費」と同じですね。 除却損は「特別損失」に費用計上できるため、除却を実行した年は「節税効果」が見込めます。
資産除去債務は減損対象ですか?
一方、資産除去債務に対応する除去費用(有形固定資産)については資産除去債務に関する会計基準に「減損会計の対象から除外する」等の定めがないことから、減損基準の適用範囲に含まれ、減損処理の対象となります。
固定資産除去費とは?
取得した有形固定資産を法令上の義務により除去する必要があるとき、将来発生する合理的に見積もり可能な費用のことです。
固定資産除却損は雑費ですか?
固定資産を取り壊したり、廃棄した場合は「除却」の処理を行います。 この除却によって生じた損失は「雑費」として経費計上します。 その金額が多い場合などは「雑費」ではなく、「固定資産除却損」という勘定科目で経費計上しましょう。
固定資産除却損の消費税は?
固定資産を廃棄する場合、固定資産の帳簿価額を固定資産除却損として損失計上できます。 資産の譲渡等に該当しないため消費税は不課税です(図表4)。 廃棄するための費用も固定資産除却損として計上できます。
固定資産の除却は雑費ですか?
固定資産を取り壊したり、廃棄した場合は「除却」の処理を行います。 この除却によって生じた損失は「雑費」として経費計上します。 その金額が多い場合などは「雑費」ではなく、「固定資産除却損」という勘定科目で経費計上しましょう。
固定資産の除却に必要な書類は?
除去を証明するため、廃棄証明書、廃棄した機械装置の写真、経緯のわかる書類(稟議書、議事録など)廃棄費用、取引の請求書、領収書などが必要です。
固定資産 除却 いつ?
固定資産に計上したものは、使わなくなったときに除却処理をする必要があります。 すでに減価償却が終わり、固定資産として使用しなくなっても除却処理をしなくては帳簿から取り除けません。 スムーズに確定申告を行うためにも、適時除却処理をする必要があります。
除却と解体の違いは何ですか?
除却と解体は同じ意味ですが、会計上の処理では除却、物理的な動作に対しては解体といった具合に言葉を使い分けるが特徴です。 建築物を解体する際には一部のケースを除いて、建築物除却届を都道府県知事に提出する必要があります。
資産除去債務 割引率 いつ時点?
資産除去債務は原則として割引率を当初認識時から変更させません。 なお、割引前の将来CFに重要な見積りの変更が生じ、CFが増加する場合には、増加部分を新たな負債の発生と同様に捉えその時点の割引率を用いますが、当該CFが減少する場合には、負債計上時の割引率を用います。
資産除去債務の税効果は?
1. 資産除去債務に係る税効果会計の取扱い
負債に計上される資産除去債務は将来減算一時差異に該当し、資産に計上される資産除去債務に対応する除去費用は将来加算一時差異に該当します。 それぞれが税効果会計の対象となり、このうち将来加算一時差異については、原則として繰延税金負債を計上することとなります。
資産除去債務は消費税込みですか?
資産除去債務は消費税はどうなる? 資産除去債務は課税取引ではありません。 将来、実際に固定資産を撤去するために業者に依頼したときには消費税がかかり、その際には仮払消費税を計上します。 資産除去債務を計上するとき(=固定資産を取得したとき)にはまだ消費税は発生していません。


0 Comments