
雑損失 いくらまで?
雑損失の上限はいくらですか?
また、損失のなかでも「金額が軽微なもの」「滅多に発生しないもの」など、少額で重要性が低いものを雑損失と呼びます。 具体的には、雑損失の金額の目安は営業外費用の10分の1以下までとされています。
雑損失の税金はいくらですか?
雑損控除の概要 震災、風水害等の自然災害や火災、または盗難、横領により住宅や家財など生活に通常必要な資産に損害を受けた場合には、所得税または個人市・府民税の雑損控除の申告をすることにより、総所得金額などから一定の額の所得控除を受けることができる場合があります。
キャッシュ
雑費の目安はいくらですか?
雑費の目安は経費の5~10%程度です。 雑費として計上できる経費の金額は法律などで明確に定められていないので、全体の規模感から考えるのがよいでしょう。 雑費を使いすぎると、決算書を見ても経費の種類ごとにいくらかかっているのかわからなくなります。
雑損失と雑費の違いは何ですか?
同じ取引が頻繁に発生したり、金額が大きくなるよう場合は、別途適切な科目を設けて処理をします。 「雑費」は、販売費及び一般管理費で表示されます。 「雑費」と似た勘定科目に、本業とは関係のない臨時的な支出を処理する「雑損失」があります。
雑損控除 どこまで?
雑損控除の対象となるのは、家具や現金など「生活に通常必要となる資産」に限られます。 1個または1組の価額が30万円超の貴金属、書画、骨董、娯楽品などの贅沢品は、対象となりません。
雑損控除 どれくらい?
確定申告書A第一表の書き方
| 課税される所得金額(課税所得) | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円を超え 330万円以下 | 10% | 9万7,500円 |
| 330万円を超え 695万円以下 | 20% | 42万7,500円 |
| 695万円を超え 900万円以下 | 23% | 63万6,000円 |
雑収入100万の税金はいくらですか?
つまり、「雑所得の源泉税率」は、100万円までは10.21%で、100万円以上は20.42%になるのです。
雑損失の例は?
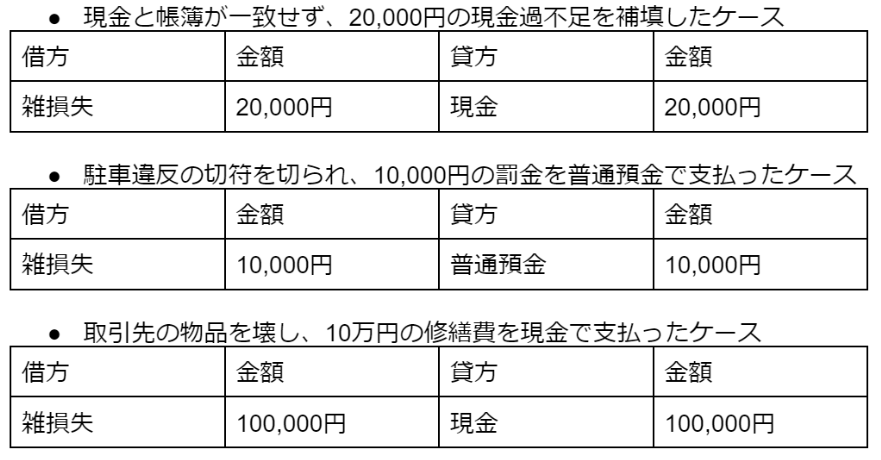
「雑損失」とは、本業とは関係のない取引から生じる費用で、かつ金額上の重要性が乏しい雑多な項目を一括して処理するための勘定科目です。 例えば、税金の延滞料、罰金、盗難による損失、損害賠償金の支払い、現金不足分などがあります。
雑費 月 いくらまで?
雑費は、少額かつ他の勘定科目とできない費用とされています。 「少額」と金額について触れてはいますが、何円までといった具体的な限度額は決めれられていません。 消耗品費は10万円以下と上限がありますが、雑費には上限がないという違いがあります。 ただ、常識として少額なもののみを雑費とする必要はあるでしょう。
雑費 どこまで?
雑費とは 雑費とは事業場に必要な費用のうち、17項目の経費に当てはまらない費用のことです。 17の項目とは固定資産税などの税金と販売商品の梱包費や運賃、水道光熱費と交通費に通信費と広告代、接待費と損害保険料に消耗費や修繕費などがあります。
雑損失は課税対象ですか?
雑損失のうち、違約金の支払い・科料の支払い・過料の支払い・罰金の支払いなどは、消費税不課税取引、つまり消費税のかからない取引となります。 ただし、雑損失の中には、消費税の課税仕入に該当する取引が含まれている可能性もあるため消費税を計算する際は注意が必要です。
雑損の例は?
営業外費用の他の勘定科目に該当せず、営業に関連しないその他の支出・損失のうち少額で重要性が低い支出を雑損失の勘定科目へ計上します。 交通違反罰則金や盗難による損失、税金の延滞税や加算税、違約金支払や決算時の不足金、損害賠償金支払などを計上します。
雑損控除の要件は?
雑損控除の対象になる資産の要件
損害を受けた資産が次のいずれにも当てはまること。 (1)資産の所有者が次のいずれかであること。 (2)棚卸資産もしくは事業用固定資産等または「生活に通常必要でない資産」のいずれにも該当しない資産であること。
雑損控除の具体例は?
「災害関連支出の金額」とは、災害により被害を受けた住宅の取り壊しや撤去費用、修繕費用です。 例えば、総所得金額500万円の人が火災に遭い、400万円の資産を焼失し、災害関連支出額が50万円、保険の補填300万円を受けた場合の雑損控除による控除額を計算してみましょう。 となります。
雑損控除の対象とならないものは何ですか?
雑損控除の対象になる資産の要件
(2) 生活に通常必要な住宅、家具、衣類などの資産であること事業用の資産や別荘、書画、骨とう、貴金属などで1個又は1組の価額が30万円を超えるものなどは当てはまりません。
副業で100万稼いだら税金いくら?
正社員の年収が300万円の場合
| 副業所得金額 | 上乗せされる税金 |
|---|---|
| 年間100万円 | 年間約157,000円 (所得税:約57,000円 住民税:約100,000円) |
| 年間150万円 | 年間約260,000円 (所得税:約110,000円 住民税:約150,000円) |
副業 いくらまでなら大丈夫?
副業の収入・所得の合計が年間20万円以下であれば申告は不要ですが、これはあくまでも「所得税」に限ってのことです。
雑所得とは いくらまで?
雑所得として、所得税の確定申告が必要な年間20万円以下となりますから、確定申告の必要はありません。 ただし、イラスト制作などの副業収入と別にアルバイトもしていて、その副業年収が6万円だった場合は、「6万円+15万円=21万円」となるため、20万円を超えるので所得税の確定申告が必要です。
消耗品費はいくらまで?
消耗品費として計上できるのは、10万円未満で購入できるものや1年以内に使い切れるようなアイテムに限られます。 取得費用が10万円を超えるものや長期的に使うものについては、消耗品費として計上できません。
雑費と消耗品の違いは何ですか?
消耗品費と雑費の違いは、「消耗される物品に支払われた代金かどうか」というポイントです。 消耗品は1年以内に買い替えが必要、もしくは10万円以下の消耗性の物品に使われる経費で、雑費はイレギュラーに発生するサービスなどに対する経費のことを指す場合が多いです。


0 Comments