
評価損と廃棄損の違いは何ですか?
評価損とは?
評価損とは、たとえば会社の持っている商品などが値下がりした場合の損失のことです。 評価損は原則として計上することができませんが、特別な事実が発生した場合には、例外的に評価損を計上することができます。
キャッシュ
廃棄損とは?
商品廃棄損とは 商品廃棄損とは、読んで字のごとく、商品を廃棄した際の損失額をいいます。 商品をかかえるということは、保管費用やそれに伴う人件費が発生します。 もしその商品が不良在庫であれば、費用だけが発生し続けることになりますし、倉庫のスペースを占有し続けることになります。
製品評価損とは何ですか?
商品評価損とは、時間経過や在庫過多などが原因でその価値が低下した時に行う会計処理のこと。 仕入時の商品価値よりも商品価値が低下した場合の差額が商品評価損となります。 棚卸減耗損は、数量の減少が原因で発生するのに対し、商品評価損は単価(評価)の減少が原因で発生します。
評価損の出し方は?
商品評価損の計算方法
商品評価損は仕入れた時の価値(原価)と現在の価値(時価)との差から発生するものです。 なので、原価と時価の差分に対して、実際に現場に存在する在庫数量(実施棚卸数量)を掛けて計算した値が商品評価損となります。
キャッシュ
評価損の額はいくらですか?
評価損の算定の仕方は,事故当時の価格と修理後の価格との差額を損害額とする方法や,修理費の一定割合を損害額とする方法等があります。 裁判実務においても一様ではありませんが,後者の考え方が採られることが多いでしょう。 評価損の額は,修理費用の10%から30%程度という事例が多く,事例によって幅があります。
評価損の目安は?
一般化することはできませんが、一応の目安として、外国車又は国産人気車種で初年度登録から5年以上(走行距離で6万km程度)、その他の車種の場合、初年度登録から3年以上(走行距離で4万km程度)を経過すると評価損が認められにくくなるといわれています。
廃棄損の仕訳は?
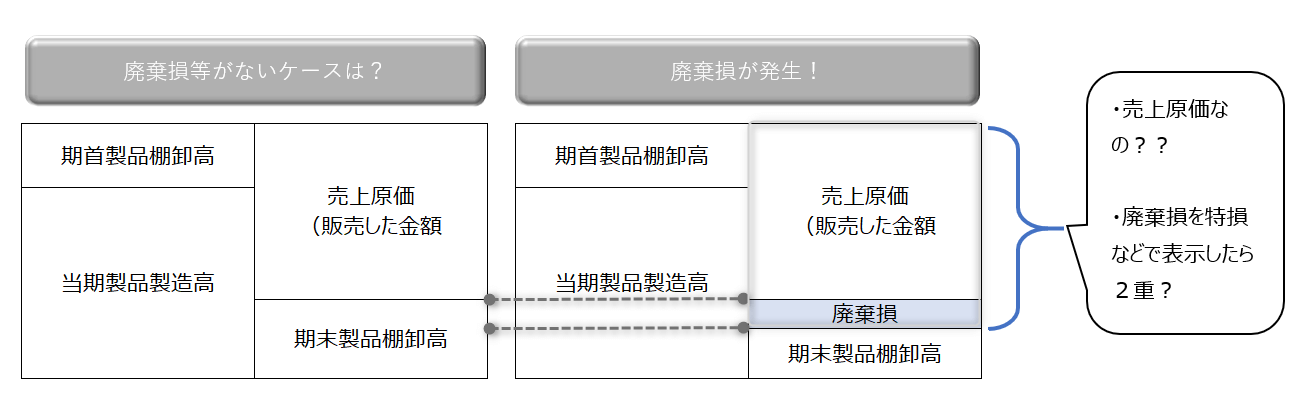
腐敗・破損などにより売り物にならなくなった棚卸資産がある場合は、商品を廃棄することになります。 このような場合、その棚卸資産の簿価は商品廃棄損として特別損失に計上しましょう。
特別損失とは何ですか?
企業経営で臨時的に発生した損失。 固定資産売却損や投資有価証券売却損のほか、災害損失などが特別損失の勘定項目になります。 略して「特損」と呼ぶ場合もあります。 経常損益から特別損益を加減算した金額が純損益となります。
商品評価損の勘定科目は?
評価損の計上方法 棚卸資産評価損の損益計算書での勘定科目は売上原価もしくは特別損失です。 また貸借対照表では、評価損の金額分、棚卸資産の価額が減少します。
低価法と洗い替え法の違いは何ですか?
(3)低価法のデメリット「翌期は洗替低価法」
洗替法とは、棚卸資産の評価損を計上する場合に、前期末に計上した費用を戻入処理する方法です。 具体的には、決算整理前で前期末費用処理した後の残高をすべて一度利益に戻入処理します。
評価損 いくら?
修理費基準 実際にかかった修理費用の一定割合を乗じて、評価損とする方法があります。 過去の裁判例からは、だいたい10%から30%程度の評価損が認められています。
評価損 何年?
また、車種や登録年数、走行距離なども重要となり、外国車や国産人気車種であれば、新車登録から5年以内(走行距離で6万キロ以内)、それ以外の国産車であれば、新車登録から3年以内(走行距離で4万キロ以内)であれば、取引上の評価損について賠償が認められる可能性が高くなります。
評価損の証拠は?
評価損の請求をするためには、骨格等の重大な機能に回復困難な損害が生じていることを立証する必要があります。 修理工場から「修理見積書」又は「請求書」という題名で、修理部位が項目ごとに記載されたものが入手できます。 その中に骨格の修理が含まれているか確認しましょう。
評価損 いつまで?
初年度登録から2年以内でしたら評価損を認める裁判例がありますが、裁判をせずに話し合いで評価損を請求する場合、初年度登録から間もない車でなければなかなか認められません。 評価損の金額ですが、日本自動車査定協会の査定を参考にすることもありますが、修理代金の2割程度を認める裁判例が多いです。
固定資産の廃棄費用はいくらですか?
廃棄にかかる費用も損失計上できる
固定資産の場合は、処分にかかる費用(取壊費用・処分費用・除却手数料など)も「固定資産除却損」に含めて計上することが可能です。 ただ、「廃棄」のためにかかる費用は現金支出となるため、手元にお金がない場合は、費用をすぐには出せない場合もあります。
除却と廃棄の違いは何ですか?
固定資産が営業のために使用できなくなったため、処分することを廃棄といいます。 除却は倉庫などに保管されるのに対して、廃棄は完全に処分してしまうという違いがあります。
特別損失の具体例は?
特別損失は突発的に本来の事業活動以外で発生した損失です。 当期限りのもので継続的に発生する損失は対象としません。 地震や大雨などの自然災害だと考えるとイメージしやすいでしょう。 他にも、資産の売却や除却、盗難被害や前期の損益修正なども該当します。
営業外費用と特別損失の違いは何ですか?
営業外費用は、経常的に発生する費用で、特別損失は、経常的に発生しない費用です。 例えば、火災による損失は偶発的に発生する損失であり、年単位で必ず発生する費用ではありません。 すなわち、経常的に発生する損失ではないため、火災による損失は特別損失に該当します。
商品評価とは何ですか?
商品評価(Product Rating)は、購入者がそのショップでの購入やショッピング体験にどれだけ満足しているかを示します。
商品評価損 なぜ売上原価?
商品評価損を売上原価に含める理由は「毎期継続的に発生する商品評価損は商品の販売に必要な商品評価損である」と考えるからです。 棚卸減耗損の損益計算書の表示については「【簿記2級】損益計算書(報告式)の書き方-商品評価損の損益計算書(報告式)の表示場所」で詳しく解説しています。


0 Comments