
在庫が合わない理由は何ですか?
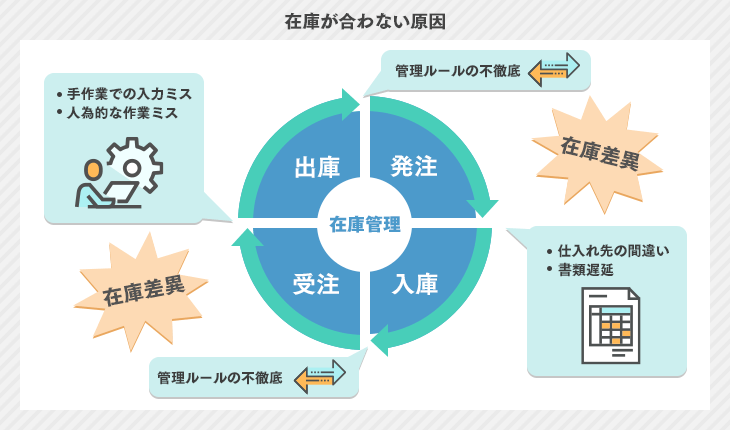
棚卸誤差の原因は?
棚卸差異が生じる原因の多くは、入力ミスや処理漏れなどの作業ミスだといわれています。 特に、帳簿を手入力で管理している場合は、「10と入力すべきところを100と入力してしまう」という入力ミスなどのヒューマンエラーが発生しやすい傾向があり、棚卸差異の大きな原因となっているのです。
決算で在庫を減らす理由は何ですか?
決算時に在庫を減らすべき一番の理由は、売上総利益の減少によって税金の支払いが減るからです。 売上総利益は売上高から売上原価を引いた値であり、売上原価は期首在庫と仕入高を足し合わせ、期末在庫で引いた値です。 売上原価とは、商品に必要な製造や仕入のための費用のことを指します。
在庫差異とは何ですか?
在庫差異とは、帳簿在庫と実在庫の数量に差があることです。 簡単に言うと、データとして記録されている数字と、実在庫の個数にズレが生じることを表します。 棚卸の最中に判明することが多いため、別の表現で「棚卸差異」とも呼ばれます。
キャッシュ
品減りの原因は?
棚卸減耗損、棚卸しロスのこと。 棚卸しによって認識される実際の在庫有高と帳簿上の在庫有高との差額で、売上げに対する品減り額の割合を目減り率という。 品減りが発生する要因は「検品ミス」「万引」「レジ(売上登録)ミス」「内部不正(内引き)」の4つ。
棚卸誤差とは何ですか?
棚卸誤差率は在庫管理精度を測るための指標の一つで在庫誤差率は在庫差異量を棚卸後数量を割った比率で求めることができます。 一般に棚卸誤差率は0.1%以下が望ましいとされています。 在庫管理せの精度を高めるためには、正確な棚卸作業が必要になります。
棚卸誤差の許容範囲は?
棚卸差異率の許容範囲は一般的に5%までとされていますので、その数値を上回ってしまった場合は、早急に原因解明と対策が必要です。 また、実在庫数がマイナスの場合は、棚卸減耗(棚卸差損)と呼ばれています。
在庫が多いと何が問題?
回答 製品在庫を多めにもつことには、さまざまなメリットがありますが、その反面、収益悪化のリスク、在庫維持費用の増加、キャッシュフローの減少といった普段はあまり気づかない悪影響もあります。 会社の方針として、どちらを重視するか、どの程度の在庫を保有するか、明確に決めておくことが重要です。
在庫を減らすとはどういう意味ですか?
決算時に在庫を減らしておくことで、キャッシュフローの悪化を防ぐ効果も期待できるでしょう。 在庫は期末に会社の棚卸資産となり、貸借対照表上では資産として計上されます。 しかし、販売できない在庫が増加すれば、キャッシュフローは悪化していきます。 在庫は売れない限り、現金化されないからです。
棚卸の逆ロスの原因は?
帳簿上の在庫量より実際の在庫量が少ない=実在庫数が少ないことで起こるのが「棚卸ロス」(棚卸差損とも呼ぶ)になります。 その逆で、帳簿上の在庫量より実際の在庫量が多い=実在庫数が多いことで起こるものを「逆ロス」(棚卸差益とも呼ぶ)と言います。
在庫を落とす仕訳は?
在庫を廃棄処分した場合は、仕訳自体はかなりシンプルで、借方が棚卸廃棄損の金額、貸方が棚卸資産の金額として計上します。 在庫を廃棄処分する場合は、その証明書が必要になるので忘れずに用意しておきましょう。 これで処理は終わりです。 法人における処理の場合は、棚卸廃棄損の勘定科目は、特別損失の項目に含めるものとなっています。
品べりとはどういう意味ですか?
品減り、棚卸減耗、不明ロスともいう。 帳簿上の在庫高と実際の在庫高が整合しないこと。
品増しとはどういう意味ですか?
帳簿棚卸在庫売価高よりも実地棚卸売価高の多いときのこと。 品増し、オーバーレッジとも呼ぶ。
在庫誤差率とは?
棚卸誤差率は在庫管理精度を測るための指標の一つで在庫誤差率は在庫差異量を棚卸後数量を割った比率で求めることができます。 一般に棚卸誤差率は0.1%以下が望ましいとされています。 在庫管理せの精度を高めるためには、正確な棚卸作業が必要になります。
許容誤差 何%まで?
公差とは 公差とは、ある基準値をもとに、許容される寸法(サイズ)誤差の最大値と最小値の差のことです。 ±0.1mmまでの誤差を許容範囲として規定されたことになります。 この場合、39.9mm~40.1mmの長さが許容範囲となり、合格品として認められる基準値となります。
誤差の許容範囲とは?
検討している測定方法を用いて複数回測定した際の測定値の変化量が,推定された誤差範囲以内のものならば,その変化は誤差によるものと判断されます. 推定される誤差の範囲を誤差の許容範囲といいます.
在庫を抱えないメリットは?
また、在庫を持つ必要がないということは、管理をする場所やシステムも要らないということ。 在庫管理用の場所や人件費を節約することもできるため、利益を上げやすいこともメリットでしょう。 生産計画にもよりますが、原材料から調達する場合は商品の管理だけではなく材料の在庫管理も不要となります。
在庫を抱えるデメリットは?
過剰在庫のリスク・デメリットとは不良在庫が増える 過剰在庫を抱えると古いものから商品の劣化が進んで販売できなくなったり、あるいは商品そのものが時代遅れとなって不良在庫化したりする場合があります。保管費がかかる 在庫が増えれば増えるほど保管費用もかさみます。資金繰りが悪化する
棚卸ロスと逆ロスの違いは何ですか?
帳簿上の在庫量より実際の在庫量が少ない=実在庫数が少ないことで起こるのが「棚卸ロス」(棚卸差損とも呼ぶ)になります。 その逆で、帳簿上の在庫量より実際の在庫量が多い=実在庫数が多いことで起こるものを「逆ロス」(棚卸差益とも呼ぶ)と言います。
スーパーの棚卸しとは?
スーパーマーケットの「棚卸し」とは
棚卸しとは、売り場とバックヤードすべての商品の数を数える大仕事です。 季節ごとに売れ行きが異なる商品や、前述の食品ロス率などを把握するために行われます。 基本的に手の空いている従業員全員で行うため、店舗を挙げての仕事になります。
売れ残りの勘定科目は?
売れ残った在庫があったら、その額を「仕入」勘定(費用勘定)から控除し、「繰越商品」勘定(資産)に振り替えます。 ○ 期末の商品在庫の決算処理 商品を仕入れたら、借方に、「仕入」勘定を記入しますね。


0 Comments