
短期滞在者免税とは?
免税の短期滞在とは?
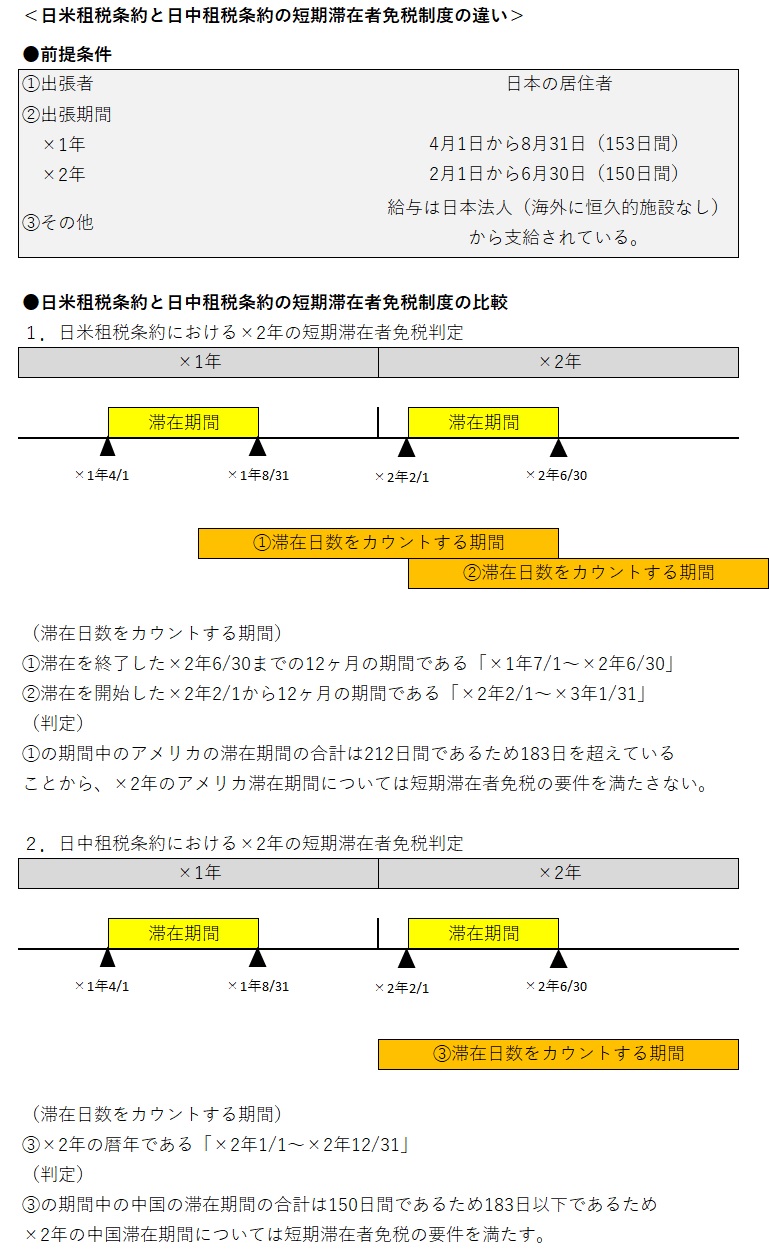
・日中租税条約による短期滞在者免税制度
①報酬の受領者が当該年を通じて合計183日を超えない期間当該他方の締結国に滞在すること。
キャッシュ
短期滞在者免税の要件は?
【回答要旨】 短期滞在者免税における滞在期間は物理的な滞在日数の合計によるべきものと解されており、その滞在期間の合計が183日を超えるかどうかは、入出国の日のいずれも加えて判定することとなります。
キャッシュ
租税条約の短期滞在者とは?
租税条約の相手国の居住者である自由職業者、芸能人若しくは職業運動家又はその相手国の居住者である個人で国内での滞在が年間若しくは継続する12月の期間中183日又はそれより短い一定の期間を超えない者(「短期滞在者」といいます。)が、その支払を受ける所得税法第161条第1項第12号イに掲げる報酬又は給与について、租税条約の …
日中租税条約の短期滞在者免税とは?
正式名称「短期滞在者免税」といいます。 日中租税条約では、日本から中国への出張は、一定 の条件を満たしている場合には、中国での所得税 が免除されます。 すなわち、出張期間の給料につい ては日本でのみ課税されるという制度です。 カクさん:「一定の条件」というのはどのような ものですか?
短期滞在者とは?
「短期滞在」の在留資格とは日本に短期間滞在して行う観光、保養、スポーツ、親族の訪問、見学、講習または会合への参加、業務連絡、その他これに類似する活動です。 なお、短期滞在の在留資格では就労活動はできません。 この在留資格の活動範囲のうち、商用に関連するものとして具体的な活動目的は以下のようなものがあります。
留学生は免税対象外ですか?
税制改正では、免税購入できる人を、国内滞在が原則90日間以内となる観光客や、外交官などに限る。 全国に約28万人(昨年5月現在)いる外国人留学生や、企業研修生などの長期滞在者は、対象から外れる。
日本の183日ルールとは?
海外赴任や海外出張などにより、日本とそれ以外の国を行き来する社員の方は、一定の基準を超えると日本以外の国でも所得税を納めないといけなくなる可能性があります。 一般的には、183日ルールと呼ばれるものが基準となり、一つの国に183日を超えての滞在していなければ、その国での納税は不要となるケースが多いです。
183日ルールとは?
183日ルール(短期滞在者免税制度)は、日本から外国へ出張した場合の滞在期間が12ヶ月間で183日以内であり、かつその他の条件もクリアした場合、滞在中に受け取る給与が免税されるという制度です。 ただし183日を超えて滞在するなど条件から外れてしまった場合には、滞在初日からさかのぼって課税されるため、注意が必要です。
中国滞在183日ルールとは?
183日を超えた段階で納税義務が発生し、183日を超過した日数分だけでなく、これまでの中国滞在日数分の納税が必要となります。 なお、納税のタイミングは、滞在日数が183日を超えた月の翌月の15日までとなります。
短期滞在の要件は?
「短期間滞在して行う」とは
生活や活動の基盤を日本に移転させる意思のない一時的な滞在であり、「15日以内」「30日以内」「90日以内」「180日以内」のように、定められた期間内に予定された活動を終えることが条件として求められています。
短期滞在の期限は?
短期滞在の在留期間は、90日もしくは30日、又は15日以内の日を単位とする期間となっています。 短期滞在の在留期間は、就労系在留資格と異なり、自分自身で希望在留期間を選択することが可能です。
留学生免税いつまで?
免税販売は、商品を海外に持ち出す場合に消費税を免税する制度で、現行法では、日本で就労する人を除き、留学生らの長期滞在者でも入国から半年間に限って免税購入が認められている。 税制改正では、免税購入できる人を、国内滞在が原則90日間以内となる観光客や、外交官などに限る。
留学生の非課税対象は?
留学生に限らず大学生等学校に通いながらアルバイトなどをしている場合には、 勤労学生控除というものが認められています。 お給料であれば、130万円( 給与所得控除65万円、基礎控除38万円、勤労学生控除27万)までであれ ば、所得税はかかりません。
非居住者 何日?
報酬の受領者が継続するいかなる12箇月の期間においても合計183日を超えない期間当該他方の締結国内に滞在すること。 報酬が当該他方の締結国の居住者でない雇用者又はこれに代わる者から支払われるものであること。
非居住者の183日ルールとは?
滞在日基準(183日ルール)や支払地基準などを満たした場合、米国出張中の給与・賞与については米国連邦税の課税が免除されます。 この場合の183日ルールは、「いかなる365日間」においても183日を超えて米国に滞在していないこと を意味します。
中国滞在90日ルールとは?
非居住者で、中国での滞在期間が90日以内の場合には、滞在期間に支給された給料のうち、中国国内の法人等が負担する(支払う)給料のみ課税され、国外の法人等が負担する給料は課税されません。
短期滞在の例は?
本邦に短期間滞在して行う観光、保養、スポーツ、親族の訪問、見学、講習又は会合への参加、業務連絡その他これらに類似する活動 該当例としては、観光客、会議参加者等。
短期滞在 何回?
短期滞在ビザの「180日ルール」とは
これは、外国人が短期滞在ビザで1年に180日を超えて在留することはできない、という決まりです。 「180日ルール」は具体的な法律で定められていることではありませんが、実務上は暗黙のルールとして運用されています。
訪日外国人 免税 なぜ?
どうして消費税が訪日外国人数に影響するのでしょう? 実は外国人観光客には一定の買い物には消費税がかからないからです! (輸出)し、自国において日本で購入した商品等を消費使用するためです。 国外での消費のために購入するものには消費税が免除されることになっています。
留学の免税期間は?
税制改正では、免税購入ができる人を、国内滞在が原則90日間以内となる観光客や、外交官などに限られます。 全国に約28万人(昨年5月現在)いる外国人留学生や、技能研修生などの長期滞在者は対象から外れることになります。


0 Comments