
居住者183日ルールとは?
居住者と非居住者の違いは何ですか?
我が国の所得税法では、「居住者」とは、国内に「住所」を有し、または、現在まで引き続き1年以上「居所」を有する個人をいい、「居住者」以外の個人を「非居住者」と規定しています。 「住所」は、「個人の生活の本拠」をいい、「生活の本拠」かどうかは「客観的事実によって判定する」ことになります。
日本の183日ルールとは?
海外赴任や海外出張などにより、日本とそれ以外の国を行き来する社員の方は、一定の基準を超えると日本以外の国でも所得税を納めないといけなくなる可能性があります。 一般的には、183日ルールと呼ばれるものが基準となり、一つの国に183日を超えての滞在していなければ、その国での納税は不要となるケースが多いです。
居住者となる日とは?
居住者又は非居住者となる日については国税通則法第10条の「期間の初日は算入しない」という規定に基づいて算定します。 従って、ご質問の件では、入国日の翌日である4月11日から居住者となり、全ての所得について日本の所得税の課税対象となります。
韓国183日ルールとは?
日韓租税条約では日本の居住者の韓国における勤務で、その年における滞在日数が183日以下の場合に日本の会社(日本法人の韓国支店負担分は除く)から支払を受ける給与について韓国で所得税を課さないこととしています。 この規定は韓国の居住者が日本で勤務する場合にも適用があります。
キャッシュ
非居住者183日ルールとは?
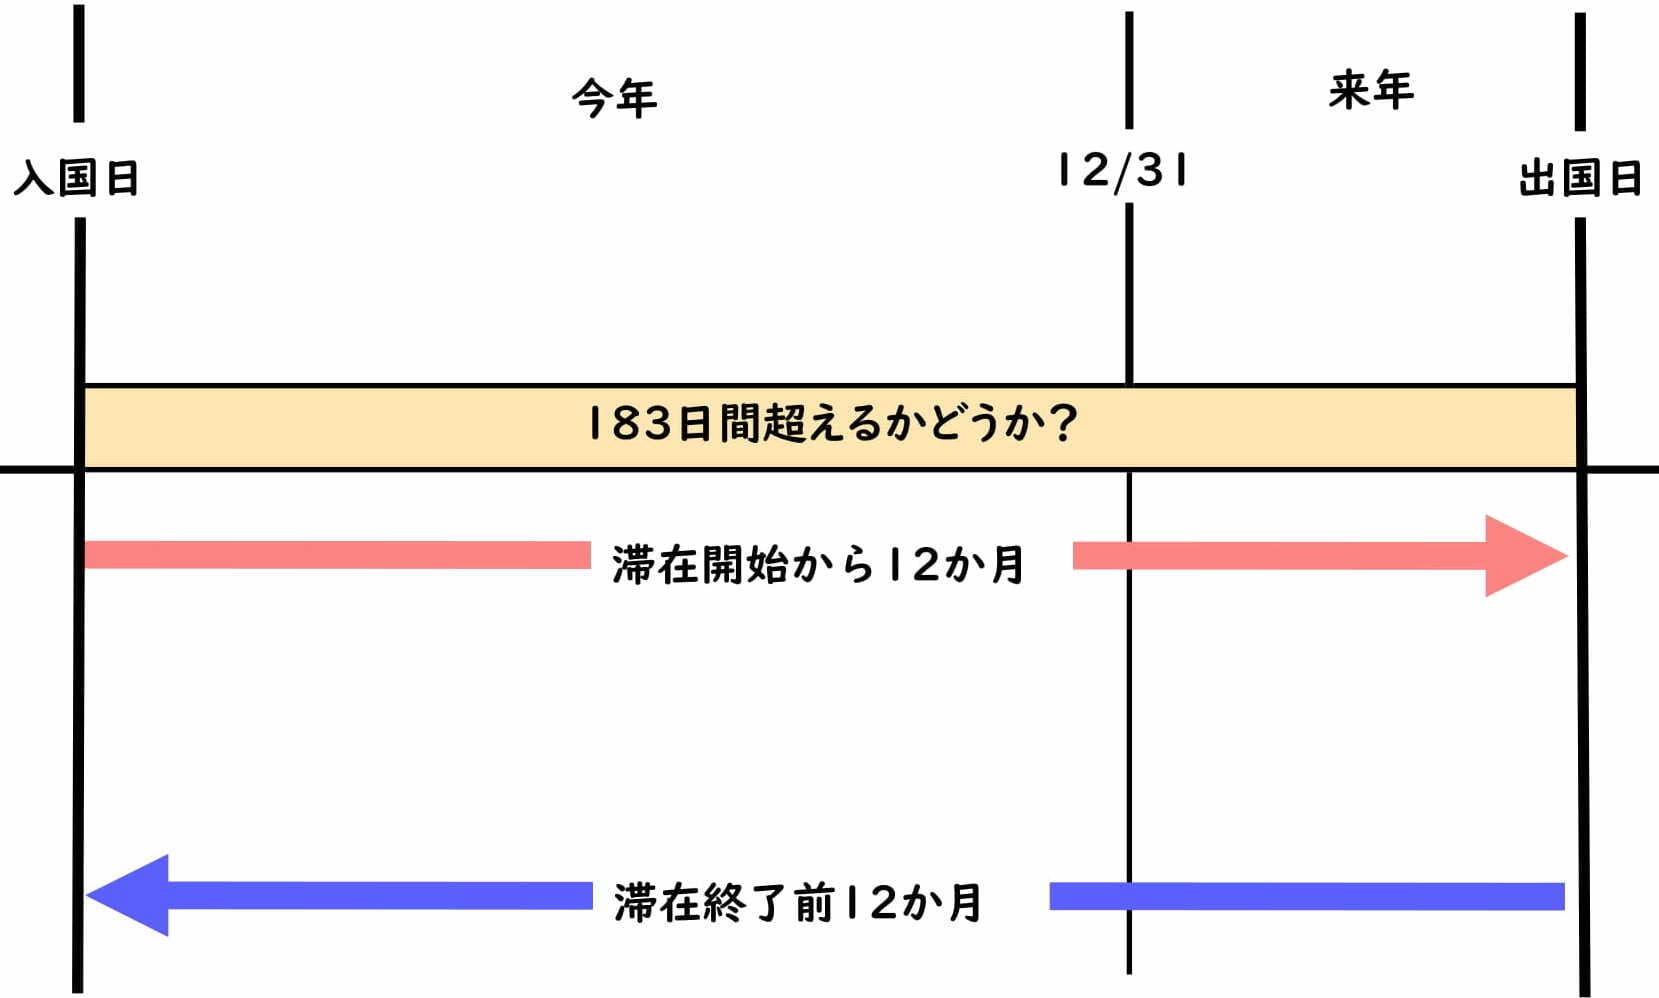
日英租税条約における短期滞在者免税の要件の一つに、「当該課税年度又は賦課年度において開始し、又は終了するいずれの12箇月の期間においても、報酬の受領者が当該他方の締約国内に滞在する期間が合計183日を超えないこと」があります(日英租税条約第14条第2項)。
居住と在住の違いは何ですか?
1.『日本国語大辞典』によると、「在住」は、「そのところに住んでいること。 居住。」 「居住」は、「ある場所に住むこと。 また、その家。
非居住者の183日ルールとは?
滞在日基準(183日ルール)や支払地基準などを満たした場合、米国出張中の給与・賞与については米国連邦税の課税が免除されます。 この場合の183日ルールは、「いかなる365日間」においても183日を超えて米国に滞在していないこと を意味します。
居住実態 何日?
ポイント① 滞在日数
海外では183日ルールというものに基づき、国内での滞在が183日以上の場合は居住者とする判定基準が一般的となっていますが、日本では183日を超えない滞在であれば非居住者になるかというと必ずしもそういうわけではありません。
非居住者 いつの時点?
実際に出国した日の翌日から非居住者となります。 辞令を受け取った日や海外出向先に着任した日ではありませんのでご留意ください。 また、海外出向解除により日本に戻り居住者となるのはいつからなのかですが、同様に入国の日の翌日です。 どちらのケースも当日ではなくその翌日ですのでご留意ください。
居住するとはどういう意味ですか?
居住(きょじゅう、英語: Residence)とは、一定の住まいを定め、そこに住んで自分たちの生活を営むこと。
居住地ってどういう意味?
居住地とは、住民票の所在の有無ではなく、将来にわたり起居を継続することが社会 通念上期待できる場所である。 ○ 「居住地」とは、民法第21条に規定する住所の概念、すなわち生活の本拠と一 致するものである。
居住実態の判断基準は?
居住者とは、国内に住所を有し、又は現在まで引き続いて1年以上居所(きょしょ)を有する個人をいいます。 非居住者とは、居住者以外の個人をいいます。 逆に言うと、国内に住所を有せず、又は現在まで引き続いて1年未満しか居所(きょしょ)を有していない個人をいいます。
在住と居住の違いは何ですか?
1.『日本国語大辞典』によると、「在住」は、「そのところに住んでいること。 居住。」 「居住」は、「ある場所に住むこと。 また、その家。
居住有無とは?
日本の居住者かどうかの判定(住所または居所の有無)
所得税法において、居住者とは、日本国内に「住所」があるかまたは現在まで引き続いて1年以上「居所」がある個人をいいますから、日本の居住者に該当するかどうかは、国内に住所または居所があるかどうかという判定が必要となります。
住所と居住地の違いは何ですか?
○ 「居住地」とは、民法第21条に規定する住所の概念、すなわち生活の本拠と一 致するものである。 また、現にその場所に居住していない場合でも、他の場所に居 住していることが一時的な便宜のためであって、一定期限到来とともにその場所に 復帰して起居を継続していくことが期待される場合は、その場所を「居住地」とす る。
住所と生活の本拠の違いは何ですか?
〇 住所とは、地方自治法第10条第1項に規定する「住所」と同一であり、民法第22条と同様に各人の生活の本 拠をいう。 〇 民法第22条でいうところに「生活の本拠」とは、私的生活の中心地を意味するものである。
居住しているとはどういう意味ですか?
居住とは、一定の継続性や頻度をもって日常生活を営んでおり、かつ生活の中心の場としてその住宅を使用していることをいいます。
住所変更していないとどうなる?
入学・就職・転勤等に伴う引越しなどで住所を移した場合、転居した日から、原則14日以内に、役所へ住民票の住所変更の届出が必要です。 これは、法律上の義務で、正当な理由がなく住民票を移さないでいると、5万円以下の過料に処されることがあります(過料とは、行政法規上の義務違反に対して少額の金銭を徴収するという罰則です)。
現居住とは何ですか?
現住所とは、生活の本拠地となる場所の住所のことをいい、言葉の通り「現在住んでいる住所」のことです。 住所などの居住について公に証明する「住民票」に記載されている住所は、基本的に現住所となります。
居住先住所とは何ですか?
住所は住んでいる場所、住居は住んでいる建物、本籍地は戸籍がある場所を示します。 日本では住んでいる場所に必ず住民票をおかなければならず、住所が複数ある人も、生活拠点を転々としている人でも、自身の拠点を表す住所を設定しなければなりません。


0 Comments