
役員 ボーナスなし なぜ?
役員賞与のデメリットは?
業績が下振れした場合には、役員賞与を支払うことにより、最悪の場合は決算が赤字となるリスクがある。 かといって、役員賞与を支払わなければ、役員の生活が破綻するかもしれない。 月々の役員報酬を低く抑えることのデメリットに、退職金の経費参入可能額が減額される可能性があることが挙げられる。
キャッシュ
役員賞与は経費にならないのはなぜですか?
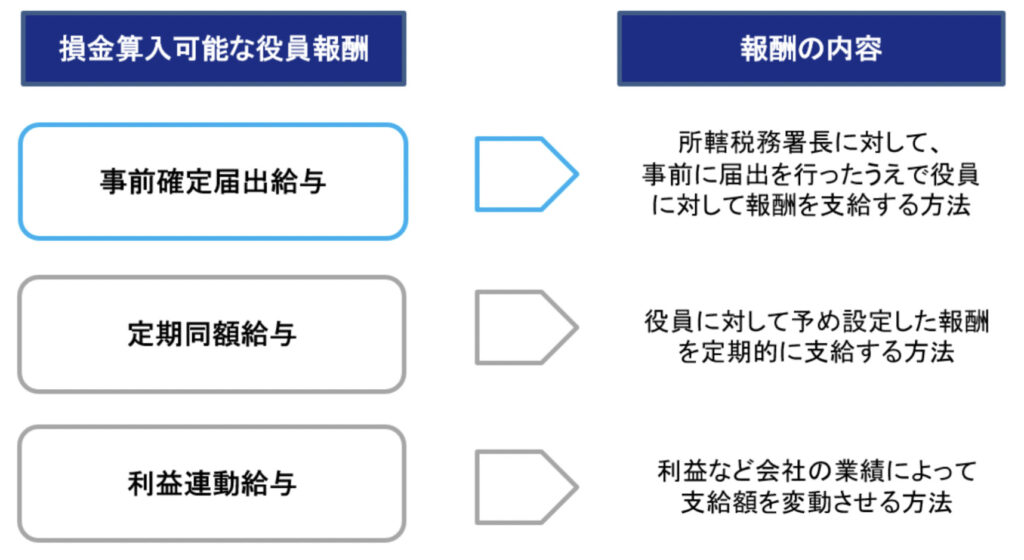
従業員に賞与を支給する会社は多くありますが、役員に賞与を支給する会社は多くはありません。 これは、原則として役員に対する賞与は損金算入、つまり税務上の経費として扱われないためです。
キャッシュ
ボーナスなし なぜ?
ボーナスが出ない主な理由とは
業績が芳しくなければ、それに連動してボーナスの額も減少します。 そもそも給与体系にボーナスが含まれない場合もボーナスは出ません。 例えば、1年の給料を12ヶ月に分割して支給する「年俸制」の場合、ボーナスがない場合が多いようです。
ボーナスなしのデメリットは?
ボーナスなしのデメリット
逆にデメリットとしては、従業員側はボーナスという目に見えたご褒美がないので、年に何度かある「お楽しみ」がなくなってしまい、給与面からモチベーションをあげにくいことがあります。 また、ボーナスがないことで大きな買い物や貯金ができにくいということもあるのではないでしょうか。
役員賞与の住民税はいくらですか?
役員賞与は「給与所得」にあたり、年間の給与収入から給与所得控除額を差し引いた額が所得の金額になる。 住民税は、その役員の1年間の課税所得に対し、おおむね10%の税率で計算される税金だ。 おそらく、翌年6月から毎月支給される役員報酬より天引きされ、会社を通じて市町村に納税しているケースが多いだろう。
役員賞与は年何回?
役員報酬は、役員の職責や地位などに応じて、企業の業績に関係なく定められた金額が定期的に支払われます。 一方、役員賞与は企業の業績や役員個人のパフォーマンスに応じて支払われる追加の報酬です。 賞与は通常年に1回または2回であり、役員報酬のように定められた日に支払われるとは限りません。
役員給与と認定賞与の違いは何ですか?
認定賞与は、税法上の用語ではなく、実務上の用語であるが、役員に対して供与されたとみられる金銭又は経済的利益について、役員給与として処理がなされていない場合に、課税当局がその経済的利益の供与等を実質的に役員に対する賞与と認定する場合を「認定賞与」と呼んでいる。
賞与あり なし どっちがいい?
仕事に対するモチベーションを維持しやすいのは賞与ありですが、賞与なしの企業は基本的に月給を高く設定しているため、安定して収入を得られるというメリットがあります。 また、賞与あり・なしの違いで生涯年収に大きな差が出るわけではありません。
ボーナスがない人の割合は?
ボーナスなしの企業の割合は、従業員数30人以上の企業では4~10%程度、従業員数5~29人以下の企業では、30%程度である。
ボーナスのない会社何割?
ボーナスが出ない会社と出る会社の割合
令和元年では夏季が67.9%、年末が73.2%、令和2年では夏季が65.3%、年末が69.8%でした。 令和2年になって前年よりも割合が減少しているのは、新型コロナウイルスの感染拡大の影響によって経営が厳しくなっている会社が増えているからだと考えられます。
ボーナス無しは違法ですか?
賞与(ボーナス)の減額・不支給は原則、違法ではない
法律において、企業側が賞与(ボーナス)を必ず支給しなければならないとは定められていません。 従って、賞与(ボーナス)の減額を行ったり、支給をしなかったりといった行為が違法となることは原則としてありません。
役員報酬1500万の手取りはいくらですか?
現在、役員報酬1,500万円の手取りは約1,038万円になります。 つまり、約462万円は所得税・住民 税・社会保険料ということです。
役員報酬40万円の手取りはいくらですか?
役員報酬40万円の場合は、所得税・住民税・社会保険料の負担が10万円で、手取りが30万円。
役員賞与の金額上限はいくらですか?
役員賞与に定められた社会保険料の上限
役員賞与に対する健康保険料の上限は年度の報酬の累計額で573万円、厚生年金保険には150万円の上限が設けられています。 つまり、健康保険料や厚生年金保険料のそれぞれ上限を超える部分については、社会保険料は「かからない」ということになります。
役員賞与のメリットは?
役員賞与は、節税対策として有効な手段です。
役員賞与のメリットとして、臨時的に利益が出た場合には、そのまま法人税を支払うと高額であるため、届出をしていることで、その支給時点の会社の状況を考慮して、戦略的に節税ができます。
合同会社の代表社員の給与はいくらですか?
合同会社の業務執行役員や代表社員には、給与ではなく、役員報酬が支給されます。 役員報酬については、「社員の過半数の決議をもって定める」「社員全員の同意によって定める」など、報酬の決め方を定款に定めることが可能です。 定款に記載がなければ、原則として、役員報酬は毎年の定時社員総会で決定します。
役員賞与の重加算税とは?
重加算税とは、最も重い加算税です。 税務調査で役員賞与と認定される経費が発覚した場合、仮装・隠蔽に該当するとみなされ、過少申告加算税に変わって重加算税が課せられる可能性があります。 重加算税は納付税額の35%もの税率で課されます。
賞与ありの年収はいくらですか?
年収とは賞与を含む金額
年収に加えて別途ボーナスが支給されるわけではないので、注意しましょう。 一般的に、年収を聞かれた際には、賞与を含めて会社から1年間に支給された額面給与を答えます。 転職時の面接においては、前職の収入を聞かれる可能性があるので、転職活動をする際には、自分の年収を確認しておきましょう。
ボーナスありの年収はいくらですか?
年収は、「会社から支払われるお金全部(年間の総支給額)」のことですので、そこにはボーナス(賞与)も含まれます。
日本初のボーナスを出した企業はどこ?
日本初の賞与は明治9年12月,郵便汽船三菱会社が出したといわれている。 世界最大の海運会社との6ヵ月の防戦の功績を労い,給仕・小間使いに至るまで賞与を支給。 しかしこれが制度化して毎年のこととなるのは,明治21年であった。 清水建設の社史には明治17年7月の賞与が掲載されている。


0 Comments