
仮受金 なんで負債?
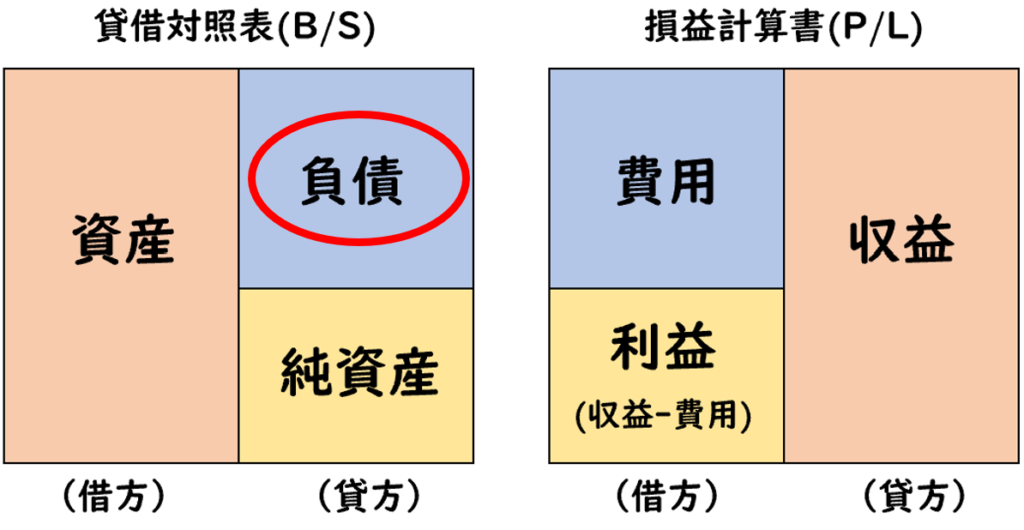
負債の仮受金とは?
仮受金の仕訳~不明なお金を受け取ったとき、内容が分かったとき~ 内容や金額が分からないうちに受け取ったお金を「仮受金」といいます。 仮受金を受け取った段階では「後で本来の勘定科目に振り替える義務」があるため、貸借対照表の負債が増加します。 仕訳では貸方に仮受金を記入します。
キャッシュ
仮受金 なぜ?
仮受金は不明な入金、使用用途のわからない金銭を処理する際に用いられます。 とりあえず仕訳を行うためには便利な科目ですが、決算時に科目残高が残っていると、税務署や銀行決算書を見てマイナスなイメージを持ってしまうので、なるべくその都度使途を明確にするのがよいでしょう。
キャッシュ
預り金はなぜ負債?
預り金は、会社から見れば、いずれ別のところに支払うために一時的に会社でプールしているお金です。 いつかは支払わなければならないという意味で、未払金などと同じような性質を持っています。 そのため、負債の項目に区分されています。
前受金はなぜ負債なのか?
前受金は、貸借対照表の負債の部に計上される勘定科目です。 なぜ負債として扱われるのでしょうか。 それは、受け取ったお金が預り金のような役割を果たすとともに、受け取った側は確実に商品やサービスを提供する義務を負うからです。
キャッシュ
仮受金 どういうとき?
1.仮受金とは 仮受金とは誰から入金や送金が行われたのかわからない、どうして入金や送金が行われたのかわからない、正確な入金・送金金額がわからないなど、使途や金額が不明な場合に使用する勘定科目です。 あくまで一時的な処理を行うための勘定科目ですので、後々正しい勘定科目に振替なければなりません。
仮受金は経過勘定ですか?
「仮受金」は受け取った時点で何のための入金か分からないため、確認ができるまでとりあえず計上するための経過勘定です。
なぜ負債は貸方なのか?
「見かけの資産のうち、いずれ資産の減少をもたらすもの」
というわけでまとめますと、負債は「”将来”資産を減少させるもの」。 だから、資産が出ていく時と同じ「貸方」になるのです。
預り金と仮受金の違いは何ですか?
「預り金」と「仮受金」の差異は、返還予定の有無です。 「預り金」「仮受金」共に一時的な入金ではありますが、明確に返還の予定がある「預り金」に対し、「仮受金」は返還の予定がありません。 また、「前受金」とも混同しがちですが、取引の理由が明確な「前受金」に対し、「仮受金」は取引理由が不明な点が大きく異なります。
預り金 マイナス なぜ?
納期の特例を受けている企業に途中入社の従業員がいる場合、入社から天引きしていた金額より年末調整で還付する金額が大きくなることなどで、年末調整後に源泉所得税の「預り金」がマイナスになることがあります。
仮受金と前受金の違いは何ですか?
お金を受け取っていることは前受金と共通していますが、前受金は受け取ったお金が商品やサービスの代金であることが分かっていることに対し、仮受金はなぜお金を受け取ったのか確認できていなかったり会計処理が確定できなかったりする場合に使用します。
仮受金の具体例は?
出入りする現金を記録・管理する勘定科目のうち、「仮受金」は内容が不明な入金や送金を「仮」で振り分ける勘定科目です。 内容不明とは入金・送金された金額の正確な内訳が不明、入金された理由が不明、といった場合を指します。 具体的な例は「取引先から入金があったにも関わらず、該当する請求書が不明」というものです。
仮受金の処理は?
仮受金とは勘定科目の一つで、お金の受け入れがあったものの、その内容が不明確なときの処理に使います。 あくまで一時的な処理に使用する勘定科目なので、最低でも決算までには正しい勘定科目に振り替えなくてはなりません。 仮受金の反対の意味で使われるのが「仮払金」です。
仮受金の勘定科目は負債ですか?
一時的な経費処理のために用いる仮受金ですが、仮受金は財務諸表上では負債として位置付けられます。 必ずしも最終的に負債になるとは限りませんが、仮受金が決算書に残っていると税務署からも銀行からも心証が悪くなるので、できるだけ早い段階で正しい勘定を見つけて振替処理を行いましょう。
仮受金の処理の仕方は?
仮受金が発生したらまずは負債に計上し、内容が判明次第速やかに相殺処理を行い、最終的には決算時に未処理のものが残っていないようにするのが基本です。 仮受金はあくまでも内容不明な金銭を一時的に仕訳したものであり、決算書に残ったままにしていると税務署と銀行の印象を悪化させてしまいます。
貸倒引当金 なぜ負債?
貸倒引当金が負債として扱われる理由(資産のマイナス)
貸倒引当金は、将来発生する費用を事前に計上しておくお金であることから、負債として扱われています。 売掛金は資産に計上されているので、事情によりその一部が回収できなくなるということは、資産のマイナスになります。
なぜ借方は左側なのか?
前半に記帳していた債権は左ページに、後半に記帳されていた債務は右ページに記帳され、やがて左右見開きのページから同一ページに記帳されるようになり、左右二分形式へと統一されていきました。 これが現在貸借対照表の中で借方が左、貸方が右に記帳される由来だと考えられます。
預り金は有利子負債ですか?
有利子負債とは負債の中でも利息の支払い義務がある負債のことを指しますので、短期借入金、長期借入金、社債などが該当します。 一方、無利子負債は利息の支払い義務がない負債なので、買掛金、未払金、支払手形、前受金、預り金などです。
貸倒引当金は負債性ですか?
貸倒引当金は、将来発生する費用を事前に計上しておくお金であることから、負債として扱われています。 売掛金は資産に計上されているので、事情によりその一部が回収できなくなるということは、資産のマイナスになります。
引当金はマイナス勘定ですか?
貸倒引当金は資産のマイナスで計上される
貸倒引当金は、貸借対照表において貸方に計上されず、資産の部にマイナスを付して計上されます。 これは、貸倒引当金が、会計上の言葉として「評価勘定」という性質を持つからです。
借方 貸方 なぜ逆?
前半に記帳していた債権は左ページに、後半に記帳されていた債務は右ページに記帳され、やがて左右見開きのページから同一ページに記帳されるようになり、左右二分形式へと統一されていきました。 これが現在貸借対照表の中で借方が左、貸方が右に記帳される由来だと考えられます。


0 Comments