
立替払いは不課税ですか?
立替払いは非課税ですか?
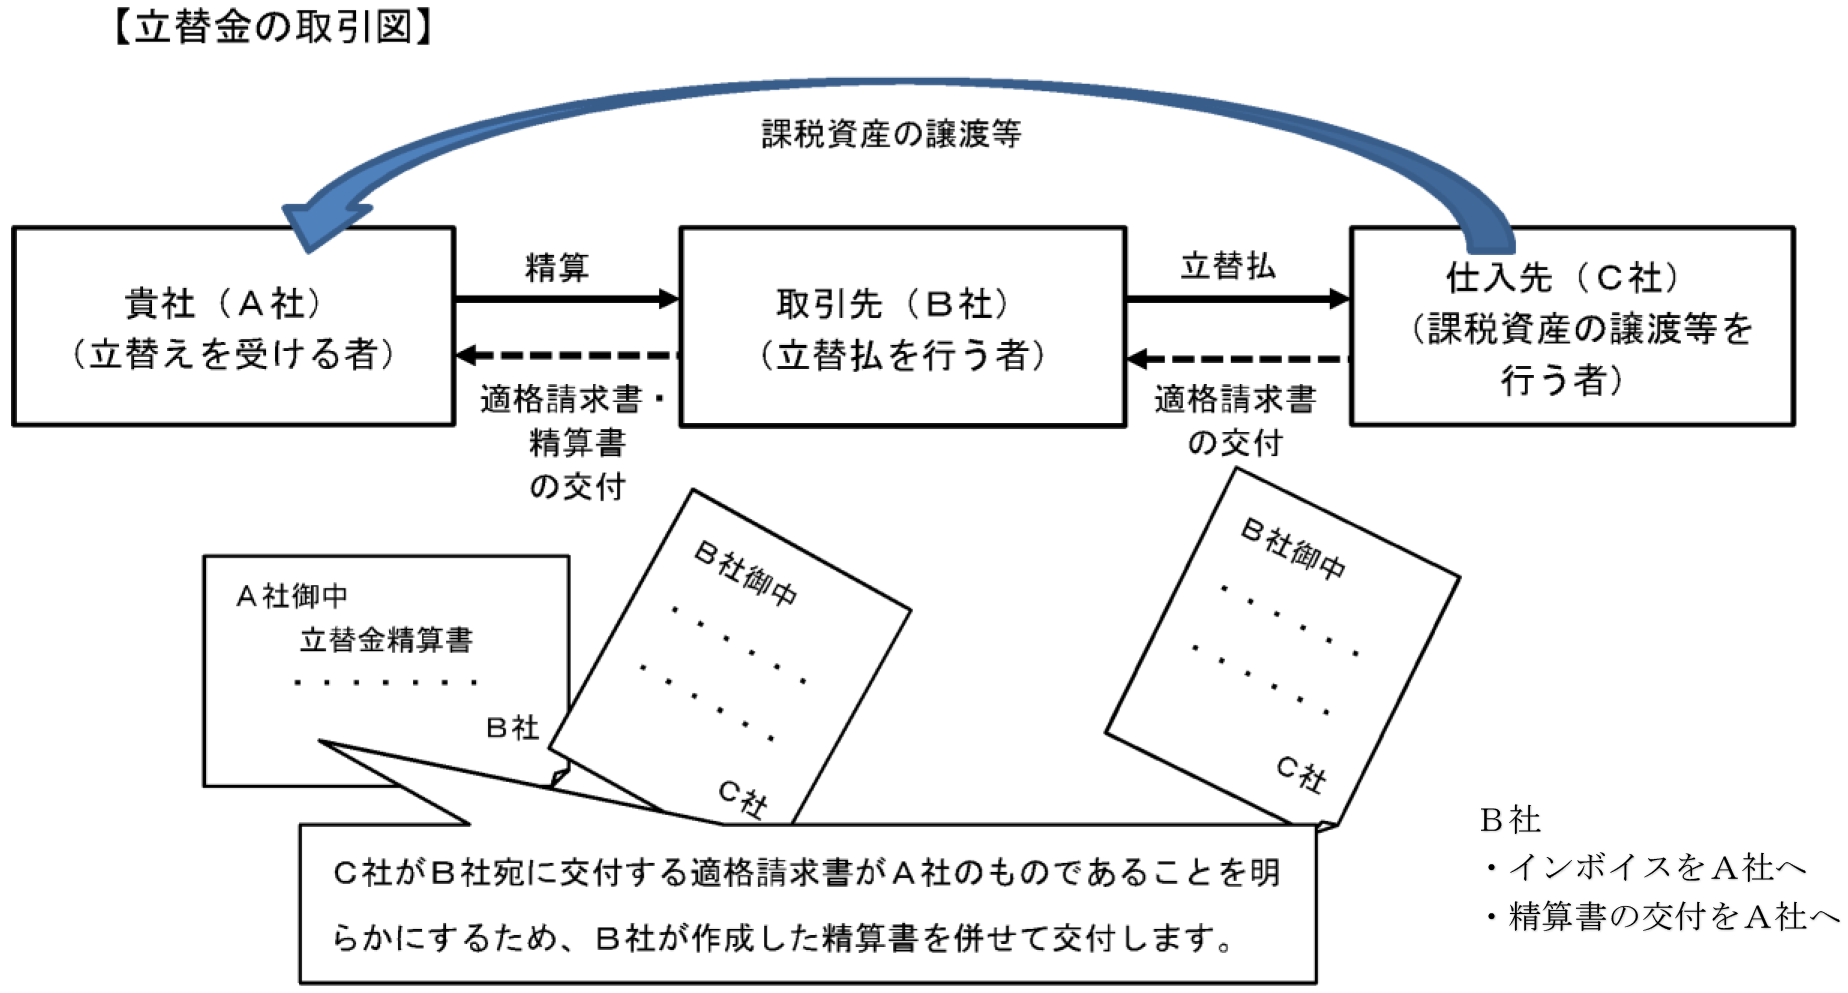
立替金の消費税はかかるのか? 交通費や旅費といった自社社のために使った立替金は消費税の対象です。 一方、取引先に支払った立替金は、相手先が使う材料やサービスに対して金銭を支払っているため、消費税の対象からは外れます。
キャッシュ
立替交通費は課税対象ですか?
「交通費」や「宿泊費」は、たとえ立替で支払ったとしても、「消費税」がかかります。 したがって、立替分でも、原則としてご自身が支払った金額は「課税仕入」、外注元に請求した金額は「課税売上」となります。
キャッシュ
立替金は雑収入ですか?
立替金は支払った時点で請求権が発生すると考えられますから、支出の明細と立替請求の明細は基本的に同じ月に計上します。 「立替金の支払」は決算書上「雑損失(立替金)」に、「立替金請求」は「雑収入(立替金)」として処理されます。
交通費の請求は非課税ですか?
電車代やバス代などは内税であり、すでに消費税が含まれています。 たとえば、電車代が110円だったとすると、本体料金が100円、消費税が10円というイメージです。 そのため、交通費精算をするときは、電車代やバス代に消費税をかける必要はありません。 逆に、消費税をかけてしまうと二重に請求することになるため、注意が必要です。
立替払いの年収はいくらですか?
立替金は費用の立て替えという意味ですので、収入には関係しません。 支払ったものが、給料の支払いの時に、給料と一緒に返ってくるだけの話です。 ですから、計算の対象にはなりません。
不課税と非課税の違いは何ですか?
不課税は「事業の対価として受け取ったもの」は該当しませんでしたが、非課税は「事業の対価として受け取ったものでも課税されない」と判断されるものを指します。 また、非課税に該当するものは多く、経理処理をするにあたって、一般的に不課税や免税よりも処理する頻度が高いものになります。
所得税が非課税となる範囲は?
所得に対する税金としては所得税と住民税があり、非課税となる基準が異なります。 所得税合計所得金額48万円(給与収入のみの場合年間103万円)以下のかたは非課税となります。 合計所得金額48万円超の場合でも、扶養控除や社会保険料控除等の適用によって、非課税となる場合もあります。
交通費の非課税と課税の違いは?
通勤交通費は、一定額までは所得税がかからず非課税です。 自宅からの距離や利用する交通機関によって非課税にできる上限額があり、上限額を超えた部分については所得税が課税されます。
バイトの立替金とは?
従業員立替金とは、従業員が支払うべきお金を、会社が一時的に立て替えた時に発生する支払いのことです。 勘定科目としては「立替金勘定」に該当しますが、立替金は本来、会社の内外を問わず発生するものなので、相手が取引先や顧客のケースもあります。
給料の前払いの仕訳は?
従業員の給与から天引きして後日支払うものは「預り金」、先払いをして会社が立て替えているものは「立替金」で処理します。
不課税の対象外とは?
「課税される取引」の4つの要件を満たさない取引が「対象外(不課税)」の取引です。 例えば、国外での費用や個人事業税の支払いなどが「対象外(不課税)」取引に該当します。 税区分の「対象外」「対象外売上」「対象外仕入」の違いについては、以下のガイドをご参照ください。
不課税の例は?
国内において事業者が事業として対価を得て行う資産の譲渡等であっても、課税対象になじまないものや社会政策的配慮から消費税を課税しない取引があります。 これを非課税取引といいます。 例えば、土地や有価証券、商品券などの譲渡、預貯金や貸付金の利子、社会保険医療などの取引がこれに当たります。
非課税とは年収いくらまでですか?
パートやアルバイトの給与収入(複数の勤務先があれば、その合計の金額)が、100万円以下(合計所得金額45万円以下)の場合、住民税は非課税です。 また、前年中に障害者控除・寡婦(ひとり親)控除・未成年の適用があった場合、給与収入が2,043,999円以下(合計所得135万円以下)であれば非課税です。
雑所得はいくらまで非課税?
また、アルバイト収入のほかに副業などで雑所得があるとき、いくらまでなら税金が0円になるのか気になる方もいると思います。 簡単に説明すると、合計所得が45万円以下なら税金はかかりません。 ※雑所得(副業)の計算について気になる方は下記の記事をチェックしておくことをオススメします。
給料明細の非課税交通費はいくらですか?
通勤にかかる交通費には、所得税や復興税がかからない非課税枠(非課税限度額)が設けられています。 電車やバスなど公共交通機関を使って通勤している場合、支給された交通費のうち月15万円までは非課税です。 15万円を超えた分にだけ所得税や復興税がかかります。
前払いの源泉徴収はいつですか?
給与前払いには源泉徴収は必要? 給与前払いにも源泉徴収は必要です。 源泉徴収をする時期は、契約で決められている場合は支給日になり、もし定められていないなら支給を受けた日となります。 前払いをしたからといって特別な時期に源泉徴収するのではなく、支給した時点で源泉徴収します。
給与前払いの源泉税は?
前払いでも時期は変わらない
結論から言えば、前払い給与を支給した時期に源泉徴収されます。 収入金額を収入すべき時期は、契約で決められているなら支給日になり、もし定められていないなら支給を受けた日となります。 国税庁の「給与所得の収入金額の収入すべき時期」として、上記のように定められているからです。
不課税の課税対象は?
消費税の課税の対象は、国内において事業者が事業として対価を得て行う資産の譲渡等と輸入取引です。 これに当たらない取引には消費税はかかりません。 これを一般的に不課税取引といいます。 例えば、国外取引、対価を得て行うことに当たらない寄附や単なる贈与、出資に対する配当などがこれに当たります。
無職の人の住民税はいくら?
無職だと住民税がどうなるのかというと、去年の所得が少なければ住民税は0円になる。 合計所得45万以下なら住民税が0円になる(市区町村によって42万以下などの場合があります)。 つまり、以前から無職で収入が0円なら住民税も0円。 ※くわしくは下記で説明しています。
月収20万円だと住民税はいくら?
住民税は前年所得にかかる
前年も同様な所得(月収20万円、ボーナス年2カ月分で年収280万円)があったとすると、住民税の年額は扶養なしで10万6500円、扶養配偶者などがいれば7万1000円となります(詳しくは、月収20万円だと住民税はいくら? の記事参照)。


0 Comments