
現金過不足 どっちに合わせる?
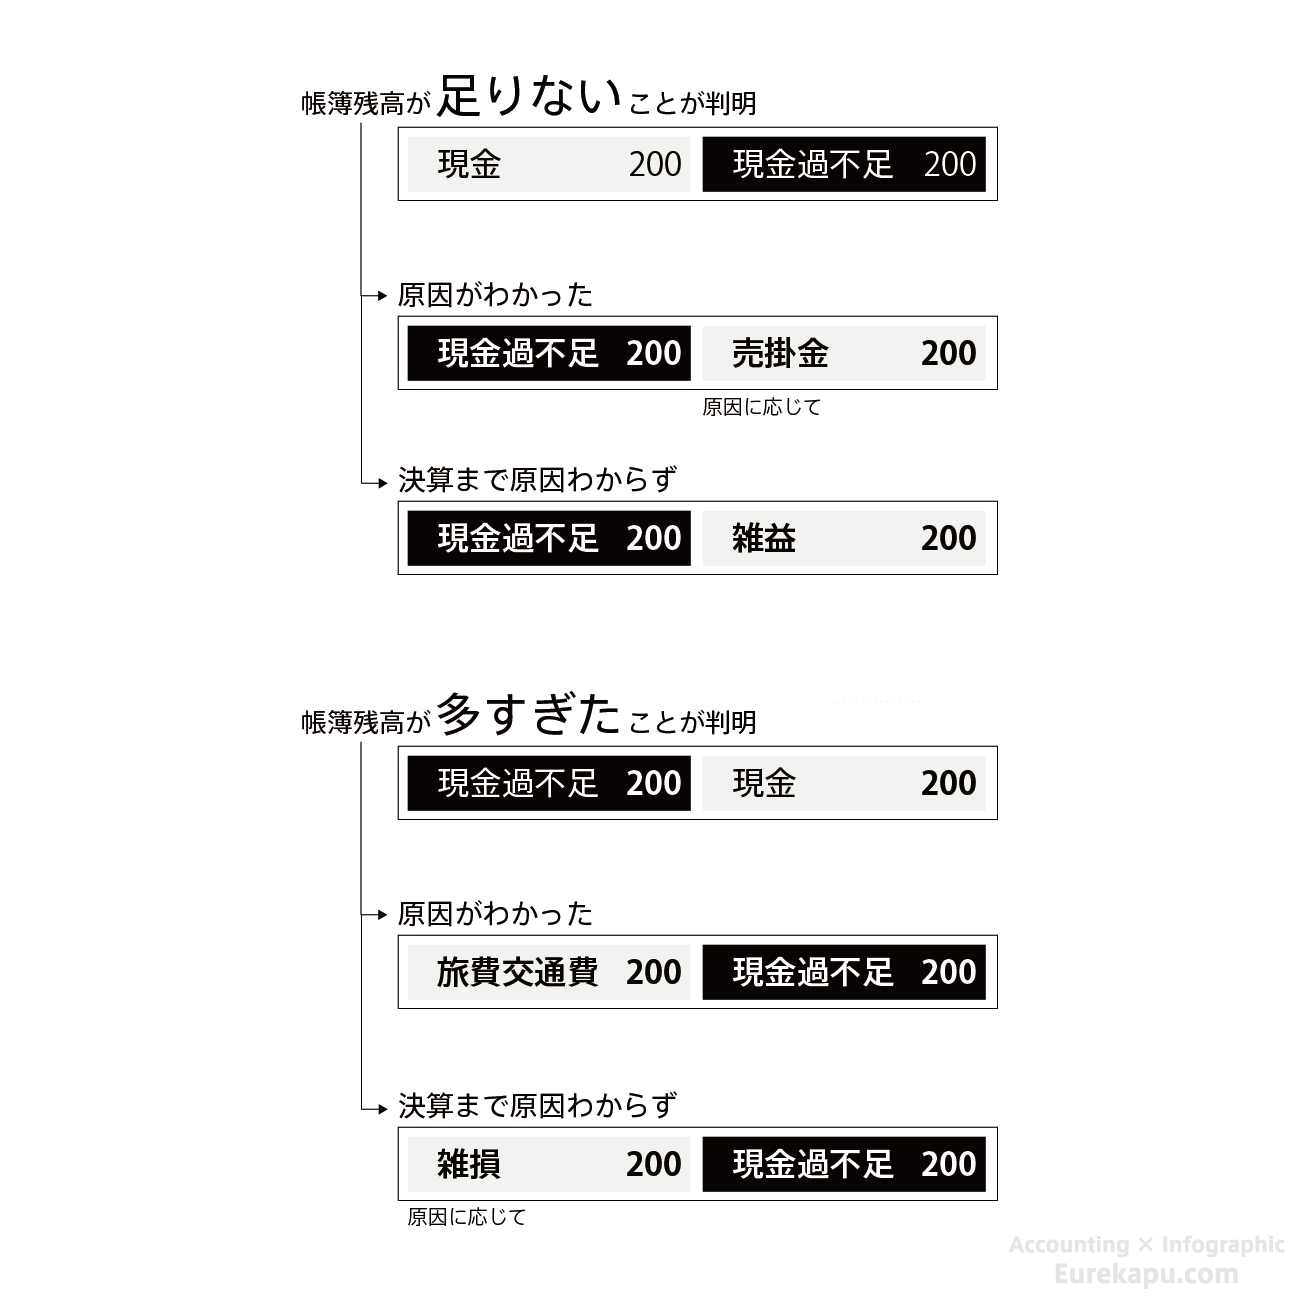
現金過不足 どっちに書く?
現金過不足の仕訳はどうやる? 手元の現金が少ないときは借方の勘定科目に「現金過不足」を使って、仕訳をします。 反対に現金が多いときは貸方に「現金過不足」を記載します。
キャッシュ
現金過不足 借方貸方どっち?
現金不足時には、借方に「現金過不足」を使い、現金過剰時には貸方に「現金過不足」を使います。
キャッシュ
現金過不足は雑損処理ですか?
決算まで原因が判明しなかったときの処理
決算において現金過不足勘定に残高が残っている場合、そのすべてを雑損勘定(費用)へ振り替えます。 現金過不足勘定の金額はすべて他の勘定へ振り替えられることによって、最終的にはゼロになって消えます。
キャッシュ
現金過不足 雑損 なぜ?
決算時 決算までに原因究明に至らなかった場合、現金過不足のまま決算を確定することはできません。 そのため、雑損または雑益の勘定科目に振り替える必要があります。 雑損とは、営業外費用に属する経費の中で、他のどの勘定科目にも分けることができない経費のことです。
現金過不足なぜ借方?
現金の不足が生じた場合は、借方に現金過不足を用います。 実際の現金残高に合わせるために、帳簿上の現金(資産)を減らす必要があるからです。
現金過不足勘定とは何ですか?
現金過不足とは、会社で管理する現金が帳簿である現金出納帳の残高と一致しない場合の差額を指します。 小売りなど現金でのやりとりが多いほど、現金過不足は起きやすい傾向があります。 最近は自動でお釣りが出てくるレジもありますが、一般的なレジシステムで人が管理をする上では、何らかのミスは避けられません。
現金過不足の借り方は?
現金の方が少ない(帳簿の方が多い)ときの仕訳
実際の現金が足りない場合は、現金(資産)の減少と考えて、貸方に現金、借方に現金過不足を記入します。
現金過不足 借方 なぜ?
現金の不足が生じた場合は、借方に現金過不足を用います。 実際の現金残高に合わせるために、帳簿上の現金(資産)を減らす必要があるからです。
現金過不足の消費税はいくらですか?
現金過不足には対価性がないので、消費税の課税対象外である。
現金過不足のレジ処理は?
その際の処理方法は、以下のとおりです。 現金5,000円が見つかったので借方に「現金」5,000円を記帳します。 この額は原因不明だった「現金過不足」に置き換わるものなので、貸方に「現金過不足」5,000円を記帳。 これで、残りの現金過不足は5,000円になりました。
使途不明金 いくらまで?
会社の資本金によって使途不明金には上限がある
ただし、そのためには飲食がいつ・誰と・どこで・何のためにあるのかが明確であり、1人あたり飲食費5000円以下であることが条件です。 ちなみに、資本金1億円を超える法人では、飲食費の50%を損金算入できます。
現金過不足の決算処理は?
現金過不足が発生したときは、「現金過不足」で処理し、原因が判明した場合は該当する勘定科目に振り替えます。 現金過不足が借方(不足)に生じている場合で、決算日までに原因が判明しないときは、「現金過不足」から「雑損」に振り替えます。
過不足金の反対は何ですか?
過入金とは、請求金額に対して請求先からの入金金額が多い分の差額のことです。 反対に入金金額が少ない分の差額のことを、不足金と言います。
現金過不足は非課税ですか?
一方、②現金過不足については、資産の譲渡等の対価として処理した金額と実際の入金額との差異として生じたものであり、資産の譲渡等の対価そのものではありませんから、課税の対象となりません。
不課税と非課税の違いは何ですか?
不課税は「事業の対価として受け取ったもの」は該当しませんでしたが、非課税は「事業の対価として受け取ったものでも課税されない」と判断されるものを指します。 また、非課税に該当するものは多く、経理処理をするにあたって、一般的に不課税や免税よりも処理する頻度が高いものになります。
レジ締め 合わない なぜ?
レジ締めをして売上データと現金が合わないときは、釣銭ミスやお金のもらい忘れなどが原因です。 ミスを減らすためにはスタッフと話し合い、再発防止策を考え定期的に研修を行うことが必要です。 また、どこでミスをしたのかを明確にしておきましょう。
レジ誤差 なぜ?
現金の過不足 レジでの現金過不足が起きるのは、「お札や小銭の数え間違い」「1円玉等の細かい小銭をレジ周りに落としたまま気づかない」「お釣りを渡すときに金額を間違えている」などの原因が考えられます。
使い道がわからないお金とは?
使途不明金とは、その名の通り、使い途がわからないお金のことです。 会計処理を行う場合、通常は支払先、支払金額、使途をそれぞれ記録します。 たとえばAさんにデザイン料として5万円の報酬を支払った場合、支出先は「Aさん」「、支払金額は「5万円」、使途は「デザイン料」となります。
使途不明金の社長は誰ですか?
使途不明金3億5000万円、海外出国した元顧問と共謀か 会社の資金を着服したとして、警視庁は9日、「福島電力」(福島県楢葉町、破産)元社長の宮川真一容疑者(46)(大阪市住之江区新北島)を業務上横領容疑で逮捕したと発表した。
レジ 過不足 なぜ?
現金の過不足 レジでの現金過不足が起きるのは、「お札や小銭の数え間違い」「1円玉等の細かい小銭をレジ周りに落としたまま気づかない」「お釣りを渡すときに金額を間違えている」などの原因が考えられます。


0 Comments