
付加価値税の負担者は?
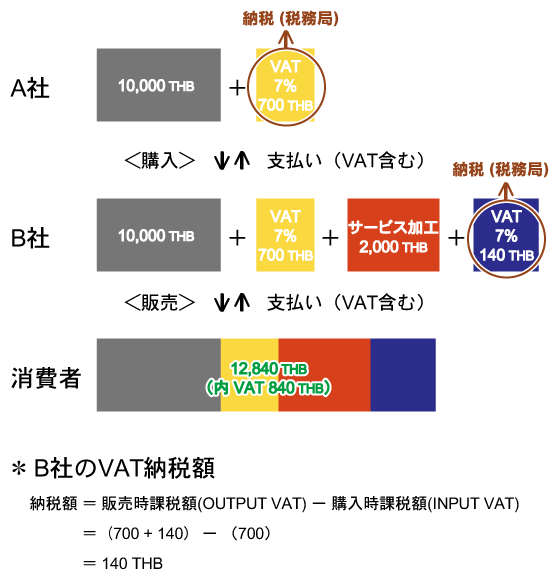
付加価値税の納税義務者は誰ですか?
VATの負担者は最終消費者になりますが、VATの納付義務を負うのは、物品の販売あるいはサービスの提供を行う事業者、ならびに物品もしくはサービスの輸入者であり、個人・法人を問わず年間180万バーツを超える者はVATの納税義務があります。
キャッシュ
付加価値税とインボイスの関係は?
インボイス制度とは、EU諸国が付加価値税(VAT)で採用している課税方式で、納税者が発行・受領したインボイスに記載されたVATの金額に基づいて納税義務を申告するものです。 一般消費者にはほとんど影響がないため、マスコミは事業者向けの改正にはあまり関心を示さない印象がありますが、実は税制を根底から変える大改正なのです。
キャッシュ
付加価値税は輸出免税ですか?
7. 輸出免税 付加価値税は国内において消費される資産、サービスについて負担を求める税であるため、輸出は免税取 引となります。 役務の提供に関しては、一部の輸出関連役務の提供は非課税になりますが、国外で行われる場合は不課税 であるとされています。 輸出免税の対象となる資産の譲渡または役務の提供は以下になります。
類似ページ
付加価値税と売上税の違いは何ですか?
売上税には、その賦課徴収する段階が単段階か多段階かにより、単段階売上税と多段階売上税との区別があるが、付加価値税は多段階売上税であり、生産の各段階ごとに課税される。
キャッシュ類似ページ
納税義務者と負担者の違いは何ですか?
消費税・酒税・揮発油税の類。」 ここでいっている「納税義務者」とは税務署に税金を納付する義務のある者であり、「租税負担者」とはその税金を実際に負担する者のことです。
納税の義務者は誰ですか?
納税義務者とは税金を納める義務のある人や団体をいいます。 日本の税金は「租税法律主義」により、全て法律に基づいて課税されています。 そして、その個々の法律において、どの税金は「誰が、いつまでに、どこに、いくら」納めなければならないか定められています。 主だった税金について「誰が」である納税義務者を見てみましょう。
インボイス制度に対応しないとどうなるのか?
インボイス制度は義務ではないため、対応しないという手もあります。 もし対応しなければ税免税事業者を継続できるため、売上1,000万円未満だと今まで通りで消費税の納付は不要です。
インボイス 税収 いくら増える?
この記事では、インボイス制度により増える税収額、インボイス制度の影響を受ける事業者の想定数等についてお伝えしていきます。 さて、このインボイス制度により、税収はどのくらい増加するでしょうか? 過去の財務省の資料によると、消費税の軽減税率の財源として「約2,480億円程度」の税収増を見込んでいます。
なぜ外国人は免税?
ではそもそも、なぜ消費税を免税するのでしょうか。 それは外国人が帰国したとき、さらに課税され二重課税になるのを防ぐためです。 これまで日本では、消耗品は旅行中に使って本国に持ち帰らない=輸出しない可能性もあったので、免税対象に入っていませんでした。
輸入取引の税額控除はいくらですか?
輸入商品の引き取りの際に支払った輸入消費税は、消費税の確定申告時に控除することができます。 控除できる金額は支払った輸入消費税額の全額です。 税関から交付された「輸入許可通知書」等を保存しておく必要があります。 さらに納付期限の延長を受けて未納となっている輸入消費税額も仕入税額控除の対象となります。
日本の付加価値税はいくらですか?
VATとは、日本の消費税のようなもので、EUやアジアなどの国で、物やサービスの購買時に課せられる間接税のこと。 Value Added Taxの頭文字の略。 付加価値税ともいう。
所得税の付加税はいくらですか?
自民党税制調査会の幹部会合で15日に示された防衛増税案によると、所得税は当分の間、所得税額に対して税率1%の付加税を課す。
税金の負担者は誰ですか?
税金を納めるのは、製造、小売、サービスなどを行う個人事業者や会社ですが、実際に負担しているのは、私たち消費者です。
納税者と税負担者が同じ税は?
直接税とは、納税者が国や地方公共団体に直接納めるもので、担税者(税金を負担する人)と納税義務者(税金を納める人)が一致します。 間接税とは、担税者が直接税金を納めず、事業者などの納税義務者を通じて納める租税で、消費税・酒税などが該当します。
特別徴収義務者とはどういう意味ですか?
特別徴収義務者とは、毎月従業員(納税義務者)に支払う給与から個人住民税を徴収(天引き)し、従業員(納税義務者)の住んでいる市町村に納入する義務がある事業主(給与支払者)のことをいいます。
インボイス制度 なぜひどい?
インボイス制度が「やばい」「ひどい」と言われている理由とは? インボイス制度導入は業種に関係なく、すべての事業主に影響を与えます。 特に消費税の免税事業者は仕事が減る可能性がある、税負担が増えるなどの理由から、インボイス制度はSNSをはじめさまざまなWebサイトや媒体で「やばい」「ひどい」と言われているようです。
インボイス制度の欠点は何ですか?
インボイス制度における最大のデメリットは、消費税の控除額が減ってしまいかねないことでしょう。 インボイス制度では、仕入税額控除の適用の条件として、適格請求書(インボイス)の保存が必須だと上述しました。
インボイス制度 なぜダメ?
インボイス制度では、免税事業者から商品・サービスを仕入れた場合、インボイスの発行を受けられません。 その取引の仕入税額は還付を受けられず、控除額が減ることになります。 免税事業者からの仕入で、払い損になってしまう可能性があります。
インボイス制度が狙うものは何ですか?
インボイス制度導入の目的は、取引の正確な消費税額と消費税率を把握することです。 令和元年10月より消費税の軽減税率が導入され、仕入税額の中に8%のものと10%のものが混在するようになりました。 正しい消費税の納税額を算出するために、商品ごとの価格と税率が記載された書類を保存することになったのです。
免税店 タバコ なぜ安い?
日本国内ではないため消費税もかかりません。 そのため、通常輸入時に大きな税金が課せられているお酒やたばこ、香水などを日本国内より安く販売できるのです。


0 Comments