
インボイス制度 納税いつから?
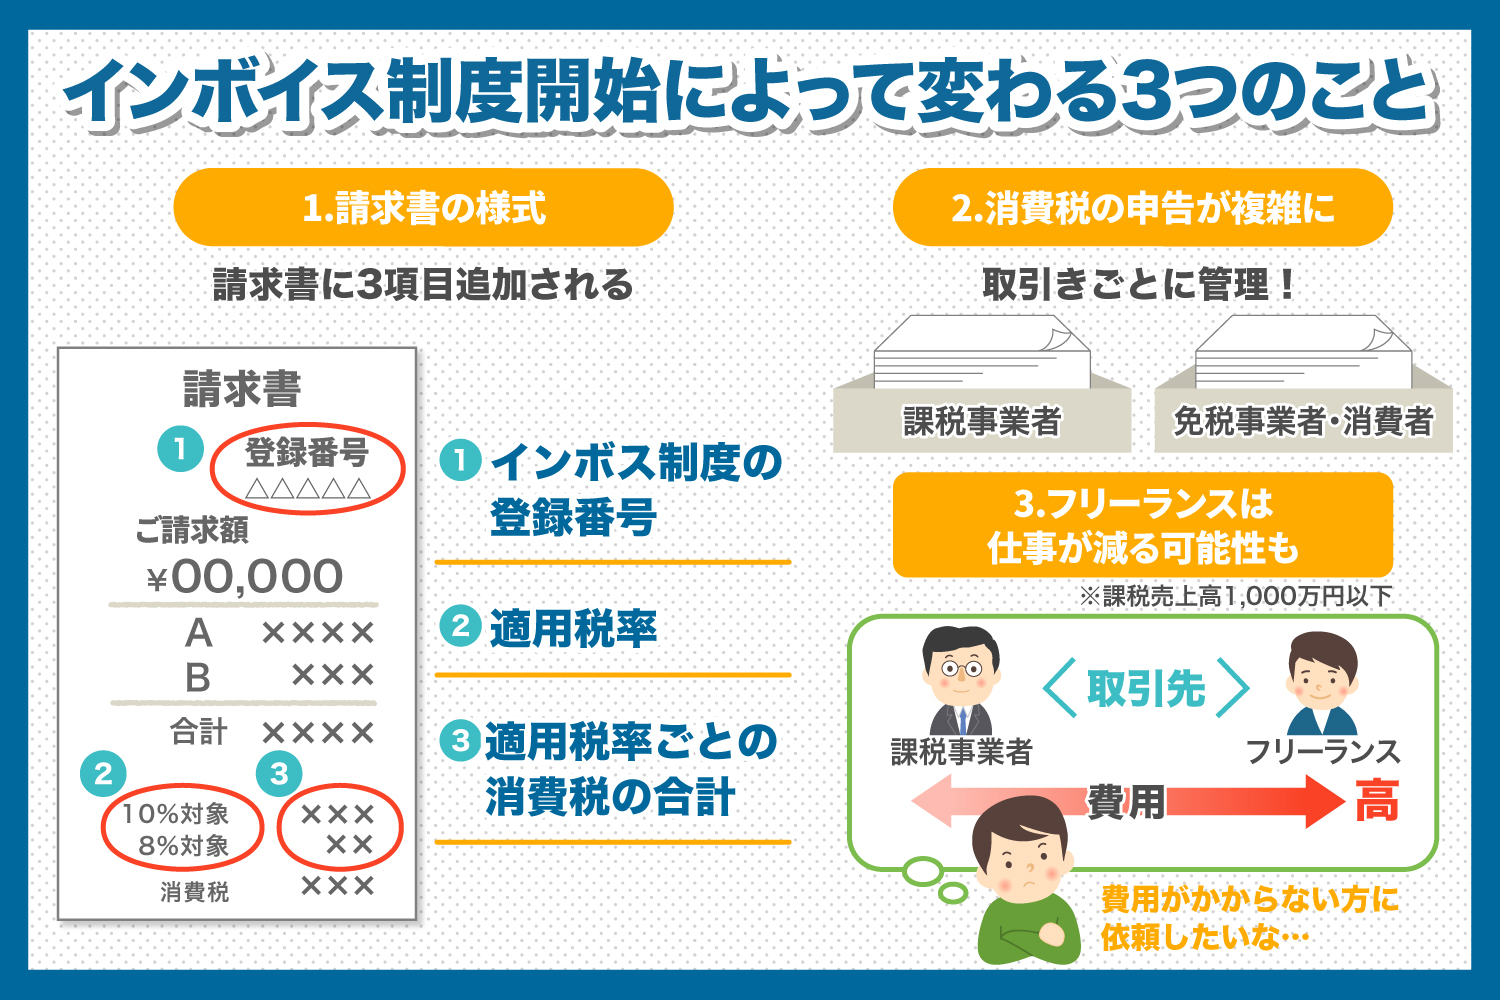
インボイス いつの請求書から?
令和5年(2023年)10月1日から、複数税率に対応した消費税の仕入税額控除の方式として、「インボイス制度(適格請求書等保存方式)」が始まります。
キャッシュ
インボイス 課税期間 いつから?
インボイス制度の影響を受け、免税事業者から課税事業者になった場合、いつからいつまでの消費税を計算・申告納付する必要があるのでしょうか。 2023年10月1日から課税事業者となるなら、個人事業主の2023年分の消費税は2023年10月1日~12月31日の3か月分が計算期間になります。
キャッシュ
消費税 1000万円以下になった いつから?
2年前(前々年)の課税売上高が1,000万円を超える場合、その年は消費税の納税義務があります(課税事業者)。 逆に、2年前の課税売上高が1,000万円以下の場合は、その年に消費税を納める義務がありません(免税事業者)。
個人事業主 いつから税金?
個人事業主の課税期間は、原則として1月1日から12月31日の1年間です。 個人事業主は翌年3月31日までに、消費税の確定申告と納付をしなければなりません。 なお、消費税の申告書は、ひとつの申告書で消費税と地方消費税の両方を申告する書式になっています。
キャッシュ
インボイスに登録しないとどうなる?
インボイス制度が始まるとどうなる
仕入先からインボイスを入手できないと、自社は仕入税額控除ができません。 そのため、自社の税負担の増加につながる可能性があります。 ただし、簡易課税制度(※2)を選択している場合には、みなし仕入率に基づき仕入税額控除の計算をしますので、自社の税負担は増加しません。
インボイス登録しなくていい人は?
取引相手が仕入税額控除をしない事業者であれば、インボイスは必要ありません。 また、取引相手の事業者が簡易課税制度を適用している場合も、インボイスは必要ありません。 中小企業の事務負担を軽減するために、消費税の納税額を売上に係る消費税額から簡単に算出することを認める制度です。
課税事業者 いつから払う?
まとめ 個人事業主の課税売上高が1,000万円超となった年には、課税事業者として届出書を提出しなければなりません。
インボイス制度 個人事業主 いくら?
3.インボイス制度における売上1,000万円以上の個人事業主への影響 年間課税売上が1,000万円を超える場合、適格請求書発行事業者になります。 これは個人事業主でも同じです。
売上1000万以下は免税ですか?
概要 消費税では、その課税期間の基準期間における課税売上高が1,000万円以下の事業者は、その課税期間における課税資産の譲渡等について、納税義務が免除されます(注)。
インボイス制度 個人事業主 登録 しない と どうなる?
インボイス制度への登録は任意なので、個人事業主が登録する義務はありませんが、登録しないでいると課税事業者との取引が減少するおそれがあります。 そのため、事業の状況によってはインボイス制度への登録を検討しておきましょう。
個人事業税 払わないとどうなる?
個人事業主には、様々な税金を納税する義務がありますが、万が一支払いが困難な時もあるかもしれません。 しかし、支払わずにいると、延滞税が発生するほか、差し押さえられるなどの手続きがとられてしまいます。 そういった事態になる前に、支払えない時はまずは税務署に相談し、減免制度や延納制度などの利用を検討してみてください。
インボイス制度 なぜひどい?
インボイス制度が「やばい」「ひどい」と言われている理由とは? インボイス制度導入は業種に関係なく、すべての事業主に影響を与えます。 特に消費税の免税事業者は仕事が減る可能性がある、税負担が増えるなどの理由から、インボイス制度はSNSをはじめさまざまなWebサイトや媒体で「やばい」「ひどい」と言われているようです。
インボイスの欠点は何ですか?
インボイス制度導入のメリットは、電子インボイスの導入がしやすくなる、適格請求書事業者になることで取引継続が期待できるといったことが挙げられます。 一方で、制度が変わることによって経理業務が煩雑化することや、消費税の控除額が減少する恐れがあるなどのデメリットもあります。
インボイスに加入しないとどうなるの?
インボイスを発行しないと、販売先は原則として消費税の仕入税額控除ができません。 そのため、課税事業者においては自社の税負担増に繋がるケースや、免税事業者においては取引を見直されるケースが発生する恐れがあります。
インボイスに登録しない理由は何ですか?
仕入れ税額控除によって、国に納める消費税の計算をする際には、売り上げのときに受け取った消費税額から、仕入れや経費に支払った消費税額を差し引くことができます。 インボイス導入後の制度では、消費税の納税額を計算する際に「適格請求書」が必要になるため、登録していないと「適格請求書」が発行できません。
課税事業者がインボイス登録しないとどうなる?
インボイスを発行しないと、販売先は原則として消費税の仕入税額控除ができません。 そのため、課税事業者においては自社の税負担増に繋がるケースや、免税事業者においては取引を見直されるケースが発生する恐れがあります。 課税事業者である自社は仕入税額控除を行い、消費税を納付します。
個人事業主 インボイス やらないとどうなる?
インボイス制度が導入されると、インボイスの形式で請求書を受け取らなければ、個人事業主が発行した請求書を受け取る側の事業者は、仕入税額控除が適用できなくなってしまいます。 仕入税額控除ができなくなるということはつまり、節税ができなくなるということです。
インボイス登録しなくて良い人は?
取引相手が仕入税額控除をしない事業者であれば、インボイスは必要ありません。 また、取引相手の事業者が簡易課税制度を適用している場合も、インボイスは必要ありません。 中小企業の事務負担を軽減するために、消費税の納税額を売上に係る消費税額から簡単に算出することを認める制度です。
インボイス制度 なぜダメ?
インボイス制度では、免税事業者から商品・サービスを仕入れた場合、インボイスの発行を受けられません。 その取引の仕入税額は還付を受けられず、控除額が減ることになります。 免税事業者からの仕入で、払い損になってしまう可能性があります。
フリーランスが払わないといけない税金は?
フリーランスが必ず納めなければならない税金は「所得税」と「住民税」の2種類です。 加えて、基本的には国民健康保険に加入して「国民健康保険税」を納税することになります。


0 Comments