
支払い遅延とはどういう意味ですか?
クレジットカード 支払い遅れ 何回まで?
短期間の延滞でも何度も繰り返すと、信用情報に金融事故として登録される可能性があります。 とくに3〜4回以上連続で支払いが遅れてしまった場合、金融事故情報として登録される可能性が非常に高いです。 信用情報に金融事故情報が登録された場合、5年程度カードやローンを利用できなくなります。
長期延滞とは何ですか?
長期延滞とは数日程度の延滞とは違い、61日以上の返済の遅れを指すものです。 個人信用情報機関には、悪質な利用者である「ブラック」として登録されてしまう非常に重い状況です。 審査の甘い消費者金融でも、長期延滞中であれば審査に通るのは厳しいのが現実です。
支払い延滞とはどういう意味ですか?
引き落としができなかった場合「遅延」状態となる
残高不足により引き落としができなかった場合は、「遅延」という扱いになります。 支払いにおいて遅延が起きた場合、クレジットカードの利用が停止される場合もあります。 利用代金を支払ったことをクレジットカード会社が確認し次第、カードの利用が再開されます。
キャッシュ
クレジットカードの支払いが遅れたらどうなる?
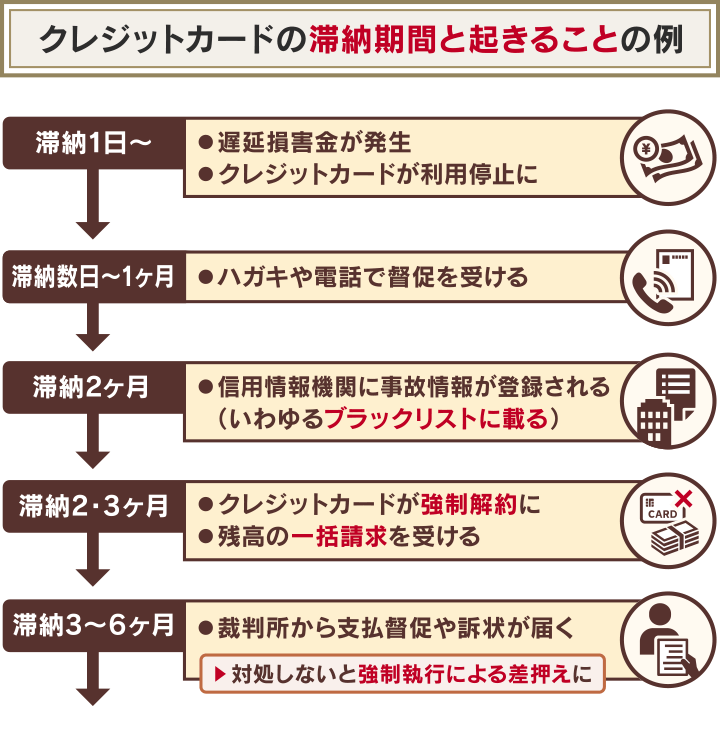
クレジットカードの支払いが遅れ、クレジットカード会社からの連絡に対応しない状態が続くと、会員規約にのっとり会員資格を喪失してしまう場合があります。 簡潔に言うと、クレジットカードが強制的に解約になるということです。 強制解約になるとクレジットカードは利用できなくなります。
クレカ何日遅れたらやばい?
クレジットカードの支払いが2週間ほど遅れると、信用情報に影響する恐れがあります。 クレジットカード会社によって差異はありますが、大抵の場合は滞納している期間が2週間を超えた辺りで、信用情報に事故情報として記録されるケースが多いです。
延滞 いつ消える?
信用情報機関には、申込者の氏名・住所などの個人情報と共に、申込みや借り入れの記録、金融事故を起こしていれば異動情報が記録されています。 CICやJICCの異動情報はいつ消える? 延滞や強制解約、自己破産などの異動情報は5年で消えます。
延滞と遅延の違いは何ですか?
「遅延」は「その時間や期日に遅れてしまう」ということを表します。 「遅延」を使う身近な例は、電車が遅れてしまった時の「遅延証明書」などですね。 「延滞」は主に税金の納入や料金の支払いといったお金に関することに使われる言葉で、「支払いが滞ること」という意味であることが多いです。
クレジットカード 延滞 何ヶ月?
2ヶ月程度滞納すると強制解約される
1ヶ月の滞納なら、多くのカード会社は一時利用停止で済むでしょう。 しかし、2~3ヶ月滞納すると、多くのカード会社ではクレジットカードの利用を強制解約されてしまいます。
クレカ 支払い遅れ どうやって払う?
クレジットカードの支払いが遅れてしまったことに気付いたら、できるだけ早くカード会社に問い合わせましょう。 その際、支払い期日や支払方法を伝えられます。 支払い方法は、再引き落としや指定された銀行口座への振り込み、コンビニ払いなどカード会社によってさまざまなので、カード会社の指示を聞き逃すことのないようにしましょう。
クレジットカード 作れない 何年?
通常であれば、自己破産後は5年程度経過しなければ、クレジットカード会社の審査に通らずクレジットカードは作れません。 しかし自己破産後5年以内でも、次の2つのケースではクレジットカードを作ることができる可能性があると考えられます。
クレジットカードの滞納とは?
クレジットカードの支払いは1ヶ月の遅れでも「滞納」となる
「滞納」とは、お金などを納付する義務のある人が期限内に納付しないことです。 返済が1日でも遅れると、借金の返済を「滞納」したことになります。
長期延滞 いつ消える?
もし自分の信用情報に異動が登録されていたら、気になるのは異動の発生日から何年で情報が消えるかですよね。 CICの公式HPによると、異動情報である「長期延滞・代位弁済・自己破産」の3項目については支払い完了日から5年間保有されると記載がありました。
遅延と延滞の違いは何ですか?
「遅延」は「その時間や期日に遅れてしまう」ということを表します。 「遅延」を使う身近な例は、電車が遅れてしまった時の「遅延証明書」などですね。 「延滞」は主に税金の納入や料金の支払いといったお金に関することに使われる言葉で、「支払いが滞ること」という意味であることが多いです。
クレヒスとは何ですか?
クレヒスとはクレジットカードやローンの利用履歴のこと
クレヒス(クレジットヒストリー)とは、クレジットカードやローンの利用履歴のことです。 この利用履歴には、クレジットカードやカードローンの利用状況だけでなく、携帯電話端末の分割払いの支払履歴や各種の支払状況といった個人の信用情報も含まれています。
苗字を変えたらローンは通る?
苗字が変わるとローン審査に通るのは過去の話
かつては、結婚して苗字が変わるとローンやクレジットカードの審査に通るということもあったようです。 しかし現在では、生年月日、旧住所や電話番号、運転免許証の免許番号などの複合条件で照会し、旧姓時期の信用情報も把握されてしまうことが多いといえます。
支払い滞納 どうしたらいい?
まず、支払いが延滞することが分かったら、早めにカード会社に連絡を入れましょう。 その際に、延滞の理由や、いつまでに返済できるかの期日を共有してください。 カード会社によっては返済計画の相談に乗ってくれることもあります。 場合によっては、日本貸金業協会の貸金業相談・紛争解決センターに相談するのも良いかもしれません。
個人信用情報はどれくらいで消える?
信用情報に記録される事故情報の大半は最長で5年の間記録されます。 インターネット等では「任意整理をしてから5年」「延滞してから5年」というように誤った説明がされているケースが見受けられますが、正しくは該当ローンの完済もしくは契約終了から最長5年です。
遅延金の上限はいくらですか?
遅延損害金の上限利率利息の上限金利は、企業から借りた場合、原則として借入金額にかかわらず年14.6%ですが、消費者金融からの借金の場合は年20%まで設定することが可能です。 お金を借りる際、個人間の貸し借りなどで遅延損害金の合意をしなかった場合、遅延損害金は法律の定めに従って支払う必要があります。
滞納の利息はいくらですか?
民法改正で法定利率は5%から3%へ変更された
2020年3月31日以前に滞納が発生した場合の遅延損害金の法定利率は5%、4月1日以降に滞納が発生した場合の法定利率は3%となります。 また、今後は法定利率は3%で固定ではなく、3年ごとに見直しがされることが定められました。
クレジットカード 最高何回払い?
最大24~36回を上限とするケースが多いです。 クレジットカード会社やカードの種類によって異なるため、利用前に確認しておきましょう。


0 Comments