
路線価 公示価格 8割 なぜ?
相続税路線価 なぜ8割?
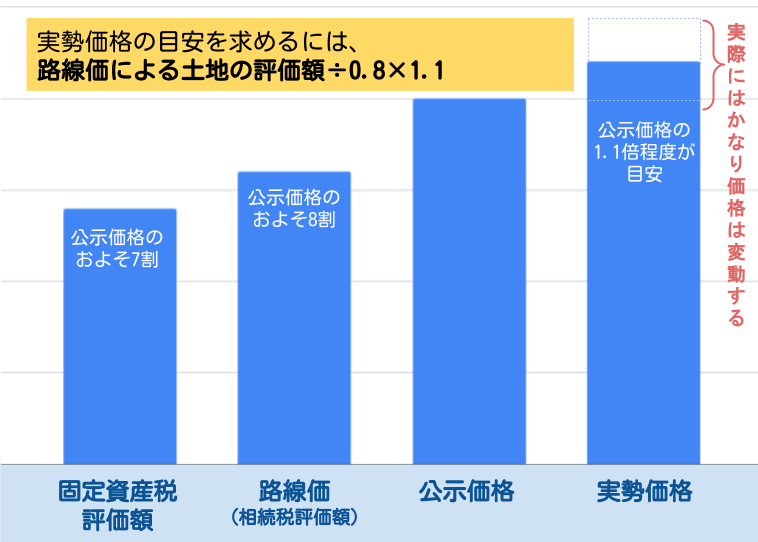
相続税路線価は地価公示価格の8割水準で設定されています。 8割で設定された根拠として、相続税路線価は相続税評価において1年間適用されるものであることから、地価の変動に対応できる評価上の安全性等が考慮されている、といわれていますが、8割に設定された背景にはバブル景気の地価高騰がありました。
キャッシュ
公示価格の7割とは?
平成6年度の評価替えから、宅地の評価については地価公示価格等の7割を目途に行うこととされました。 (いわゆる「7割評価」と言われるものです。) これは、固定資産税評価において、「市町村間、地域間にばらつきがあり、その均衡化・適正化を図ることが要請されたこと。」
キャッシュ
路線価は公示価格の何割?
路線価は道路に付され全国の標準宅地数約34万地点が対象なので、土地の前面道路の最新の路線価を調べれば計算ができるのです。 路線価は公示価格に対し80%程度の価格水準に設定されているので、0.8で割り戻すことで公示価格の水準(路線価÷0.8)に修正し、ご所有の土地価格の目安とすることができます。
キャッシュ
相続税の8割評価とは?
小規模宅地の特例(しょうきぼたくちのとくれい) とは、一定の条件を満たした土地について、相続税評価を最大80%減額できる制度です。 亡くなった方の自宅敷地や事業所の敷地について、ほかの相続財産同様に相続税の課税を行うと、相続人が納税資金の工面に窮してしまい、自宅や事業所を手放さなければならない可能性もあります。
相続路線価と公示価格の関係は?
相続税路線価は、相続税や贈与税の算出の基礎となるもので、公示価格の約80%が目安となっており、税務署が所管しています。 固定資産税路線価は、宅地等の固定資産税評価額の基礎となるもので、公示価格の約70%が目安となっており、市町村が所管しています。
路線価と公示価格の違いは何ですか?
公示地価は適正な地価の形成に役立てるために国が公表しているもので、一般的な土地売買の際の指標や、公共事業の取得価格の基準となっています。 基準地価の目的は公示地価とほぼ同じで、調査の主体が都道府県となります。 路線価は国税庁が相続税や贈与税の算出のために決めている土地の価格です。
固定資産税評価額 なぜ70%?
※固定資産税評価額が3年に1回であるため、土地の価格変動により所有者(納税者)の不利益にならないようにするためと、不当に高い評価額(つまりは徴税額)になってしまうケースを予防する措置として70%になっています。 マンションなどの場合、同マンション内においては面積に応じて計算されています。
7割評価の根拠は?
平成6年度の評価替えにより、宅地の評価については地価公示価格等の7割を目途に評価を行うこと(いわゆる「7割評価」)とされましたが、これは土地基本法第16条及びこれに基づく総合土地政策推進要綱等に基づく「公的土地評価の均衡化・適正化」の要請に基づき、当時の相続税評価との均衡や、昭和50年代の地価安定期における地価公示価格 …
公示地価と公示価格の違いは何ですか?
一般に公示価格と言われるものは、正確には2つに分かれます。 1つは国土交通省が行う公示地価、もう1つは都道府県が行う基準地価です。 この2つは調査時点が違うものの実質的に同じ性格のものなので、一括して公示価格と呼ばれます。
相続税評価額は80%ですか?
宅地の相続税評価基準額は、相続の発生や贈与があった年(課税時期の属する年)の1月1日を評価時点としています。 そしてその時点の地価公示価格水準の概ね80%が宅地の評価額とされています。
路線価は時価の何割か?
路線価は公示地価の8割程度に設定されており、公示地価を1.1~1.2倍したものが実勢価格の目安といわれています。
公示価格の80%とは何ですか?
国税庁が、毎年1月1日時点を基準として、土地を算定した価格です(7月に発表)。 公示価格の約8割(80%)程度です。 この路線価が、相続税や贈与税を算定するときの基準となります。
地価公示価格 どうやって決まる?
公示価格は、相続税路線価や固定資産税評価額の基となっている価格であり、税収に大きく関係している。 相続税は国税、固定資産税は市区町村税(東京23区は都税)、不動産取得税は都道府県税である。 公示価格は国や自治体の税収に広く影響を与えてしまうことから、やたらと大きく変動させることができないという事情を抱えている。
土地は3価ですか?
まず、公的土地評価には「公示地価」、「路線価」 、「固定資産税評価額」の3つがあり、これを一物三価、つまり一つのモノに3つの価格があることをいい、これに実際に取引された価格である「実勢価格を合わせて一物四価といいます。 また、公示地価を補完する「基準値標準価格を入れて一物五価というときもあります。
評価額1000万の固定資産税はいくらですか?
家屋調査によって固定資産税の計算のもとになる固定資産税評価額が確定しますが、どのように計算されて固定資産税が算出されるのかを覚えておきましょう。 固定資産税の一般的な計算式は以下のとおりです。 固定資産税評価額が土地1,000万円、建物3,000万円の場合の固定資産税は以下のとおりです。
固定資産税 4年目 どれくらい 上がる?
4年目の固定資産税は約1.89倍〜約1.94倍に上がる
評価の三原則とは?
つまり、人事評価の場合は、「評価基準の明確化」「評価基準の理解」「評価基準の遵守」という三つの原則が独立した努力によって成り立っていることを自覚することが、非常に大切なところです。
評価の三原則は?
「透明性」:評価基準や評価方法等を被評価者に対してオープンにする事。 「公平性」:特定の被評価者を有利または不利に扱うことなく、評価が公平・公正に行われる事。 「納得性」:評価結果や処遇に対する従業員の納得を確保する事。
1000万円の相続税はいくらですか?
相続財産の対象になるもの・ならないもの
相続財産として計算された金額が1,000万円であれば、相続税がかからないことがわかりました。
400万円の相続税はいくら?
400万円の場合、税率は10%となるため、それぞれ、400万円×10%=40万円の相続税が発生します。 ただし、妻については、配偶者控除の適用が可能です。 そのため、実際には相続税を負担することはありません。


0 Comments