
土地の修正率とは?
修正率とは何ですか?
二つの数値の間に一定の関係があるが,その関係を一つの式で表したとき,一定の数をかけた方が関係が正確になる場合がある. そのかける数が補正率.
キャッシュ類似ページ
土地の補正率とは?
補正率は、土地の形状によって宅地の価額を調整する割合のことです。 宅地の奥行距離に応じて「奥行価格補正率」で調整するほか、不整形地の評価では「不整形地補正率」を使用します。
土地の評価額とは 何ですか?
土地の評価額とは、公的機関が公表する「指標となる土地の価格」のことです。 土地の取引や財産の評価などを公正に行うため、各公的機関から、全国の土地の評価額が発表されています。 土地の評価額には「公示価格」「実勢価格」「固定資産税評価額」「相続税評価額」の4つの種類があり、それぞれ計算方法や使用用途が異なります。
土地評価の奥行の取り方は?
“想定整形地の奥行距離”と“不整形地の面積÷間口距離で得た平均的な奥行距離の数値”を比べて小さいほうを奥行距離とします。 面積÷間口距離なので600㎡÷30m=20mとなり奥行距離は20mとなります。
路線価の修正率は?
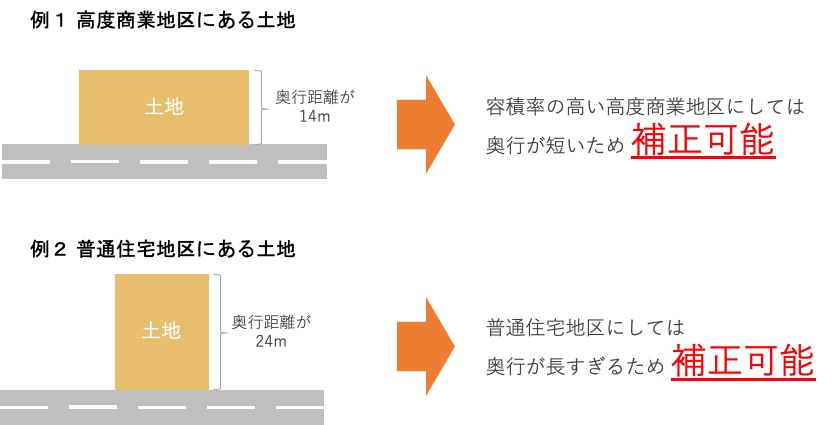
路線価地域において土地の奥行が長すぎたり短すぎたりする場合には、「奥行価格補正率」を適用して相続税評価額の減額補正をすることができます。 補正率は、住宅地区か商業地区か等、その土地が所在する地区区分によって定められており、最大で20%の評価減をすることが可能です。
路線価の評価補正はいくらですか?
路線価地域において土地の奥行が長すぎたり短すぎたりする場合には、「奥行価格補正率」を適用して相続税評価額の減額補正をすることができます。 補正率は、住宅地区か商業地区か等、その土地が所在する地区区分によって定められており、最大で20%の評価減をすることが可能です。
がけ地補正率とは?
がけ地補正率とは、路線価地域に所在する「がけ地を有する宅地等」の相続税評価額を計算する際に、路線価に乗じる補正率のことです。 がけ地を有する宅地等は、平坦な宅地のように通常の用途に供すことが難しくなるため、路線価にがけ地補正率を乗ずることで、相続税評価額を減額できます。
2000万の土地の評価額はいくらですか?
たとえば固定資産税評価額が2,000万円の土地を売る際には「2,000万円/70%=2,857万1,428円」が実勢価格の目安です。
土地評価額の何倍で売れる?
売却相場の目安=固定資産税評価額÷0.7×1.1
固定資産税評価額は、公示地価の7割程度になるように設定されています。 実際に土地が売買される価格は、公示地価と比べると、平均して1.1倍から1.2倍の価格であるため、上記の式で固定資産税評価額から売却相場の目安を求められます。
間口と奥行の違いは何ですか?
「間口」は、主要な方向(前面道路など)から見た建物や敷地の幅のことをいいます。 一方、「奥行き」は、前面道路の境界から反対の面までの距離をいい、浅い・深いと表現します。
土地の奥行きとは?
「奥行き」とは、不動産においては、土地・建物の前面道路の境界から、反対側の境界までの距離をさす。対して、前面道路と接している部分の距離(幅)を「間口」と呼ぶ。 間口と「奥行き」で、土地・建物の形状・サイズをあらわす。
間口狭小補正率とは?
間口狭小補正率とは、相続税の計算上、間口の狭小な宅地等を評価する際に、その宅地の路線価に乗じることができる割合をいいます。 読み方は、「まぐちきょうしょうほせいりつ」です。
路線価と評価額の違いは何ですか?
固定資産税評価額が、固定資産税や不動産取得税を算出する基準となるように、相続税評価額は相続税や贈与税を算出する際の指標となります。 固定資産税路線価とは、固定資産税評価額を求める際に使う土地の価格です。
路線価はなぜ8割?
もし、公示価格と路線価を同じ値にしたら、相続税の評価額である路線価が取引価格よりも大きくなり、課税額が過剰になるかもしれません。 このように納税者の負担が過剰になってしまうのを防ぐために、路線価は公示価格の80%を目安としているのです。
土地のがけ地補正とは?
がけ地補正率とは、路線価地域に所在する「がけ地を有する宅地等」の相続税評価額を計算する際に、路線価に乗じる補正率のことです。 がけ地を有する宅地等は、平坦な宅地のように通常の用途に供すことが難しくなるため、路線価にがけ地補正率を乗ずることで、相続税評価額を減額できます。
がけ地を有する宅地の評価方法は?
がけ地等を有する場合の宅地の評価方法
がけ地の価額は、その宅地のうちに存するがけ地等の部分ががけ地等でないとした場合の価額に、がけ地補正率を乗じて計算した価額により評価します。 宅地の総面積に対するがけ地部分の面積割合は、0.33(=100㎡/300㎡)です。
二千万円の家の固定資産税はいくらですか?
例えば建築費が2000万円だった場合、新築物件の固定資産税評価額は約1200万円、そこから1.4%の標準課税率がかかるので16万8000円が固定資産税としてかかる計算です。
土地2000万の相続税はいくらですか?
この税率は、課税対象の遺産の額から基礎控除を差し引いた金額に対してかかってくる税率になります。 具体的に見てみましょう。 たとえば、課税価格が2000万円の場合には、2000万円×0.15-50万円=250万円が相続税の価格になります。
固定資産税の土地の価値はいくらですか?
固定資産税評価額の目安は、土地の場合、毎年1月1日に定められる公示価格の70%です。 建物の場合は、再建築価格の約70%、工事請負契約の50〜70%が目安です。 ただし土地の固定資産税評価額は、土地がある場所や形によって変わります。 建物の固定資産税評価額は、築年数や構造、家屋の大きさなどによって異なります。
地価と評価額の違いは何ですか?
「地価」と「評価額」は、そもそも異なる種類の土地の価格を指す言葉です。 ご質問の「地価」は「公示地価(公示価格)」のことで、「評価額」は「相続税評価額」または「固定資産税評価額」のことと思われます。 いずれも、使用目的や評価額を決める主体、公開元が異なります。 使用用途:公共事業用地の取得価格算定の基準。


0 Comments