
欠損金 どこを見る?
欠損金 どこを見れば?
繰越欠損金はどこを見ればわかるのか
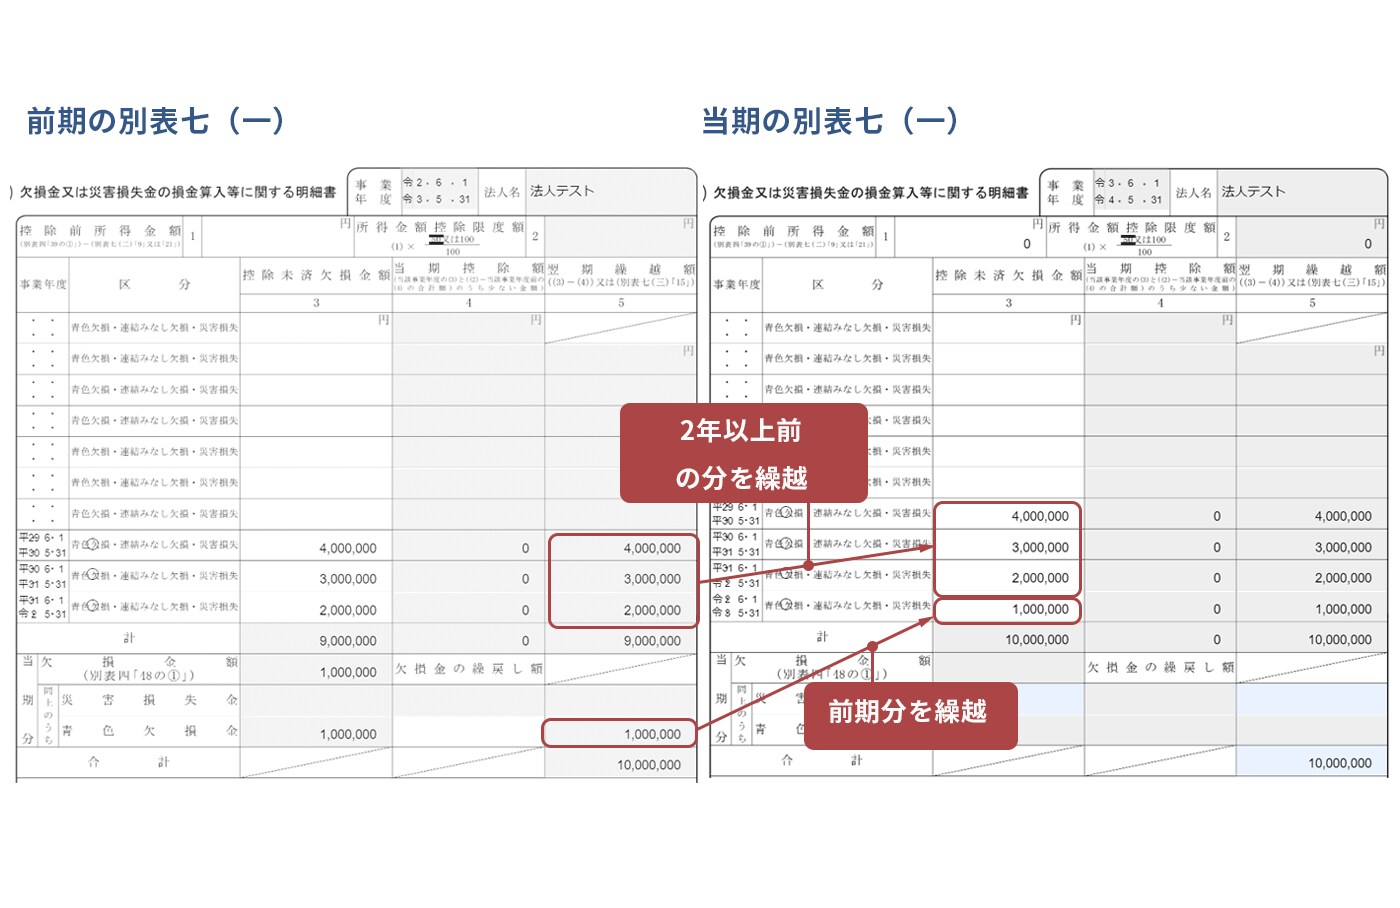
繰越欠損金の記載は決算書にはなく、法人税申告書に載っています。 法人税申告書別表1の右下の28の欄に繰越欠損金の総額(「翌期へ繰り越す欠損金又は災害損失金」)があります。 また、法人税申告書別表7(1)が「欠損金又は災害損失金の損金算入等に関する明細書」となっています。
キャッシュ
赤字 黒字 どこを見る?
そもそも赤字や黒字はどのような状態を指しているのかを判断するのは、会社の決算書を基準としています。 収入よりも支出が多く、収益よりも費用の方が多い状態で、現金が少ないと赤字となります。 逆に支出よりも収入が多く、費用よりも収益が多い状態は黒字となります。
欠損金の勘定科目は?
繰越欠損金の仕訳 繰越欠損金は、将来の課税所得と相殺することができ税負担を軽減させることができるため、貸借対照表の借方に「繰延税金資産」として計上されます。 表示方法としては、全額「投資その他の資産」に計上されます。
キャッシュ
欠損金の控除額はいくらですか?
○ 欠損金の繰越控除は、各事業年度の法人税負担の平準化を図るための制度であり、事業年度開始の日前10年以内に 開始した事業年度に生じた欠損金額については、当期の所得金額の50%を限度に損金算入できることとしている。 なお、 中小法人等については、「所得の全額」まで損金算入できる。
年商 何を見ればわかる?
年商は、特に外部の企業の規模を判断するときや、ビジネス上の取引や融資などを判断するときなどに使われています。 例えば、「年商○○億円」と企業について説明されるなら、その企業の営業活動の大きさを把握できます。 実際、年商の額が大きければ大きいほど、その企業に対しての信用度が高まるのではないでしょうか?
欠損金 何年?
繰越期間は10年までだが事業開始年度により異なる 平成30年4月1日以後に開始する事業年度に生じた欠損金は10年間まで繰越できます。 上記以前に開始する事業年度に生じた欠損金の繰越期間は9年までとなります。
純損失と赤字の違いは何ですか?
当期赤字とは「当期純損失」のことです
当期の営業成績が赤字で、その赤字の金額をいいます。 「当期純損失」ともいいます。 (一方、黒字の場合は当期純利益となります。) を意味します。
欠損金 って何?
欠損金とは、法人税法上の課税所得(利益)がマイナス(赤字)のときの金額のことです。 青色申告の承認を受けている法人では、この欠損金を一定期間繰越して課税所得が発生(黒字)したときに相殺できます。
欠損金 何年まで?
繰越期間は10年までだが事業開始年度により異なる 平成30年4月1日以後に開始する事業年度に生じた欠損金は10年間まで繰越できます。 上記以前に開始する事業年度に生じた欠損金の繰越期間は9年までとなります。
欠損金と純損失の違いは何ですか?
同一年度でプラスの所得とマイナスの所得(欠損)がある場合には、分離課税となる一部の所得を除いて損益通算ができるためプラスの所得とマイナスの所得を相殺することが可能だ。 損益通算を行っても全額が相殺できなかった場合、残存したものが純損失となる。 青色申告をしている個人事業主の場合、純損失の繰越制度が利用できる。
年間売上 どこを見る?
財務諸表は、1年間でどれくらいの利益を上げたかを表す「損益計算書」と財産や借金を表す「貸借対照表」の2つで構成されています。 売上高は、この損益計算書上の項目です。 損益計算書の1番上に売上高が記載されており、その下に販売目的の仕入れや人件費などの経費が書かれています。
年商5億 どれくらい?
年商5億円程度の企業の場合、オーナー経営者がもっている企業の利益の持ち分は、年間で、およそ5000万円程度です。 つまり、やろうと思えば、役員報酬を5000万円程度、とっても、誰にも文句は言われません。
欠損金 いつ消える?
繰越欠損金の繰越期間は10年
繰越欠損金は平成28年度の税制改正において期限が1年延長され、平成30年4月1日以後に開始する事業年度からは繰越期間が10年間とされています。
会社 赤字 どこを見る?
通常決算書の付属書類、勘定科目明細に営業外支出の明細が記載されています。 その記載から一時的なものかを読み取ります(損益計算書の勘定科目だけで分かる場合もあります)。 一過性のものが大半を占めていれば、営業外支出によって赤字となっていても安心していいでしょう。
欠損金の繰り戻し還付 何年?
法人税において繰戻し還付を行った欠損金額は、翌期以降10年間にわたり繰り越して所得金額から控除します。
欠損金とは?
欠損金とは、法人税を計算する際の所得計算において、所得が赤字である場合の金額のことです。 法人税法において青色申告の承認を受けている場合には、一定期間、その欠損金を将来に繰り越して、将来の一定期間の間に発生した所得(黒字)と相殺することが認められています。
売上高からわかることは何ですか?
売上高とは、企業がサービスや商品を提供することにより稼いだ、売上金額の総額のことを指します。 この売上高が高いと企業の儲けが高いことを表し、逆に低いと企業の儲けが低いことを表しています。
損益計算書で分かることは何ですか?
決算時に収益から費用を差し引いた利益を知るための書類なので、会社が「費用を何に使って」「どれだけ売上が上がり」「どれくらい儲かったのか」を読み取ることができます。 また、損益計算書を正しく読むと、利益が本業と本業以外のどちらで出ているかということもわかります。
日本の社長の年収はいくらですか?
これによると、社長の平均年収で、全規模合計:4,622.1万円、3,000名以上:7,372.6万円、1,000人以上3,000人未満:4,554.3万円、500人以上1,000人未満:3,963.1万円です。 最低規模が500人以上ですので、全般的に高めの平均データとなっています。
役員の年収の平均はいくらですか?
役位別に年間報酬(規模計平均)を見ると[図表]、会長4641万円、社長5039万円、副社長4179万円と4000万円超の水準。 専務は3055万円と3000万円台。 次いで、常務は2307万円、取締役(兼務は除く)は2009万円と2000万円台。


0 Comments