
103万円の壁って何?
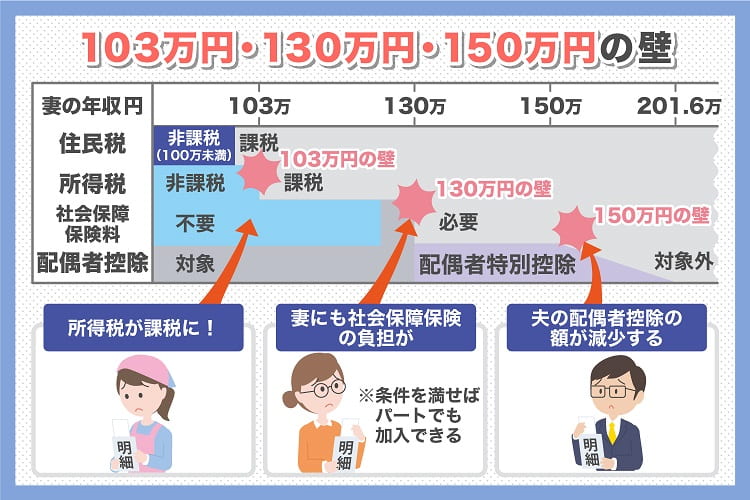
103万の壁 何が入る?
103万円は通勤手当などの非課税分を含まない総支給額 収入の103万円の中には、原則として交通費や通勤手当は含まれません。 所得税の計算では、通勤手当などの非課税分を除いた総支給額(額面金額)で計算されます。 ただし、1ヵ月あたりの交通費が交通機関を利用している場合15万円を超えると課税対象となるので注意しましょう。
キャッシュ
103万円と130万円 どっちが得?
Q:扶養内で働くなら103万・130万円どちらがお得? 103~130万円で稼ぐと、住民税や所得税などが差し引かれ、結果的に103万円稼いだときよりも手取りが少なくなります。 ただし、厚生年金への加入によって、将来の年金支給額が増えるといった点も考慮すると、手取りが少ないからといって一概に損とは言い切れません。
キャッシュ
年収103万の住民税はいくらですか?
年収103万円の場合、確かに所得税はかかりませんが、住民税は7,500円がかかることがわかります。
パート収入103万円の壁とは?
103万円の壁は、夫の扶養ではなく、妻自身のパート代に所得税がかかり始める年収を指します。103万円を超えると、超えた分に対して所得税がかかります。 また、住民税は地域によって違いますが、およそ100万円前後からかかり、年収103万円の場合は、年数千円程度です。
扶養103万の月額はいくらですか?
税制上の扶養内で働きたいという方は、年収150万円の壁(扶養配偶者が配偶者控除または配偶者特別控除の適用となる)の場合、月に125,000円まで働くことができ、年収103万円の壁(所得税の支払い対象とならない)の場合、月に85,833円まで働くことができます。
一番得する年収の税金はいくらですか?
1番お得な年収は600万円~700万円
結論としては、税率でお得なのは600万円~700万円ほどの年収です。 この年収であれば税率は20%と23%になっていますが、ほとんど変わりません。 そして、手取り金額もそれなりにもらえるため、ある程度納得することができるはずです。
103万の壁 なくなる いつから?
2022年10月以降は、従業員101人以上の会社で働いている場合、年収が106万円以上あれば社会保険に加入するようになります。 さらに2024年にはその対象が、従業員数51人以上の会社に広がる予定です。 配偶者の扶養の範囲内で働きたい人は、103万円の壁に続いて、106万円の壁を意識する必要性が高まってきています。
扶養超えるならいくら稼げばいい?
年収が130万円を超えると扶養から外れるため、自身で国民健康保険と国民年金に加入しなければなりません。
103万の壁 なぜ上がらない?
何故103万円を超えなければ所得税がかからないかというと、所得税を計算するときに控除があるからです。 所得金額の合計が2,400万円以下の人が控除できる基礎控除額は48万円で、給与所得の金額によって控除できる給与所得控除額の最低額は、55万円です。
103万の壁 超えたらいくら払う?
・世帯年収が増える 給与収入が103万円以下から130万円未満まで上がれば、その分世帯収入がアップします。103万円を超えると所得税が発生しますが、その額は1万円前後。 たとえば、給与収入125万円だとすると、所得税11000円+復興特別所得税231円となり、トータルで考えれば世帯収入の増加につながります。
扶養内 103万 週何時間?
103万円以内=税制上の「扶養の範囲内」で働く場合 1月1日から12月31日までの1年間の給与収入が103万円以下の場合です。 所得税・社会保険料ともにかかりません。 「103万円」以内に収める場合、【1日6時間・週2日】勤務で働くと、月収は7万6800円、年収は×12ヶ月で、92万1600円となります。
年収いくらから税金が高くなる?
年収103万円を超えた場合、所得金額に適用される所得控除を差し引いた額が課税対象となり、所得税がかかります。 所得税額は課税所得金額に応じた税率(5%〜40%)を適用して計算します。 たとえば、年収130万円の場合の所得税は、超えた27万円に対して税率5%をかけた1万3,500円です。
コスパ最強の年収はいくらですか?
各種控除や家族構成によって多少異なりますが、一般的には「年収600万円前後」が、もっともコスパの良い年収帯といえます。
いくら稼げば扶養から外れても 得か?
結論としては、扶養を抜けてもお得な年収は200万円以上であると言えます。 なぜなら、扶養を抜けて自分自身で社会保険料を支払う時、最も高くなると考えられる国民健康保険料と国民年金保険料の合計支払額は、上記で紹介したように一般的には3万円ほどが月々の目安となります。
103万と106万 どちらが得?
数字は近いですが、103万円と106万円の壁はまったく別のものです。 106万円は社会保険の壁ですが、103万円は税金の壁です。 年収が103万円を超えると、所得税の支払いが必要になります。 106万円の壁を超えると所得税や住民税、厚生年金、健康保険のすべてを支払わなければいけなくなる可能性があります。
親の扶養 103万 超えたら いくら払う?
ご自分の収入が103万円を超えて、特定扶養控除が使えなくなると、親御さん側の負担は所得税と住民税を合わせて年に9万1000円くらいアップします。 結構な負担増とも言えますね。 ちなみに、非課税ラインを少し超えたくらいでは、ご自分に課せられる所得税と住民税は、合わせても年間で1万円~2万円程度ですみます。
103万超えたら いくら払う 計算式?
年収が103万円を超えると、所得税の課税対象となります。 たとえば、年収が110万円の場合の所得税は、「{110万円-103万円(給与所得控除55万円+基礎控除48万円)}×0.05」で3,500円です。 税率は年収によって異なるので、給与収入が129万円を超える方は「フリーターが払う税金とは?
年収いくらが一番幸せ?
お金と幸福の関連性についての研究は、これまで繰り返し行われてきた。 世界的に有名なのは、ノーベル賞受賞者のダニエル・カーネマン名誉教授が2010年に発表した「幸福度が最も高い年収は7万5,000ドル(約786万円、1ドル=104.8円で試算。 以下同)」という研究結果だ。
日本の貧困の年収はいくらですか?
ちなみに可処分所得は所得から税金や保険料を差し引いたものです。 厚生労働省によると日本の貧困線は127万円。 単身者世帯で124万円、2人世帯で175万円、3人世帯で215 万円、4人世帯で248万円とされています。
世帯年収 いくらあれば裕福?
野村総合研究所によると、富裕層の定義は「純金融資産保有額1億円以上5億円未満」とされています。 そのため、年収での富裕層の定義は難しいですが、世帯年収が2000万円以上である場合、純金融資産と合わせて富裕層になることが多いとされています。


0 Comments