
接待費はいくらまで?
接待の金額の上限はいくらですか?
接待交際費には、企業の規模によって「800万円」「接待飲食費の50%」といった上限が決められています。 この上限を超えて経費計上することはできないため、できるだけ会議費などとして計上することが大切です。
接待費の平均はいくらですか?
接待交際費の1ヵ月の平均額を見てみると、「0円」という回答が約4割を占めました。 全体の平均額は10,570円となりました。 営業収入との比率を見た場合も、6%以内に収めている人が多いようです。
接待飲食費の損金算入基準額はいくらですか?
1人当たり5,000円以下の飲食費は全て損金算入できる「5,000円基準」 接待飲食費が1人当たり5,000円以下であれば、全額を損金に算入できます。 1人当たり5,000円以下かどうかは、次の式で判定します。 この扱いは、全ての法人に共通です。
キャッシュ
接待交際費の損金算入限度額はいくらですか?
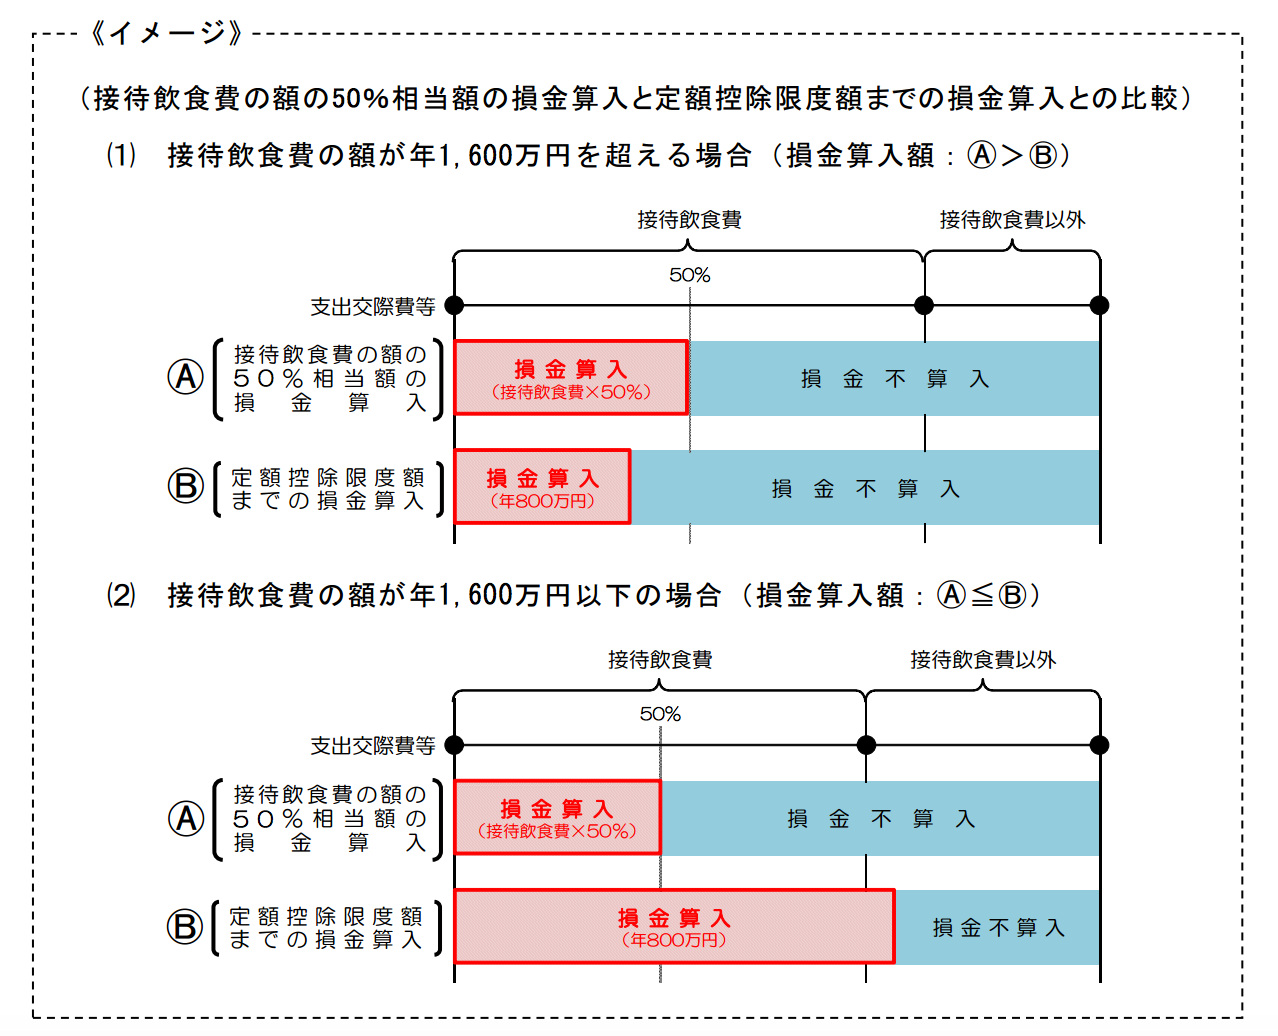
「年間800万円まで」または「交際費等の額のうち、接待飲食費の50%まで」の、いずれかを選択して損金として算入できます。 年間の接待飲食費の50%が800万円、つまり年間の接待飲食費が1600万円を超えない場合は、「年間800万円まで」を選択して損金算入する方が、より多くの費用を損金として算入可能です。
キャッシュ
接待交際費 個人事業主 いくらから?
1. 接待交際費「5,000円基準」の意味とは
「接待交際を目的とした飲食やそれと似たような行為であれば、その店で使ったお金の総額を人数で割って5,000円以下なら接待交際費から除外できる」となります。
交際費 800万円超えるとどうなる?
交際費の損金算入限度額
仮に800万円を超えた場合、超えた部分については税務上の損金にならない。 つまり、会計上の費用としては計上されるので企業の利益は減るものの、税務上は損金とならないため、法人税などは安くならない。 交際費は冗費であるという考えのもと、原則として損金と認められない。
交際費と接待費の違いは何ですか?
接待交際費と交際費の違い
会社の経理の話をする時に「接待交際費」という言葉がよく出てきますが、これは経理上の正式名称ではなく、交際費と同様の費用に対する俗称です。 この「接待交際費」も勘定科目名としては設定することができますが、交際費と同じく、基本的に損金算入ができません。
接待交際費は売上の何パーセント?
実際には、売上の数%以内の人が多い
また法人においても、2018年の会社標本調査によると、営業収入金額10万円当たりの交際費等は256円でした。 こちらは営業収入の0.2~0.3%にあたります。 実際に接待交際費として使う金額は、売上の数%以内が一般的と言えるでしょう。
接待飲食費の50%損金算入とは?
平成26年度税制改正での交際費等の損金不算入制度について 改正では、社内飲食費を除いた交際費に含まれる「飲食費」について、定められた項目を記載した帳簿上の飲食費(「接待飲食費」と仕訳したもの)であれば、その額の50%を損金に算入できるとしました。
接待飲食費の50%損金算入制度とは?
(※2)接待飲食費の50%の損金算入の特例とは、交際費等のうち飲食その他これに類する行為のために要する費用(社内飲食費を除く。) であって、帳簿書類に飲食費であるこ とについて所定の事項が記載されているものの額の50%に相当する金額は損金の額に算入する特例をいう。
接待交際費の年間上限はいくらですか?
資本金が1憶円以下の中小企業は年間800万円を上限として、法人税の計算上損金に算入することができます。 また、例外として1人あたり5,000円以下の飲食交際費は800万円の上限から除外して計算することができます。
接待費の税金はいくらですか?
接待飲食費の消費税課税率は、10%または8%です。 たとえば、料亭や居酒屋などでクライアントを接待した場合は、外食であるため課税率は10%となりますが、社内でお弁当やお茶を提供した場合は、軽減税率が適用されるため8%となります。
接待交際費5000円は税込みですか?
しかし、そもそも1人5,000円以下の飲食接待は、交際費等の損金不算入の計算対象となる“支出交際費”から除くことができます。 この『5,000円以下』とは、その事業者の経理処理が消費税抜きであれば税抜きで、消費税込みで経理処理を行っていれば税込みでの金額となります。
接待費はどこまで?
無制限で経費として計上できるわけではないのです。 一方、個人事業主の接待交際費は、法人と異なり上限金額は決まっていません。 接待交際費としての支出全てが経費として計上可能です。 ただし接待交際費の金額が大きすぎると、金額が大きすぎるというだけで税務調査の際に否認されるという例もあります。
接待費の具体例は?
接待交際費の具体例取引先との飲食代取引先との交流にかかった費用(ゴルフや旅行など)取引先を送迎した際のタクシー代得意先に贈ったお中元やお歳暮事業で関わりのある人が結婚した際のお祝い金事業でお世話になっていた人の葬式に参列した際の香典既存の取引先に新規の取引先を紹介してもらった際の紹介手数料
接待交際費で落とせるものは?
得意先を食事に招待したときや、お中元やお歳暮などの季節の挨拶の品を渡したときなども、かかった費用は接待交際費として計上できます。 接待交際費は、事業に必要な費用だけを経費として計上することができます。
交際費にならないものは何ですか?
交際費等にならない費用
寄付金、値引及び割戻し、広告宣伝費、福利厚生費、給与等、その他一定の費用は交際費等にならないとされています。
中小企業の接待交際費の上限はいくらですか?
交際費は、全額が法人税の損金(税務上の経費)扱いにはなりませんが、中小企業(資本金または出資金の額が1億円以下となる企業)の場合、接待交際費として年間800万円を上限とした損金算入が特例として認められています。 そのため、中小企業では、800万円を超えない年間交際費について、全額損金とすることが可能です。
社員同士の接待交際費はいくらですか?
社員同士の飲食費は、いわゆる社内接待費として、税法上では、原則交際費として取扱われます。 取引先接待のための飲食費も税法上、交際費として取扱われますが、1人あたり5,000円以下で一定の書類を完備していれば、損金として認めてもらえます。
接待交際費のルールは?
平成25年4月からは、「10%が経費にならない」という規定が無くなり、年間800万円以下であれば、無条件で交際費を経費にして損金算入できるようになった。 年間800万円を超える部分の金額は経費とならない。 平成26年4月以降は、飲食費に関する規定がさらに緩和されている。 下記いずれかの選択適用できるようになった。


0 Comments