
接待交際費の注意点は?
交際費にならないものは何ですか?
交際費等にならない費用
寄付金、値引及び割戻し、広告宣伝費、福利厚生費、給与等、その他一定の費用は交際費等にならないとされています。
接待交際費で落とせるものは?
得意先を食事に招待したときや、お中元やお歳暮などの季節の挨拶の品を渡したときなども、かかった費用は接待交際費として計上できます。 接待交際費は、事業に必要な費用だけを経費として計上することができます。
キャッシュ
税務調査 どこまで調べる 交際費?
交際費の内容 税務調査の項目には、交際費の内容も含まれています。 具体的には、交際費に該当する書類に虚偽がないか、適切な交際費なのかを確認します。 特に交際費は、「事業に必要な費用」と「プライベートで使用したお金」の線引きが難しいです。
接待交際費の経費の上限はいくらですか?
交際費の上限額|中小企業の場合
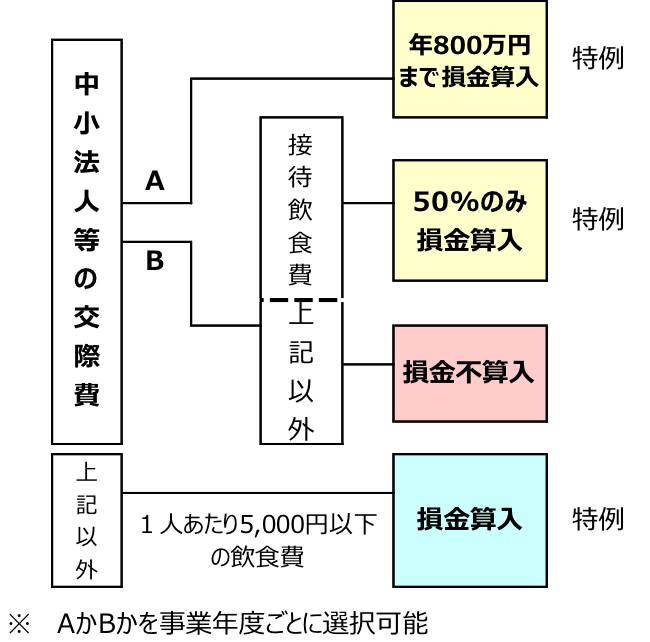
800万円までであれば全額が損金算入可能です。 もっと詳しく言えば、損金算入できる金額を「社外飲食接待費のうち50%」と「社外飲食接待費800万円まで全額」のどちらかを選択可能です。
接待交際費と経費の違いは何ですか?
交際費が費用として認められる範囲
交際費は、ほかの経費とは税法上の扱いが違います。 交際費は原則として損金(法人税法で定められた税金を計算する基準となる費用や損失)にならない、つまり税金を計算する上では経費とは認められないことになっています。
交際費の考え方は?
法人税法における交際費
定義としては法人が、得意先や取引先などへの接待や慰安、供応、贈答などを行うことを目的とした支出する費用となります。 具体的には、得意先との食事会で費やした金額、接待ゴルフにかかった費用、中元やお歳暮代、葬儀などに出席した際のお香典などが交際費として扱われます。
手土産5000円以下は交際費ですか?
手土産の費用は「接待交際費」
ではお渡しする手土産を購入した場合、5,000円以内ならその費用は「会議費」になるのでしょうか。 答えはNO。 手土産の費用はその金額がいくらであっても、「接待交際費」となります。 また注意しなければならないのが、接待を行った店で同時に手土産も購入する場合です。
接待交際費と交際費の違いは何ですか?
自社の社員との飲食代 クライアントや仕入先の企業の社員を含まず、自社の社員のみで行う飲食の代金も接待交際費に当たります。 交際費等の相手としては、社外の人だけでなく自社の社員や役員も含まれるため、正確には接待ではありませんが、交際費等には該当するのです。
税務調査で見られるものは何ですか?
税務調査はどこまで調査をするのか
税務調査の基本は、売上や経費の根拠となっている取引全般を調査し、申告内容が適正であるかどうかを調べることです。 そのため、税務調査に必要があるだろうと税務職員が判断した場合には、帳簿書類や金庫以外にも提示等を求められることがあります。
接待交際費は売上の何パーセント?
実際には、売上の数%以内の人が多い
また法人においても、2018年の会社標本調査によると、営業収入金額10万円当たりの交際費等は256円でした。 こちらは営業収入の0.2~0.3%にあたります。 実際に接待交際費として使う金額は、売上の数%以内が一般的と言えるでしょう。
接待費の税金はいくらですか?
接待飲食費の消費税課税率は、10%または8%です。 たとえば、料亭や居酒屋などでクライアントを接待した場合は、外食であるため課税率は10%となりますが、社内でお弁当やお茶を提供した場合は、軽減税率が適用されるため8%となります。
交際費 毎月 いくら?
単身世帯の交際費の月平均は約8640円
総務省の「家計調査(家計収支編)」によれば、単身世帯における2020年の交際費の平均額は10万3674円で、月額換算では約8640円となります。 前年の2019年は交際費の平均額が11万1088円、月額換算で約9257円であったことから、2020年は若干交際費が減少したようです。
接待交際費のルールは?
平成25年4月からは、「10%が経費にならない」という規定が無くなり、年間800万円以下であれば、無条件で交際費を経費にして損金算入できるようになった。 年間800万円を超える部分の金額は経費とならない。 平成26年4月以降は、飲食費に関する規定がさらに緩和されている。 下記いずれかの選択適用できるようになった。
交際費はどこまで認められているか?
中小規模の企業であれば、年間800万円まで無制限に交際費を経費計上できると考えて差し支えありません。
交際費と接待交際費の違いは何ですか?
接待交際費と交際費の違い
会社の経理の話をする時に「接待交際費」という言葉がよく出てきますが、これは経理上の正式名称ではなく、交際費と同様の費用に対する俗称です。 この「接待交際費」も勘定科目名としては設定することができますが、交際費と同じく、基本的に損金算入ができません。
挨拶の手土産は交際費ですか?
あいさつ目的で取引先に手土産を渡す行為は接待の一部として考えられます。 よって、接待交際費として扱え、原則として損金不算入になるのです。
個人事業主の接待交際費の上限はいくらですか?
法人ではなく個人事業主の場合、接待交際費の上限はありません。 全額を損金算入できるので、うまく活用して節税につなげることが大切です。 ただし、個人事業主であっても、事業とは関係のないプライベートの会食費用などは、経費として計上できないため注意しましょう。
税務調査は何年さかのぼる?
税務調査で遡って調査可能な期間は、国税通則法第70条で「申告期限から5年」と定められています。 申告後5年が経過した場合、原則として申告内容に誤りがあっても修正できないこととなっているのです。
税務調査が入る理由は何ですか?
税務調査が入る理由については、税務署や国税庁は一切基準を公開しておりませんが、一般的には記帳のミスが疑われる企業や脱税の疑いがある企業、急成長している企業などに入る可能性が高いです。 税務調査が入るとデメリットも発生するので、出来るだけ避ける取り組みをしていくことをおすすめいたします。
接待交際費5000円は税抜きですか?
しかし、そもそも1人5,000円以下の飲食接待は、交際費等の損金不算入の計算対象となる“支出交際費”から除くことができます。 この『5,000円以下』とは、その事業者の経理処理が消費税抜きであれば税抜きで、消費税込みで経理処理を行っていれば税込みでの金額となります。


0 Comments