
付加価値税とインボイスの関係は?
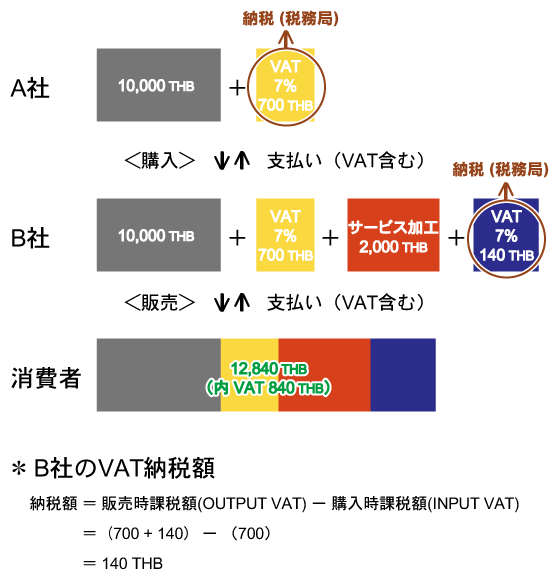
付加価値税の仕入税額控除とは?
VAT/GST制度の下で、事業者は、売上げの際に顧客から受け取ったVAT/GSTを国庫に納める一方、仕入れの際に支払ったVAT/GSTを、納める税額から控除(仕入税額控除)することができる。 この仕入税額控除制度の存在が、VAT/GSTが中立性の点において優れているとされる理由である。
インボイス制度 なぜダメ?
インボイス制度では、免税事業者から商品・サービスを仕入れた場合、インボイスの発行を受けられません。 その取引の仕入税額は還付を受けられず、控除額が減ることになります。 免税事業者からの仕入で、払い損になってしまう可能性があります。
インボイスに登録しないとどうなる?
インボイス制度が始まるとどうなる
仕入先からインボイスを入手できないと、自社は仕入税額控除ができません。 そのため、自社の税負担の増加につながる可能性があります。 ただし、簡易課税制度(※2)を選択している場合には、みなし仕入率に基づき仕入税額控除の計算をしますので、自社の税負担は増加しません。
付加価値税は間接税ですか?
VATとは、日本の消費税のようなもので、EUやアジアなどの国で、物やサービスの購買時に課せられる間接税のこと。 Value Added Taxの頭文字の略。 付加価値税ともいう。 EU加盟国は必ずVATを導入するようになっている。
付加価値税の前段階税額控除とは?
欧州付加価値税の制度では前段階控除という制度が用いられています。 日本の消費税同様、「仕入に掛かった税」と「売上の際に徴収した税」を相殺し、その結果、売上の際に徴収した税が多い場合、該当する加盟国の税務署に(付加価値)税を納付します。
仕入税額控除とインボイスの関係は?
インボイス制度とは、複数税率に対応した消費税の仕入税額控除の方式で、正式名称は「適格請求書等保存方式」といいます。 インボイス制度導入後は、一定の要件を満たした適格請求書(インボイス)を発行・保存した取引のみ仕入れ税額控除の対象となります。 つまり、適格請求書がなければ仕入税額控除は適用されません。
インボイスの欠点は何ですか?
インボイス制度導入のメリットは、電子インボイスの導入がしやすくなる、適格請求書事業者になることで取引継続が期待できるといったことが挙げられます。 一方で、制度が変わることによって経理業務が煩雑化することや、消費税の控除額が減少する恐れがあるなどのデメリットもあります。
インボイス登録しなくて良い人は?
取引相手が仕入税額控除をしない事業者であれば、インボイスは必要ありません。 また、取引相手の事業者が簡易課税制度を適用している場合も、インボイスは必要ありません。 中小企業の事務負担を軽減するために、消費税の納税額を売上に係る消費税額から簡単に算出することを認める制度です。
インボイス制度の欠点は何ですか?
インボイス制度における最大のデメリットは、消費税の控除額が減ってしまいかねないことでしょう。 インボイス制度では、仕入税額控除の適用の条件として、適格請求書(インボイス)の保存が必須だと上述しました。
納税者が所得の金額と税額を自分で計算して申告する方式を何というか。?
国の税金は、納税者の一人一人が、自ら税務署へ所得等の申告を行うことにより税額が確定し、この確定した税額を自ら納付する申告納税制度を採用しています。 これに対して、行政機関の処分により税額を確定する方法を賦課課税制度といい、地方税ではこの方法が一般的です。
付加価値税と消費税の違いは何ですか?
結論:何に対して税を払っているかが違う
まず、「付加価値税」では生み出される価値に税金を払っています。 一方、「消費税」では消費することに対して税金を払っています。
付加価値割とはどういう意味ですか?
付加価値割とは、収益配分額に単年度損益を加算したものです。 その収益配分額とは、[1]報酬給与額、[2]純支払利子、[3]純支払賃借料の合計額を言います。 また、単年度損益は、各事業年度の益金の額から損金の額を控除した額になります。 ただし、単年度損益がマイナスの場合には、収益配分額から控除することになっています。
事業税の付加価値額はいくらですか?
法人事業税の付加価値割について
付加価値割は、企業の「単年度損益」と「収益配分額」の合計を課税標準とし、その合計額に税率を乗じて算定します。 付加価値割の税率は1.26%となっています。
インボイス制度の仕入れ額控除とは?
インボイス制度とは、複数税率に対応した消費税の仕入税額控除の方式で、正式名称は「適格請求書等保存方式」といいます。 インボイス制度導入後は、一定の要件を満たした適格請求書(インボイス)を発行・保存した取引のみ仕入れ税額控除の対象となります。 つまり、適格請求書がなければ仕入税額控除は適用されません。
課税仕入れにならないものは何ですか?
税の性格上課税対象とならないもの土地の譲渡、貸付け有価証券等の譲渡、支払手段の譲渡利子、保証料、保険料など郵便切手類、印紙、商品券、プリペイドカード等の譲渡住民票の発行や、戸籍抄本の交付等の行政手数料、外国為替業務の手数料社会保険医療などの給付等一定の介護保険サービス、社会福祉事業等によるサービスの提供
インボイス登録しない方がいい人は?
今回は、インボイス登録が不要となる可能性があるケースとして以下を解説しました。ケース1:顧客が一般消費者のみケース2:顧客が免税 or 簡易課税の事業者のみケース3:顧客の了解が得られる場合インボイス登録を行わない場合の注意点
インボイス なぜ登録しない?
仕入れ税額控除によって、国に納める消費税の計算をする際には、売り上げのときに受け取った消費税額から、仕入れや経費に支払った消費税額を差し引くことができます。 インボイス導入後の制度では、消費税の納税額を計算する際に「適格請求書」が必要になるため、登録していないと「適格請求書」が発行できません。
インボイス制度は登録しないとダメですか?
2023年10月1日から導入されるインボイス制度は、課税事業者が消費税の仕入税額控除の適用を受けるために登録する必要がある制度です。 インボイス制度への登録は任意なので、個人事業主が登録する義務はありませんが、登録しないでいると課税事業者との取引が減少するおそれがあります。
インボイス制度はやるべきですか?
インボイス制度の導入が必要な理由・背景 仕入税額控除を受けるためのルールとして、請求書等保存方式に代えてインボイス方式の導入が必要な主な理由は、「取引における消費税額を正確に把握するため」「正確な税率を確認するため」「不正やミスを防ぐため」の3つです。
バイト 所得税 引かれた なぜ?
雇用形態にかかわらず、仕事の対価として給与や賃金、賞与などの給与所得をもらっている人は、税制上「給与所得者」に分類されます。 バイトも税制上では会社員と同じ「給与所得者」に分類されるため、バイトの給与からも所得税が引かれます。


0 Comments