
Quantas peças existem em um relatório de crédito?
Resumo
O artigo fornece informações sobre os principais componentes de um relatório de crédito. Ele discute os fatores que afetam as pontuações de crédito, como histórico de pagamentos, dívida devido, tempo de histórico de crédito, tipos de crédito utilizados, novo crédito e pagamentos perdidos. O artigo também explica o que aparece em um relatório de crédito completo e nas diferentes seções de um relatório de crédito. Ele abrange os cinco Cs de crédito e a diferença entre a pontuação do FICO e a pontuação de crédito. Além disso, o artigo destaca a importância do histórico de pagamentos na determinação das pontuações de crédito e identifica bandeiras vermelhas em um relatório de crédito. Conclui discutindo até que ponto um relatório de crédito completo vai e os três c’s de crédito.
Questões
1. Quais são os 5 componentes de um relatório de crédito?
Os principais fatores que afetam sua pontuação de crédito incluem histórico de pagamentos, o valor da dívida que você deve, há quanto tempo você usa crédito, crédito novo ou recente e tipos de crédito usado. Cada fator é ponderado de maneira diferente em sua pontuação.
2. Quais são os 7 componentes básicos de uma pontuação de crédito?
Vamos quebrar cada um desses fatores abaixo. Histórico de pagamentos: 35% da pontuação de crédito. Valores devidos: 30% da pontuação de crédito. Histórico de crédito Comprimento: 15% da pontuação de crédito. Mix de crédito: 10% da pontuação de crédito. Novo crédito: 10% da pontuação de crédito. Pagamentos perdidos. Muitas perguntas. Dívida por pagar.
3. O que aparece em um relatório de crédito completo?
Seus relatórios de crédito incluem informações sobre os tipos de contas de crédito que você teve, seu histórico de pagamentos e outras informações, como seus limites de crédito. Relatórios de crédito das três agências de relatórios de consumidores em todo o país – Equifax, Transunion e Experian – podem conter diferentes informações da conta.
4. Quais são os três maiores componentes de uma pontuação de crédito?
O que compõe sua pontuação de crédito: histórico de pagamento: 35%, valores devidos: 30%, duração do histórico de crédito: 15%, novo crédito: 10%, mix de crédito: 10%.
5. Quais são as 4 seções de um relatório de crédito?
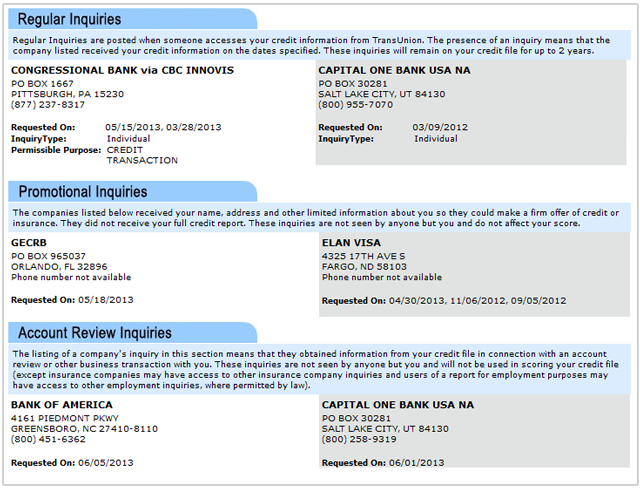
Seu relatório de crédito está dividido em quatro seções: identificação de informações, histórico de contas (ou histórico de crédito), registros públicos e consultas.
6. Quais são os 5 cs de resumo de crédito?
Este processo de revisão é baseado em uma revisão de cinco fatores -chave que prevê. Chamados de cinco Cs de crédito, eles incluem capacidade, capital, condições, caráter e garantia.
7. O que é pontuação FICO vs pontuação de crédito?
É “pontuação de crédito” da mesma forma que “pontuação FICO”? Basicamente, “pontuação de crédito” e “pontuação FICO” estão todos se referindo à mesma coisa. Uma pontuação FICO é um tipo de modelo de pontuação de crédito. Embora diferentes agências de relatórios possam pesar fatores de maneira um pouco diferente, todos estão essencialmente medindo a mesma coisa.
8. Qual é o maior componente da pontuação de crédito?
Histórico de pagamentos – se você paga a tempo ou atrasado – é o fator mais importante da sua pontuação de crédito, representando 35% da sua pontuação. Isso é mais do que qualquer um dos outros quatro fatores principais, que variam de 10% a 30%.
9. O que são bandeiras vermelhas no relatório de crédito?
Uma bandeira vermelha é um padrão, prática ou atividade que indica uma possibilidade de roubo de identidade. Essas bandeiras produzem uma pontuação de três dígitos (0-999) que calcula o risco de fraude do cliente através do relatório de crédito. Uma pontuação mais alta indica um menor risco de fraude de identidade.
10. Quão longe vai um relatório de crédito completo?
Uma empresa de relatórios de crédito geralmente pode relatar a maioria das informações negativas por sete anos. Informações sobre uma ação judicial ou um julgamento contra você podem ser relatadas por sete anos ou até que o estatuto de limitações acabe, o que for mais longo. As falências podem permanecer no seu relatório por até dez anos.
11. Quais são os 3 c’s de crédito?
Os alunos classificam essas características com base nos três Cs de crédito (capacidade, caráter e garantia), avaliam o risco de empréstimos a esse indivíduo com base nessas características e depois decidem se devem ou não aprovar ou negar o LO
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os 5 componentes de um relatório de crédito
Os principais fatores que afetam sua pontuação de crédito incluem histórico de pagamentos, o valor da dívida que você deve, há quanto tempo você usa crédito, crédito novo ou recente e tipos de crédito usado. Cada fator é ponderado de maneira diferente em sua pontuação.
Cache
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os 7 componentes básicos de uma pontuação de crédito
Vamos quebrar cada um desses fatores abaixo.Histórico de pagamentos: 35% da pontuação de crédito.Valores devidos: 30% da pontuação de crédito.Histórico de crédito Comprimento: 15% da pontuação de crédito.Mix de crédito: 10% da pontuação de crédito.Novo crédito: 10% da pontuação de crédito.Pagamentos perdidos.Muitas perguntas.Dívida por pagar.
Cache
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] O que aparece em um relatório de crédito completo
Seus relatórios de crédito incluem informações sobre os tipos de contas de crédito que você teve, seu histórico de pagamentos e outras informações, como seus limites de crédito. Relatórios de crédito das três agências de relatórios de consumidores em todo o país – Equifax, TransUnion e Experian – podem conter diferentes informações da conta.
Cache
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os três maiores componentes de uma pontuação de crédito
O que compõe seu histórico de pagamento de pontuação de crédito: valores de 35%devido: 30%Comprimento do histórico de crédito: 15%Novo crédito: 10%Mix de crédito: 10%
Cache
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são as 4 seções de um relatório de crédito
Seu relatório de crédito está dividido em quatro seções: identificação de informações, histórico de contas (ou de crédito), registros públicos e consultas.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os 5 cs de resumo de crédito
Este processo de revisão é baseado em uma revisão de cinco fatores -chave que prevê. Chamados de cinco Cs de crédito, eles incluem capacidade, capital, condições, caráter e garantia.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] O que é pontuação FICO vs pontuação de crédito
É "pontuação de crédito" o mesmo que "Pontuação FICO®" Basicamente, "pontuação de crédito" e "Pontuação FICO®" estão todos se referindo à mesma coisa. Uma pontuação FICO® é um tipo de modelo de pontuação de crédito. Embora diferentes agências de relatórios possam pesar fatores de maneira um pouco diferente, todos estão essencialmente medindo a mesma coisa.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Qual é o maior componente da pontuação de crédito
Histórico de pagamentos – se você paga a tempo ou tarde – é o fator mais importante da sua pontuação de crédito, compensando 35% da sua pontuação. Isso é mais do que qualquer um dos outros quatro fatores principais, que variam de 10% a 30%.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] O que são bandeiras vermelhas no relatório de crédito
Uma bandeira vermelha é um padrão, prática ou atividade que indica uma possibilidade de roubo de identidade. Essas bandeiras produzem uma pontuação de três dígitos (0-999) que calcula o risco de fraude do cliente através do relatório de crédito. Uma pontuação mais alta indica um menor risco de fraude de identidade.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quão longe vai um relatório de crédito completo
Uma empresa de relatórios de crédito geralmente pode relatar a maioria das informações negativas por sete anos. Informações sobre uma ação judicial ou um julgamento contra você podem ser relatadas por sete anos ou até que o estatuto de limitações acabe, o que for mais longo. As falências podem permanecer no seu relatório por até dez anos.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os 3 c’s de crédito
Os alunos classificam essas características com base nos três Cs de crédito (capacidade, caráter e garantia), avaliam o risco de empréstimos a esse indivíduo com base nessas características e depois decidem se deve ou não aprovar ou negar a solicitação de empréstimo.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] O que são 3 itens não incluídos em uma pontuação de crédito
Seu relatório de crédito não inclui seu estado civil, informações médicas, hábitos de compra ou dados transacionais, renda, saldos de contas bancárias, registros criminais ou nível de educação.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Qual é a parte mais importante de um relatório de crédito
Histórico de pagamentos contabiliza cerca de 35% da sua pontuação FICO®, tornando -o o fator mais influente em suas pontuações.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os 4 Rs de análise de crédito
Princípio do desembolso em fases, princípio de utilização adequada, princípio do reembolso e. Princípio da proteção.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os cinco seis de crédito
Os 5 cs de crédito são caráter, capacidade, capital, garantia e condições.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quais são os seis principais Cs de crédito
Os credores analisam habitualmente a dignidade de crédito do mutuário usando os cinco C’s: capacidade, capital, garantia, condições e caráter. Cada um desses critérios ajuda o credor a determinar o risco geral do empréstimo.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] É o FICO a pontuação de crédito mais precisa
Simplificando, não há uma pontuação “mais precisa” quando se trata de receber sua pontuação das principais agências de crédito. Neste artigo, você aprenderá: diferentes tipos de pontuações de crédito.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] O que é uma boa pontuação FICO
Embora os intervalos variem dependendo do modelo de pontuação de crédito, geralmente as pontuações de crédito de 580 a 669 são consideradas justas; 670 a 739 são considerados bons; 740 a 799 são considerados muito bons; e 800 ou mais são considerados excelentes.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Alguém tem uma pontuação de crédito 850
Embora alcançar uma pontuação de crédito de 850 850 seja rara, não é impossível. Cerca de 1.3% dos consumidores têm um, de acordo com os dados mais recentes da Experian. As pontuações do FICO podem variar de 300 a 850. A pontuação média foi de 714, a partir de 2021.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Você pode ter uma pontuação de crédito 900
Os intervalos de pontuação FICO® variam – de 300 a 850 ou 250 a 900, dependendo do modelo de pontuação. Quanto maior a pontuação, melhor o seu crédito.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Qual é a maior pontuação do FICO que você pode ter
As pontuações base FICO® variam de 300 a 850, e uma boa pontuação de crédito está entre 670 e 739 dentro desse intervalo. FICO cria diferentes tipos de pontuações de crédito do consumidor.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Quantas vezes um credor pode sinalizar seu relatório de crédito
Embora alguns consumidores possam ter várias dívidas devidas ao mesmo cobrador ou credor de dívida (que pode ser relatado separadamente), cada dívida só pode ser relatada uma vez uma vez.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] É verdade que após 7 anos seu crédito é claro
A maioria dos itens negativos deve cair automaticamente seus relatórios de crédito sete anos a partir da data de seu primeiro pagamento perdido, momento em que suas pontuações de crédito podem começar a aumentar. Mas se você estiver usando o crédito de outra forma, sua pontuação poderá se recuperar ao ponto de partida dentro de três meses a seis anos.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Como voltar de uma pontuação de crédito de 300
8 etapas para corrigir seu scorecheck de crédito seu relatório de crédito e pontuação.Contestar quaisquer erros.Obtenha pagamentos de contas sob controle.Defina uma meta para menos de uma taxa de utilização de crédito de 30%.Limitar novas consultas de crédito.Evite fechar cartões de crédito antigos.Considere um cartão de transferência de saldo.Inscreva -se para um cartão de crédito seguro.
[/wpremark]
[wPremark Preset_name = “chat_message_1_my” icon_show = “0” Background_color = “#e0f3ff” Padding_right = “30” Padding_left = “30” Border_radius = “30”] [WPREMARK_ICON ICON = “Quott-LEFT-Solid” 32 “Height =” 32 “] Qual é a regra de crédito de 20 10
A regra geral de 20/10 é uma técnica de orçamento que pode ser uma maneira eficaz de manter sua dívida sob controle. Ele diz que sua dívida total não deve ser igual a mais de 20% da sua renda anual e que seus pagamentos mensais de dívida não devem ser mais de 10% da sua renda mensal.
[/wpremark]

